


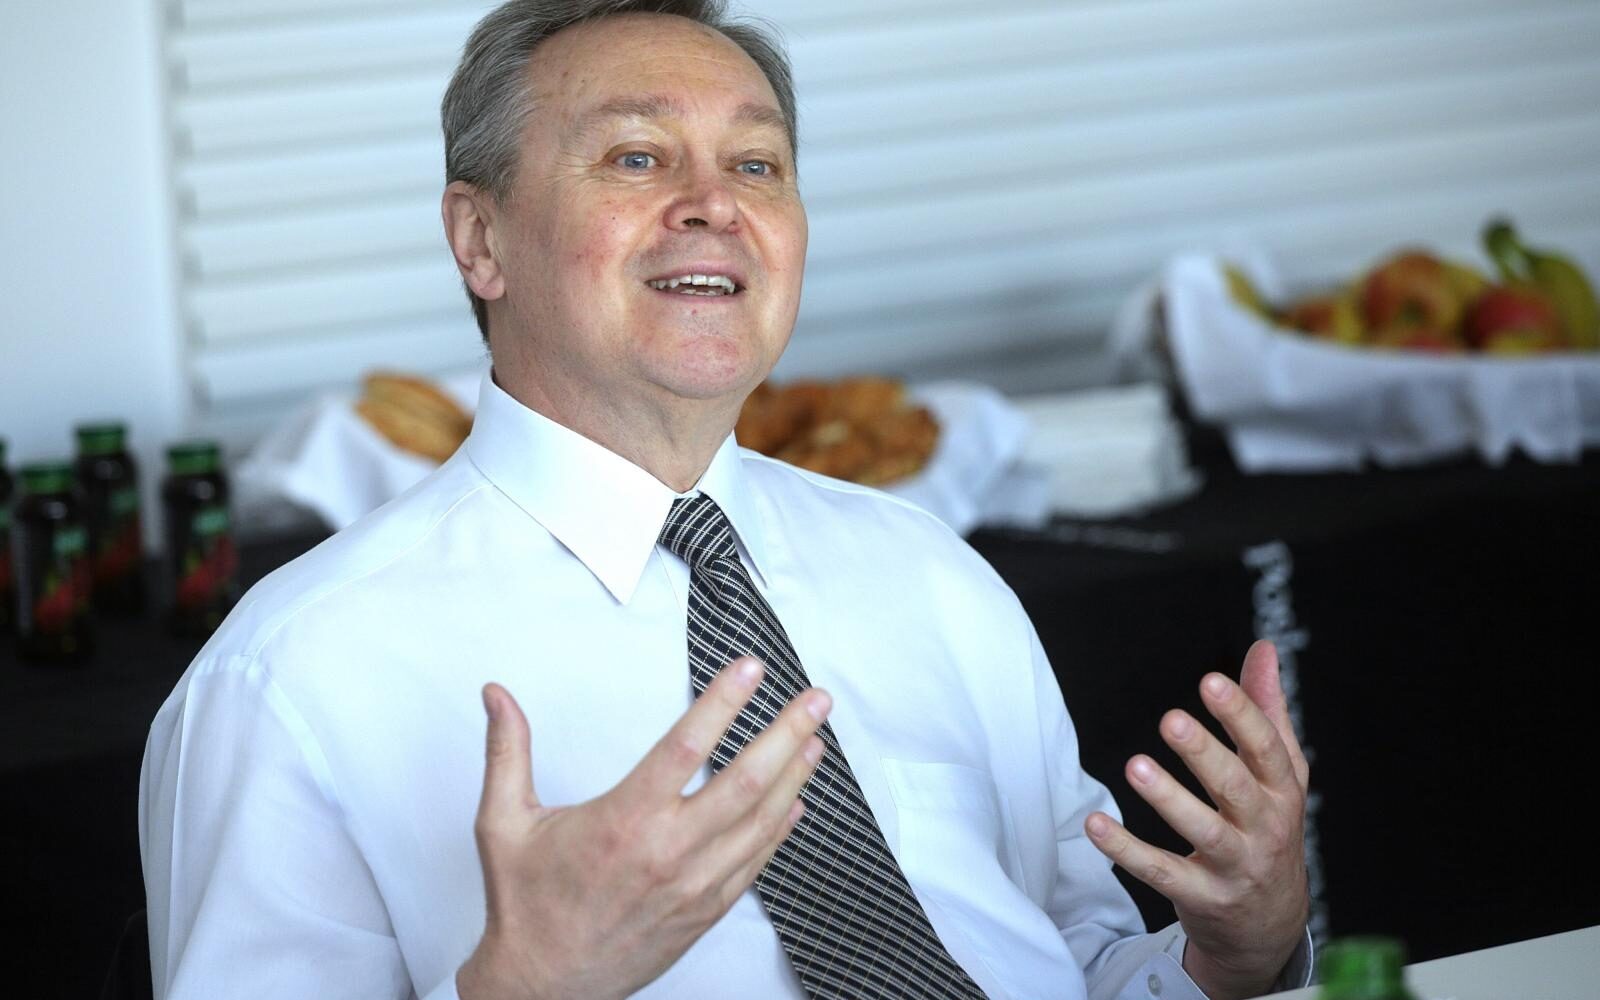
Nakon posljednje presude Visokog trgovačkog suda o ništetnosti valutne klauzule, čime su izvan zakona stavljeni i valutna klauzula i promjenjiva kamatna stopa, Udruga Franak najavila je "tsunami" sudskih tužbi protiv banaka koje, pak, relativiziraju učinke sudskog pravorijeka. U intervju direktor Hrvatske udruge banaka Zdenko Adrović za Večernji list komentira presudu, no napominje i da HUB kao udruženje banaka nije stranka u kolektivnom sporu niti svojim objašnjenjima može prejudicirati postupanje pojedinih banaka.
Presuda VTS-a kaže da ne vrijedi ni valutna klauzula, ni promjeniva kamatna stopa te da su krediti ugovoreni po nepoštenim uvjetima. Kakvo je pravno, ali i reputacijsko stajalište banaka prema tome?
Iznošenje velikih očekivanja u vezi ovog procesa dovelo je do toga da se pod takvim pritiskom dovode u pitanje načela koja je potrebno poštivati kako bi se osiguralo kvalitetno suđenje. Ponajprije u pogledu primjene presude Suda EU na konkretan slučaj. Vrhovni sud dao je jasnu uputu kako izravna primjena prava EU nije dopuštena u ovom slučaju jer se radi o razdoblju prije nego što je Hrvatska postala članicom. Čini se da su u cijeloj situaciji određene interesne skupine pronašle način na koji mogu profitirati od moguće odštete. Iznimno je važno svakom građaninu koji je imao kredit u CHF-u predočiti sve potrebne informacije jer situacija nije toliko jednostavna kako se prikazuje. Ponajprije je važno utvrditi što VTS-u predstavlja pojam 'prosječnog potrošača'. Prema VTS-u, prosječan potrošač nije uopće bio svjestan činjenice da može doći do promjene tečaja, da se tečaj mijenja u skladu sa svjetskim tržišnim kretanjima; dakle bio je neoprezan i nerazborit, donosio odluke na prečac i uopće se nije informirao. S druge strane, po ustaljenoj praksi Vrhovnog suda RH i Suda EU, prosječan je potrošač osoba koja je u razumnoj mjeri obaviještena, pažljiva i oprezna. Dakle, dolazimo do 'diskrepancije' u tumačenju pojma prosječnog potrošača te smatram kako je ovo još jedan od razloga zbog kojeg nije ispravno tvrditi da se ova presuda primjenjuje na svakog građanina. Svaki bi slučaj trebao biti različit, za svakog klijenta bi se trebalo utvrditi posebno koliko je svjestan i upućen. Više je nego dvojben stav da svi ili većina od 120.000 dužnika nije bila svjesna rizika. Dug pravosudni put još nije gotov; banke su uložile pravne lijekove, ponovo i na Vrhovnom i Ustavnom sudu.

Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu