

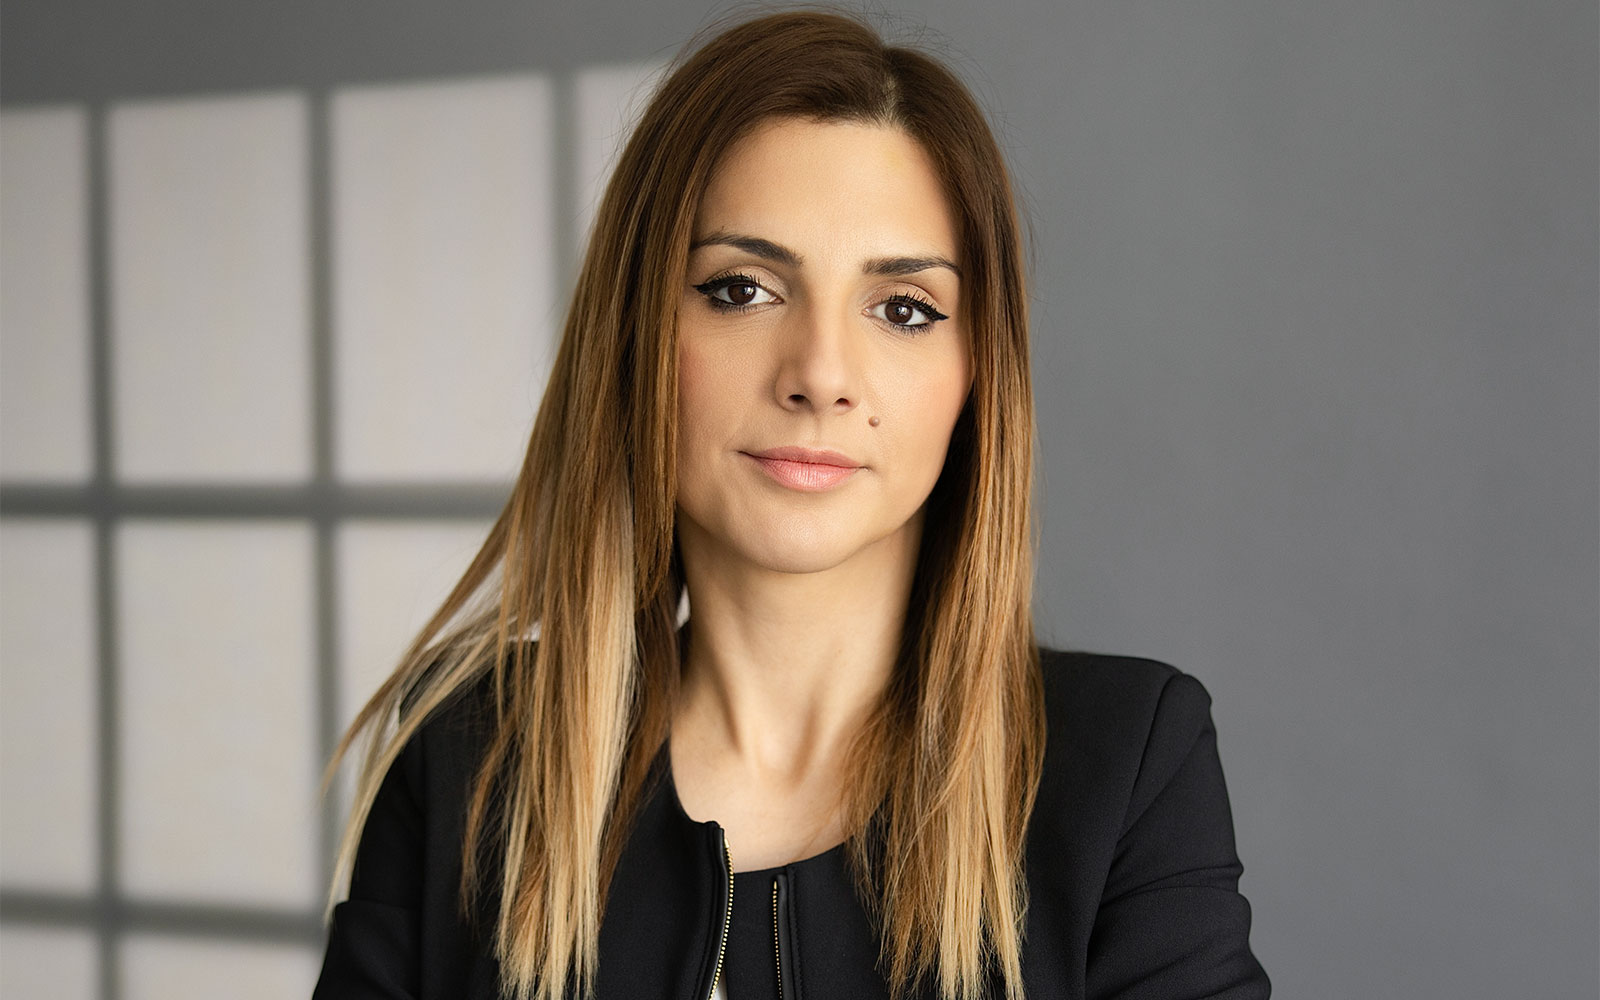
Rosa Marić na čelu je PBZ Croatia osiguranja više od godinu dana. Radi se o iskusnoj i uspješnoj investicijskoj stručnjakinji s dva desetljeća iskustva na tržištima kapitala, uključujući više od desetljeća u upravljanju imovinom.
S Rosom Marić razgovaramo o mirovinskim fondovima, kretanjima na tržištu, ali i aktualnoj temi dokapitalizacije Jadrana.
PBZ CO ove je godine obilježilo 25 godina poslovanja s više od šest milijardi eura imovine pod upravljanjem i 555 tisuća članova. Kako ocjenjujete dosadašnje rezultate i što oni govore o važnosti dugoročnog ulaganja?
Gotovo svaki drugi euro na računima naših članova nisu uplatili njihovi poslodavci, nego je zarađen ulaganjem. Naime, na 30. rujna 2026. kumulirana računovodstvena dobit naših fondova iznosila je oko 2,7 milijardi eura. To je za mene prava mjera ovih naših 25 godina. Do 30. rujna 2026. fond kategorije A ostvario je 9,94 posto prosječno godišnje od početka rada, fond kategorije B 5,78 posto, a najkonzervativniji, fond kategorije C, 2,96 posto. Na svim dugoročnim razdobljima, u posljednjih pet i deset godina te od početka rada, naš je fond kategorije A ostvario najviši prinos među fondovima iste kategorije u Hrvatskoj, a fond kategorije B drugi po visini.
Važno je i da su u posljednjih deset godina fondovi kategorija A i B, u kojima je velika većina naših članova, ostvarili prinos iznad inflacije. Konzervativni fond kategorije C, namijenjen članovima pred mirovinu, bio je neznatno ispod nje, jer su ga godine visoke inflacije i pada cijena obveznica najviše pogodile. Posebno bih istaknula naš fond kategorije A, čija se imovina samo ove godine gotovo udvostručila, s oko 474 milijuna koliko je iznosila na kraju 2025. na oko 908 milijuna eura na 31. listopada 2026., zahvaljujući prelascima članova, doprinosima i ostvarenom prinosu.
Često naše fondove uspoređuju s norveškim državnim fondom, jednim od najcjenjenijih ulagača na svijetu. Norveški fond drži oko 70 posto imovine u dionicama pa je primjereno usporediti ga s fondovima kategorije A koji zakonski mogu imati do 70 posto dionica. U deset godina, do kraja 2025. naš fond kategorije A ostvario je 9,5 posto prinosa godišnje, a norveški 8,5 posto. Taj smo rezultat ostvarili s manjim udjelom dionica od norveškog fonda, što pokazuje da nije stvar samo u riziku koji preuzimamo, nego i u kvaliteti upravljanja. Naravno, svaku, pa i ovu usporedbu treba promatrati uz razlike u strategijama ulaganja, strukturi portfelja i načinu izračuna prinosa. Rezultate treba promatrati dugoročno.
Koliko su dosadašnji rezultati mirovinskih fondova pridonijeli jačanju povjerenja građana u drugi mirovinski stup?
Rezultati su nužan uvjet za povjerenje, a vidim da su članovi sve aktivniji. Samo ove godine u naš fond kategorije A je iz drugih kategorija našeg društva i drugih mirovinskih društava prešlo preko 15 tisuća članova, odnosno u prosjeku oko 1500 članova mjesečno, što je deset puta više od mjesečnog prosjeka u četiri godine koje su prethodile ovoj. To znači da se članovi aktiviraju i počinju donositi vlastite odluke o svojim ulaganjima. Pri tome je važno da se kategorija fonda bira prema vremenu koje je ostalo do mirovine, a društvo prema strategiji ulaganja i dugoročnim rezultatima s obzirom na preuzeti rizik.
Kad govorimo o povjerenju u drugi stup, ne smijemo zaboraviti širu sliku. Na jednog korisnika mirovine u Hrvatskoj danas dolazi oko 1,4 osiguranika, a s takvim omjerom sustav međugeneracijske solidarnosti sam ne može osigurati primjeren standard budućim umirovljenicima. Zato je ključna tema kako drugi stup učiniti što boljim. Konačnu ocjenu sustava moći ćemo donijeti kad se umirove članovi koji su cijeli radni vijek ulagali kroz drugi stup.
Sustav postoji od 2002., pa prva generacija koja će u njemu provesti cijelu karijeru tek treba doći do mirovine. Današnji umirovljenici u njemu su proveli samo dio radnog vijeka pa njihova iskustva ne pokazuju cijelu sliku.
Jednu bih stvar još istaknula. Često govorimo o mirovinskoj štednji, ali nije riječ o štednji kako je obično zamišljamo, kao novcu koji odvajamo i ostavljamo na računu. Ta se sredstva aktivno ulažu na tržištima kapitala s ciljem ostvarivanja dugoročnog prinosa, uz preuzimanje rizika i oscilacije vrijednosti. Članovi drugog stupa tako posredno, putem mirovinskih fondova, postaju investitori i važno je da toga budu svjesni. Tada se i pad vrijednosti u jednoj godini promatra u kontekstu dugoročnih rezultata i preuzetog rizika.
Mirovinski fondovi među najvećim su institucionalnim ulagateljima u Hrvatskoj. Kako vidite njihovu ulogu u razvoju hrvatskog gospodarstva i tržišta kapitala?
Naša je prva obveza upravljati sredstvima u najboljem interesu članova i to se ne smije zamijeniti ni s kojim drugim ciljem. S tom odgovornošću gledamo i na svoju ulogu u razvoju hrvatskog gospodarstva. Neto imovina obveznih fondova na kraju rujna iznosila je gotovo 29 milijardi eura, što se približava trećini hrvatskog BDP-a, a sudjelujemo u novim izdanjima na burzi, ulažemo u obnovljive izvore energije i alternativne fondove. Dioničari smo koji glasaju na skupštinama i traže kvalitetno korporativno upravljanje. Dobro ulaganje za članove i korist za gospodarstvo često idu zajedno, ali redoslijed mora ostati takav.
Sljedeći korak je dublje i likvidnije tržište, a za to nam trebaju i novi izdavatelji i više aktivnih ulagača. Zato vrijedi otvoriti raspravu o tome kako na tržištu dobiti više igrača s vlastitim investicijskim odlukama. Jedna od mogućnosti je i da zakon omogući podjelu mirovinskih fondova. Više samostalnih odluka može dovesti do povećanja aktivnosti trgovanja i pridonijeti likvidnosti, a likvidnije tržište privlači nove ulagače i nove izdavatelje. Svaka takva promjena mora ići uz punu zaštitu članova i njihove imovine, a njezine učinke treba stručno analizirati.
Kojim se načelima PBZ CO vodi pri donošenju investicijskih odluka i kako prepoznajete dobru investicijsku priliku?
Prvo načelo je da upravljamo tuđim novcem. Zato nijedna važna odluka ne ovisi o procjeni jedne osobe, nego prolazi kroz proces s više razina kontrole. Sve počinje od analize tržišta i strategije ulaganja za svaku kategoriju fonda, koja određuje ciljane udjele klasa imovine i najveći prihvatljivi rizik. Prije ulaganja svaki instrument ocjenjuje više odjela, od upravljanja rizicima do pravne podrške i praćenja usklađenosti, a bez odobrenja svih odluka se ne može ni pripremiti. Upravljanje rizicima zatim provjerava poštuje li odluka zakonska ograničenja i strategiju, a kod većih udjela potrebna je i suglasnost Nadzornog odbora.
Ni nakon kupnje posao nije gotov, jer svako ulaganje dalje pratimo, a interna revizija provjerava poštuje li se cijeli proces. Što tražimo? Konkurentan prinos s obzirom na rizik, kvalitetno upravljanje i odgovarajuću likvidnost, po istim kriterijima u Zagrebu i New Yorku. Dugoročna perspektiva naša je najveća prednost, jer imovinu možemo držati kroz cijeli ciklus. Domaće i regionalno tržište dugo je bilo značajno podcijenjeno, a mi smo tu priliku prepoznali i iskoristili. Ograničenje na domaćem tržištu nije nedostatak kapitala, nego broj kvalitetnih projekata i izdavatelja.
Vaš fond kategorije A u posljednjih deset godina ostvaruje prinos od 6,1 posto godišnje nakon što se uračuna učinak inflacije. Smatrate li da postoji prostor za dodatnu prilagodbu zakonskog okvira, odnosno povećanje investicijske fleksibilnosti fondova?
Taj rezultat pokazuje koliko dugoročna izloženost dionicama može značiti za članove. Fondovi su već danas puno fleksibilniji nego što se obično misli, a mi kao upravitelji zapravo imamo tri uloge. Prva je uloga klasičnog upravitelja portfelja, koji ulaže u uvrštene dionice, obveznice, instrumente tržišta novca i ostale klase. Druga je slična fondu privatnog kapitala, jer kroz strateška ulaganja imamo veće udjele u kompanijama i aktivno se bavimo korporativnim upravljanjem. Treća je uloga fonda fondova. Uloženi smo u gotovo 40 alternativnih investicijskih fondova, a njihov će se broj povećavati. Uz to, fondovi kategorija A i B mogu ulagati i izravno u određene poslovne nekretnine, a i u infrastrukturu kroz vrijednosne papire i fondove namijenjene takvim ulaganjima.
Regulatorni okvir zadnjih je godina napredovao i to treba priznati. Prostor za prilagodbu vidim ponajprije kod dionica. U fondovima kategorije B nalazi se velika većina članova, a oni su već blizu zakonskog maksimuma izloženosti dionicama. Dug investicijski horizont mnogih od njih zato se ne može u potpunosti iskoristiti. Jedno od rješenja za te okolnosti mogli bi biti fleksibilniji limiti ulaganja u dionička tržišta za članove koji imaju desetljeća do mirovine.
Što je, po vašem mišljenju, najvažnija mjera koja bi dugoročno povećala buduće mirovine hrvatskih građana?
Najmoćnija poluga je vrijeme, jer se ono što je uloženo rano umnaža desetljećima. Zato bih izdvojila jačanje kapitaliziranog dijela sustava, prvenstveno kroz fleksibilnije limite ulaganja u dionička tržišta za članove koji imaju desetljeća do mirovine. Članovi trebaju biti svjesni da se razlika od samo nekoliko postotnih bodova godišnjeg prinosa kroz 40 godina ulaganja pretvara u više nego dvostruko veći konačni iznos, uz istu mjesečnu uplatu doprinosa. Tome treba dodati dulji i neprekinutiji radni vijek te bolju financijsku pismenost jer ljudi koji razumiju svoja ulaganja donose bolje odluke. To je posebno važno zbog izbora kategorije fonda, o čemu mnogi nikad nisu razmišljali.
Glavna skupština Jadrana nedavno je prihvatila ponudu konzorcija Aminessa, Texo Moliora i Feala za dokapitalizaciju, nakon koje će PBZ CO i Erste Plavi ostati manjinski dioničari. Što očekujete od Jadrana u sljedećem razdoblju?
Novac iz dokapitalizacije ulazi izravno u Jadran, a provedba transakcije podrazumijeva ispunjavanje svih primjenjivih regulatornih uvjeta, uključujući one iz područja zaštite tržišnog natjecanja u nadležnosti AZTN-a. Očekujem tri stvari. Prva je financijska stabilizacija. Druga je novi investicijski ciklus koji će podići kvalitetu objekata i usluge. Treća je bolje operativno upravljanje, jer novi partner u istim destinacijama već posluje i može donijeti svoje sustave prodaje i upravljanja. Jadran ima vrijedan portfelj i dugu tradiciju, ali mu je trebalo više od samog kapitala. Nakon provedbe dokapitalizacije naši će fondovi kao manjinski dioničari imati jasan cilj, a to je dugoročna vrijednost ulaganja naših članova. Pratit ćemo provedbu razvojnog programa i očekujemo transparentno upravljanje, zaštitu manjinskih dioničara i tržišne uvjete u svim poslovima unutar nove vlasničke strukture.
Kojim kriterijima ste se rukovodili prilikom izbora spomenutih partnera u dokapitalizaciji Jadrana?
Ponude je ocijenila i odabir predložila Uprava Jadrana uz suglasnost Nadzornog odbora i uz pravne i financijske savjetnike, odvjetnički ured Mamić-Perić-Reberski-Rimac te Deloitte. PBZ CO je za analizu prijedloga sa svoje strane kao pravne savjetnike angažirao odvjetnički ured Gajski, Grlić, Prka i partneri te EY-Parthenon Hrvatska kao financijske savjetnike. Jadranu je kapital trebao što prije i uz veću izvjesnost provedbe transakcije. Prema pozivu za skupštinu, uz najvišu ponuđenu cijenu, kao glavni i odlučujući kriterij, ponude su morale ispuniti i sve formalne i strukturne uvjete, jer ponuđena cijena vrijedi samo ako je transakciju moguće i provesti.
Kako navodi izvještaj Uprave i Nadzornog odbora, predstavljen dioničarima, ponude preostala dva ponuditelja sadržavale su uvjete i ograničenja koji su smanjivali vjerojatnost provedbe, iako su ponudili više cijene. Prema izvještaju, jedna ponuda nije udovoljila formalnim uvjetima iz procesa, a kao dokaz o sredstvima dostavljena je samo izjava odvjetničkog društva. Druga je bila formalno uredna, ali se oko 80 posto iznosa planiralo financirati kreditom za koji zahtjev još nije bio ni podnesen, a uključivala je i djelomičnu prodaju imovine, hotela i kampa. Za konzorcij izvještaj navodi dokaze o raspoloživim sredstvima članova i njihovih povezanih društava, koja značajno premašuju iznos dokapitalizacije, kao i razrađene planove razvoja za svaki objekt, bez rasprodaje imovine. Zato je Uprava uz suglasnost NO-a Jadrana ponudu konzorcija ocijenila kao optimalnu, a dioničari su tu ocjenu potvrdili na Glavnoj skupštini, jednoglasno među danim valjanim glasovima.
Nesumnjivo je da je odluka donesena na najvišoj mogućoj stručnoj razini i uz potpuno razmatranje svih okolnosti, u najboljem interesu naših članova i same kompanije. Osobito je važno što je odluku svojim glasovima podržao i Grad Crikvenica, što govori o potpori lokalne zajednice. Drago nam je i da je Erste Plavi, kao drugi najveći suvlasnik kompanije, imao potpuno isti odabir. Erste Plavi, kao što je poznato, ima iskustva u turizmu i to u smještaju visoke kategorije, a svima nam je cilj podizati kategoriju hotela i ulagati u njihovu obnovu. Očekujemo da novi suvlasnik pokaže razvojne planove i kontinuirano povećava vrijednost kompanije.
Kako se promjena vlasničke strukture Jadrana uklapa u uobičajenu investicijsku praksu mirovinskih fondova?
Takva je promjena uobičajena u strateškim ulaganjima, gdje nastupamo slično fondu privatnog kapitala. Aktivan smo vlasnik i bavimo se korporativnim upravljanjem, ali nismo hotelijer. Možemo biti strpljiv dugoročni dioničar i pomoći kompaniji da prođe zahtjevno razdoblje, a kada dođe faza velikih ulaganja, dobro je dovesti partnera koji donosi i kapital i specifično znanje. Uloga dobrog vlasnika je prepoznati kada kompaniji treba nešto više od onoga što joj sam može dati i na vrijeme promijeniti pristup. Dokapitalizacija zato nije izlazak, nego način da kompanija dobije ono što joj treba, a da naši članovi zadrže udio u budućem rastu.
Kako je najavljeno, prioritet Jadrana je modernizacija postojećih objekata i podizanje njihove kategorije, a značajniji učinci ulaganja očekuju se već od 2028. godine. Je li to izvedivo?
Smjer je ispravan. Na zrelim destinacijama najbrži povrat često dolazi iz obnove postojećih objekata. Vjerujem da se prvi učinci mogu vidjeti relativno brzo, ali puni rezultati investicijskog ciklusa dolaze postupno, kroz više sezona. Detaljan plan i rokove trebaju predstaviti novi većinski vlasnik i Uprava. Mi ćemo kao dioničar pažljivo pratiti ostvarenje.
Općenito, hrvatski turistički sektor vidi se kao jedan od najatraktivnijih. Slažete li se? U javnosti se često raspravlja i o vlasništvu nad turističkim kapacitetima. Kako na to gledate?
Djelomično. Sektor je važan i otporan, ali ne bih rekla da je sam po sebi atraktivan za svaku investiciju. U prvih osam mjeseci ove godine ostvareno je 78 milijuna noćenja u komercijalnom smještaju, na razini lanjskih. Rast se sve manje može temeljiti na samom broju gostiju. Prostor vidim u podizanju kvalitete, duljoj sezoni i profesionalnom upravljanju. Pritom treba računati na visoke troškove rada i obnove te na cjenovnu konkurentnost, jer gosti sve pažljivije uspoređuju što dobivaju za svoj novac. Atraktivan je dobro pozicioniran i dobro vođen hotel, a ne turizam kao etiketa.
Turizam je strateška grana hrvatskog gospodarstva i logično je da smo kao fond u njemu prisutni. Rasprava o tome tko su vlasnici turističkih kapaciteta razumljiva je s obzirom na važnost tog sektora. Za nas je ključno da vlasnik doista ulaže, razvija kompaniju i odgovorno se odnosi prema zaposlenicima i zajednici u kojoj posluje, jer se tako dugoročno gradi i vrijednost ulaganja naših članova. Na prvom nam je mjestu uvijek interes naših članova. Zato mi je drago što je u Jadranu izabran partner koji dobro poznaje naše destinacije i koji je predstavio razvojni plan kompanije.
Koje ključne izazove i prilike očekujete na financijskim tržištima u idućim godinama i koji će biti prioriteti PBZ CO-a?
Najveći izazov je koncentracija globalnih tržišta oko jedne teme i pitanje hoće li ulaganja u umjetnu inteligenciju donijeti očekivane povrate. Uz to, obveznice su u nekoliko navrata posljednjih godina slabije štitile portfelje u trenucima stresa, a javni dugovi i inflacija ostaju otvorena pitanja. Na domaćem tržištu izazov je i to što su nakon snažnog rasta vrednovanja prilike manje očite nego prije nekoliko godina.
Prilike vidim u razvoju domaćeg tržišta kapitala, novim izdanjima, infrastrukturi i privatnim tržištima, gdje dugoročan ulagač može zaraditi dodatni prinos jer si može priuštiti strpljenje. Prioriteti su nam jasni. To je ostvarivanje što boljih prinosa u odnosu na preuzeti rizik, šira diversifikacija, jačanje stručnog tima i financijska pismenost članova, jer sljedećih 25 godina ovog sustava ovisit će i o tome koliko ga građani razumiju.

Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu