

Euro se spustio na najnižu razinu prema dolaru od svibnja 2025. U utorak je pao na 1,1312 dolara, dok se u srijedu tijekom azijskog trgovanja kretao oko 1,1337 dolara. Euro slabi zbog očekivanja daljnjeg povećanja američkih kamatnih stopa te energetskih i političkih rizika u Europi. Dolar je u rujnu prema zajedničkoj europskoj valuti ojačao gotovo 2,5 posto, krećući se prema najvećem mjesečnom rastu u posljednjih 14 mjeseci te trećem uzastopnom tromjesečnom dobitku.
Energetska neizvjesnost
“Riječ je o široko rasprostranjenoj snazi dolara zbog rasta prinosa”, izjavio je Bloombergu Win Thin, glavni ekonomist u Bank of Nassau. Prinos na 30-godišnje američke državne obveznice porastao je na najvišu razinu od 2002.
U središtu tržišne pozornosti nalazi se razlika između očekivanih poteza američke i europske središnje banke. Ulagači smatraju da je američko gospodarstvo sposobnije podnijeti daljnje monetarno zaoštravanje od eurozone. Premda očekuju dodatna povećanja kamata i u Europi, ulagači zasad daju prednost dolaru. Rast prinosa na američke državne obveznice također ide u prilog jačanju dolara u odnosu na kojeg su gotovo sve valute skupine G10 tijekom trgovanja u utorak izgubile na vrijednosti.
Kamatna razlika već je izražena. Fed je 16. rujna povećao referentni kamatni raspon za četvrtinu postotnog boda, na 3,75 do četiri posto. ECB je šest dana prije za toliko povećao svoju depozitnu stopu, na 2,50 posto. Obje su središnje banke, dakle, u rujnu zaoštrile monetarnu politiku, ali američke kamate ostale su osjetno više. Za daljnje kretanje tečaja važno je hoće li sljedeće odluke i promjene tržišnih očekivanja tu razliku povećati ili smanjiti.
“Američko gospodarstvo raste snažnim tempom, Europa gubi globalnu utrku u umjetnoj inteligenciji, a opskrba energijom i francuska politika i dalje su veliki razlozi za zabrinutost kada je riječ o euru”, izjavio je Reutersu Brent Donnelly, predsjednik tvrtke Spectra Markets, specijalizirane za analizu i trgovanje na deviznom tržištu. Referentne europske cijene plina početkom rujna dosegnule su najviše razine od 2022. pa energetska neizvjesnost ostaje jedan od razloga zbog kojih tržište opreznije procjenjuje europske gospodarske izglede.
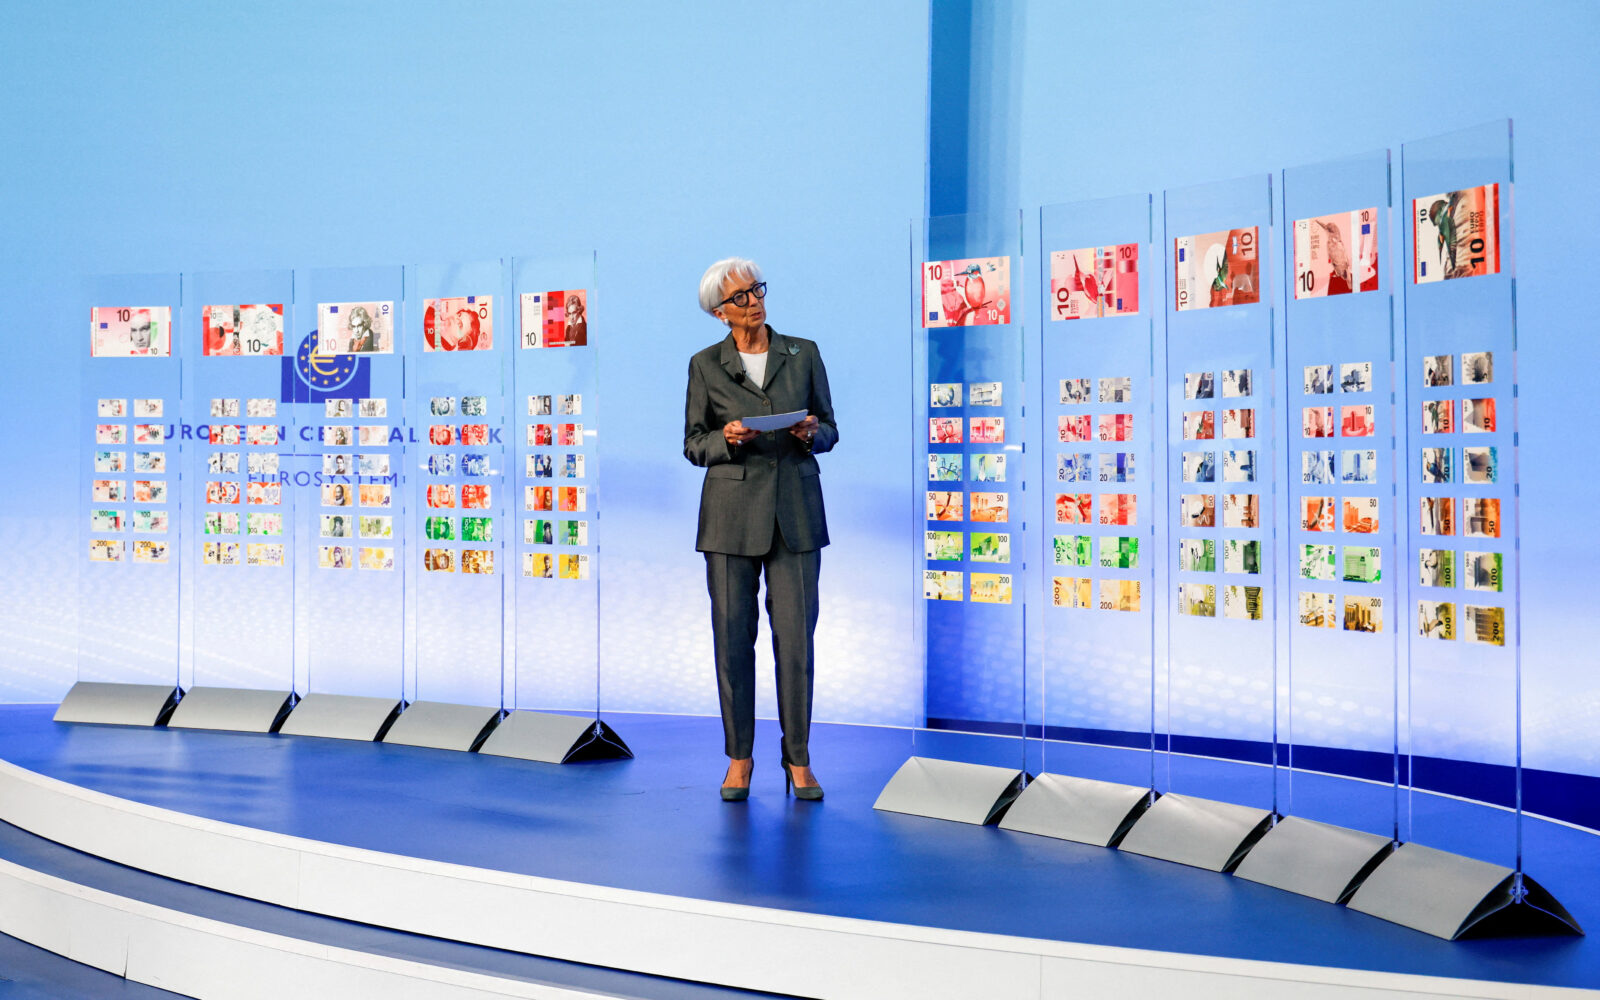
Na očekivanja o daljnjim potezima ECB-a utjecao je i nastup predsjednice Europske središnje banke Christine Lagarde pred Odborom Europskog parlamenta za ekonomsku i monetarnu politiku 28. rujna. Osim što je naglasila da ECB očekuje višu inflaciju, upozorila je i na učinak rasta dugoročnih kamatnih stopa.
“Iako se gospodarski rast pokazao otpornim, od naše posljednje sjednice dugoročne kamatne stope znatno su porasle, što će usporiti rast i ograničiti to prelijevanje snažnije nego što smo predvidjeli u rujanskim projekcijama”, rekla je Lagarde. Poručila je da odgovor monetarne politike treba ostati odmjeren.
Objasnila je da ECB odluke temelji na inflacijskim izgledima i povezanim rizicima, kretanju temeljne inflacije i učincima svoje politike na troškove financiranja i gospodarstvo. Takvo obrazloženje nije najava odustajanja od novih povećanja kamata, ali pokazuje da ECB u procjenu potrebnog zaoštravanja monetarne politike uključuje i rast tržišnih troškova zaduživanja.
Za valutno tržište važno je kako se ta procjena razlikuje od očekivanja o Fedu. Valutni strateg nizozemske bankarske grupacije ING Francesco Pesole Lagardein nastup je protumačio kao ublažavanje tržišnih očekivanja o listopadskom povećanju kamata ECB-a. Smatra da bi, ako jedna od dviju središnjih banaka u listopadu poveća kamate, to prije mogao biti Fed. Ipak, ING-ovi ekonomisti u osnovnom scenariju očekuju da će obje središnje banke pričekati do prosinca. Unatoč kratkoročnim pritiscima, ING do kraja godine predviđa oporavak eura prema dolaru u odnosu na sadašnju razinu.
Ni očekivanja novih američkih povećanja kamata nisu stabilna. Predsjednik njujorškog Feda John Williams rekao je da “nema potrebe za žurbom” s podizanjem stopa. Nakon njegove izjave prinosi na dvogodišnje američke državne obveznice pali su za oko 3,5 baznih bodova. Vjerojatnost povećanja kamata sljedećeg mjeseca, koju impliciraju terminski ugovori na Fedovu kamatnu stopu, smanjila se sa 71 na približno 50 posto.
Uz kamatna očekivanja, euro opterećuje i francuska fiskalna i politička neizvjesnost. Kao što smo već pisali, tamošnja tržišta su uoči predsjedničkih izbora sljedeće godine pod pritiskom duga i političke blokade. Razlika između prinosa na francuske i njemačke državne obveznice premašila je 115 baznih bodova, najviše od 2012. Na valutnom tržištu cijene opcija istodobno upućuju na povećanu potražnju za zaštitom od daljnjeg slabljenja eura.
Procjene Morgan Stanleya
Prognoze daljnjeg kretanja eura razlikuju se i prema vremenskom horizontu. Morgan Stanley revidirao je svoju prognozu i sada očekuje da će euro do sredine 2027. oslabjeti na 1,10 dolara, približno tri posto ispod razine na kojoj se trgovalo u srijedu ujutro. Analitičari banke očekivanu snagu dolara povezuju s kamatnim razlikama u njegovu korist, otpornošću američkoga gospodarstva i političkim rizicima u Europi, osobito francuskim predsjedničkim izborima u proljeće 2027. Na kraći rok, analitičar Howard Du iz TD Securitiesa očekuje oporavak eura prema 1,14 dolara, uz nepovoljan učinak prilagodbe portfelja krajem mjeseca na američku valutu.
Rujanski pad zasad ne daje jednoznačan odgovor o kretanju eura do kraja godine. Daljnji smjer eura ovisit će o američkim gospodarskim podacima, novim signalima Feda i ECB-a te energetskim i političkim rizicima u Europi. Kratkoročni oporavak pritom ne bi nužno značio i preokret trenda.
Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu