Trgovina na malo, a prije svega, veliki trgovački lanci kao njezini najvidljiviji i najjači eksponenti, jedan je od sektora čiji su poslovni modeli svakako natprosječno izloženi pozornosti i sudu javnosti. Sveprisutni su, građani se s njima susreću gotovo svakodnevno, a kao zadnja karika u lancu opskrbe koja isporučuje hranu i osnovne proizvode krajnjim potrošačima najneposrednije ih se veže i uz utjecaj na kućne budžete.
Usto, kroz iskustvo kupovanja – police, cijene, akcije, programi vjernosti – većini je nekako lakše oblikovati stav o tom biznisu i akterima, nego o primjerice poslovanju energetike, logistike ili telekoma. Narativi o njemu izoštrili su se naročito s rastom inflacije, kada su se cijene hrane, pitanja marži i lanca odgovornosti za poskupljenja jače počeli potencirati i u medijskim i političkim raspravama.
U novije vrijeme cijene hrane usporavaju, ali tome je prethodilo nekoliko godina u kojima je ona, uz usluge, imala najveći doprinos inflaciji, a percepcija građana obično je vođena višegodišnjim, kumulativnim poskupljenjima. U dubokoj sjeni javnih narativa i percepcija, a uz sve zahtjevnije poslovno okruženje i usporavanje potrošnje, u maloprodajnom biznisu odvijaju se optimizacije procesa i bitke za kupce i tržišne pozicije u kojima sve važniju ulogu imaju napredni tehnološki alati, uključujući i umjetnu inteligenciju (AI).
Troškovni pritisci
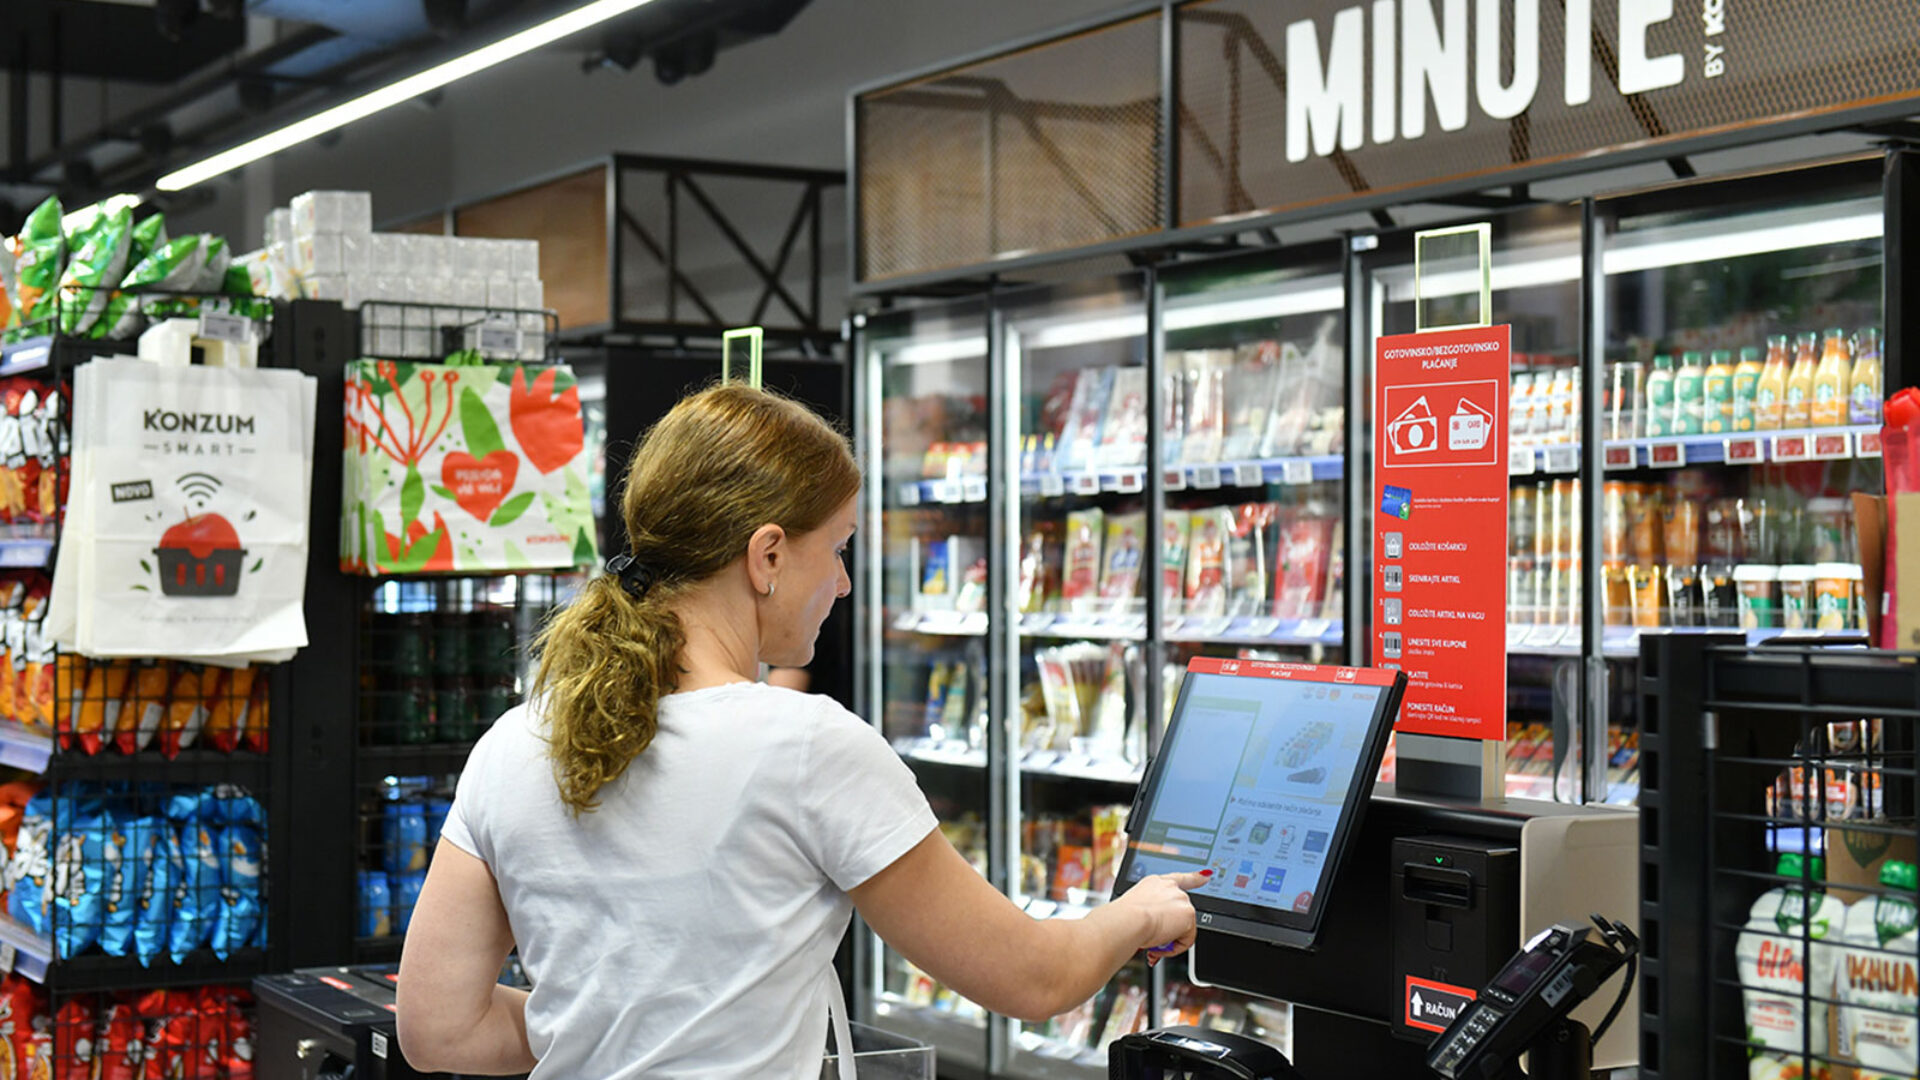
“Tehnologija i podaci sve su važniji za način na koji upravljamo poslovanjem. AI i napredna analitika koriste se u upravljanju zalihama, asortimanom i promocijama, ali i za razvoj našeg programa vjernosti i personaliziranih ponuda kako bi kupci dobili relevantniju ponudu, a poslovanje bilo učinkovitije”, ističe Zoran Mitreski, predsjednik Uprave Konzuma, u čijoj prodajnoj mreži svaki dan kupuje oko pola milijuna ljudi.
Istodobno, istraživanja o tržištu maloprodaje upućuju, uz ostalo, na to da potrošači postaju sve informiraniji, zahtjevniji i – manje lojalni. Prema posljednjem takvom istraživanju Hrvatske gospodarske komore, hrvatski građani u 2025. godini u prosjeku su kupovali robu široke potrošnje na 4,58 različitih prodajnih mjesta. Kao vodeće razloge najčešćeg odabira trgovine ističu blizinu (58 posto), povoljne cijene (50 posto) te posebne promocije i akcije (45 posto). I pored toga, okruženje postaje zahtjevnije, otprije ističu poznavatelji tog biznisa. Tome, kažu, pridonose inflacijom potaknuti troškovni pritisci u sferi plaća, operativnih troškova logistike i energenata, kao i troška četvornoga metra.
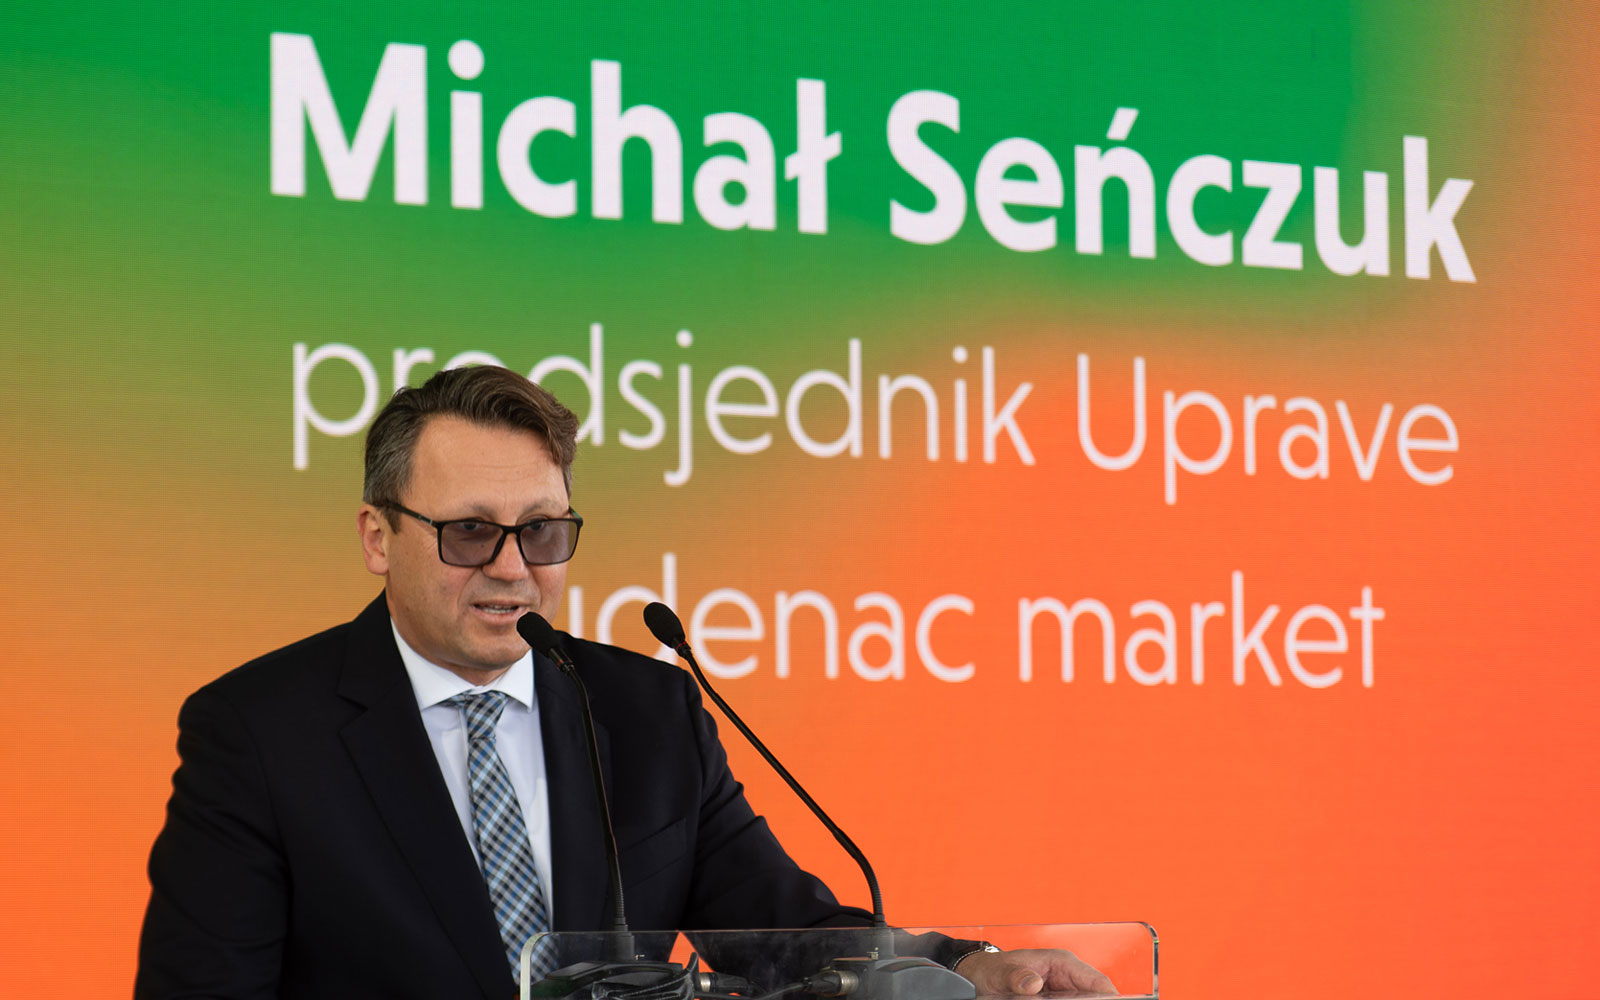
Michal Senczuk, predsjednik Uprave Studenca, ističe da hrvatska maloprodaja i dalje bilježi rast, ali da usporavanje potrošnje pokazuje da tržište ulazi u novu fazu razvoja. “U takvom okruženju pobjednike će više nego ikad određivati kvaliteta i učinkovitost poslovnog modela te sposobnost prilagodbe okruženju koje se neprestano mijenja”, kaže.
U raznim profilima trgovačkih objekata u maloprodaji kupci su u prvih osam mjeseci ove godine obavili gotovo 1,1 milijardu kupnji na koje su potrošili nešto manje od 20 milijardi eura. Od toga je 8,8 milijardi eura potrošeno na 600 milijuna računa izdanih u trgovinama hranom, pićem i neprehrambenim proizvodima široke potrošnje.
Većina je prošla kroz fiskalne blagajne mreže supermarketa, hipermarketa i drugih formata trgovina koje se u sustavu fiskalizacije kategoriziraju kao nespecijalizirane prodavaonice pretežito hranom, pićem i duhanom. One su u prve dvije trećine ove godine kupcima ispostavile gotovo 550 milijuna računa vrijednih 8,2 milijarde eura, a uz sličnu dinamiku međugodišnjeg rasta i u preostaloj trećini, kraj bi godine mogle dočekati s oko 12 milijardi eura.
Te brojke oslikavaju dimenzije terena na kojemu se odvija tržišna utakmica na domaćem tržištu maloprodaje i njegova najvećeg “podsektora” koji, prije svega, predstavljaju trgovački lanci poput Konzuma, Lidla, Spara, Plodina, Kauflanda, Studenca, Tommyja… Tim redom te su kompanije bile pozicionirane i na ljestvici najvećih u sektoru trgovine na malo i preklani i prošle godine, kad su poduzetnici iz tog sektora ostvarili rast poslovnih prihoda za oko 7,5 posto, na više od 22,3 milijarde eura.
Među top 10 najvećih u njemu su se mimo glavnih igrača u maloprodaji hrane pozicionirala samo dva iz segmenta “neprehrane” – Pevex kao najveći lanac u “uradi sam” (do-it-yourself) niši s asortimanom od više od 65 tisuća proizvoda za izgradnju, opremanje i uređenje doma i vrta, te dm-drogerie markt kao lider u drogerijskoj maloprodaji u Hrvatskoj.
Klubu milijardera po prihodima u djelatnosti trgovine na malo, koji je još 2024. imao tri člana – Konzum, Lidl i Spar – lani su se pridružile i Plodine. Te četiri kompanije prihodima su zauzele mjesta i na top 10 listi najvećih poduzeća iz svih djelatnosti u RH, na kojoj je zastupljenija od trgovine na malo bila samo energetika (s pet kompanija među prvih 10).
Nastavak rasta, ali…
Kretanja u trgovini umnogome odražavaju potrošačko raspoloženje. Percepciju u tom pogledu svakog mjeseca anketiranjem prati Hrvatska narodna banka. Najnoviji nalazi, za kolovoz, pokazali su mjesečni pad potrošačkog raspoloženja, ali sva tri njegova indeksa (pouzdanja, očekivanja i raspoloženja potrošača) u odnosu na isti mjesec 2025. i dalje su na nešto višim razinama.
Međutim, kao i kod niza drugih ekonomskih indikatora u novije vrijeme, i kretanje onih vezanih uz potrošnju najsažetije bi se mogli opisati kao “nastavak rasta, ali uz usporavanje tempa”. Na tom tragu su i posljednje procjene BDP-a, odnosno osobne potrošnje kao njegove najveće sastavnice. To je povezano i s ovogodišnjom dinamikom plaća, zaposlenosti i kreditiranja stanovništva koja je također u znaku “rasta, ali sporijeg”, a to posljedično vrijedi i za statistiku prometa trgovine na malo. Ona i u prvih sedam mjeseci ove godine bilježi solidan međugodišnji rast od gotovo pet posto nominalno i 2,2 posto realno, ali u istom razdoblju lani on je bio jači (6 posto nominalno i 3,8 prilagođeno za inflaciju).
No, za cijene, barem kad je riječ o ukupnoj stopi inflacije u dosadašnjem dijelu godine, “nastavak rasta uz usporavanje” baš i ne vrijedi. Nakon četiri mjeseca ubrzanja godišnje stope, potom tri mjeseca usporavanja te ponovnog ubrzanja u kolovozu, rezultanta je nešto viša prosječna inflacija u odnosu na lanjski 8-mjesečni prosjek. Dobra vijest oko inflacije je da je kod hrane i bezalkoholnih pića značajno usporila. Krajem srpnja njihove cijene u usporedbi s istim mjesecom prošle godine bile su i neznatno niže, s tim da je prosječna godišnja stopa rasta u prvih sedam mjeseci iznosila nešto manje od 1,9 posto, a u slučaju hrane 1,7.
Usporedbe radi, u isto vrijeme lani cijene hrane bile su na 5,4 posto godišnjeg rasta. Usporavanje te komponente inflacije izravno se dotiče trgovaca, ponajprije u kontekstu utjecaja administrativnog ograničenja maloprodajnih cijena niza proizvoda među kojima prevladavaju upravo prehrambeni. Vlada je s obrazloženjem zaštite najranjivijih skupina građana nekoliko puta dosad proširivala taj popis. Lani je to učinila dvaput. Najprije je početkom veljače lista proširena s prvotnih 30 na 70, a u studenome za dodatnih 30, na ukupno 100 artikala.
Kako su time mahom obuhvaćene najfrekventnije namirnice iz svakodnevne potrošačke košarice, a hrana općenito u njoj ima značajan udjel, za trgovce to znači i pritisak na marže, odnosno profitabilnost. Veliki lanci s prevladavajućim većim formatima trgovina u prodajnoj mreži imaju znatno širi asortiman pa lakše od malih amortiziraju ta ograničenja kroz prelijevanja (dijela) troškova, odnosno kompenzacije na drugim, luksuznijim kategorijama proizvoda.
Marža blago pala
Promatra li se cijeli sektor trgovine na malo, u protekle dvije godine marža operativne dobiti EBITDA-e je stagnirala, odnosno blago pala. U 2024. zadržala se na 8,1 posto zabilježenih godinu prije, a lani je pala na 7,9 posto, što je nešto slabije i od tog pokazatelja za 2021. Međutim, niti su sve trgovačke niše pod istim pritiscima na profitabilnost, niti je to slučaj s pojedinim kompanijama unutar iste niše, pa tako i maloprodaji (pretežito) hrane.
Njihove pozicije, strategije i načini prilagodbi tržišnom okruženju razlikuju se, uz ostalo, s obzirom na veličinu i strukturu prodajne mreže, a određene specifičnosti proizlaze i iz ekonomije obujma povezane s vlasničkim obilježjima jer su neki od najvećih lanaca dio velikih međunarodnih grupacija.
Među onima s prihodom većim od pola milijarde eura, a takvih je sedam, tri su u domaćem vlasništvu (Konzum, Plodine i Tommy), a ostali u stranom. Pritom su Lidl i Kaufland zapravo sestrinske kompanije unutar njemačke Schwarz Grupe koja je, ukupno, unatrag nekoliko godina prihodima jača od Konzuma.
Promatra li se nešto širi krug od 15-ak najvećih u tom segmentu maloprodaje, vlasnički prevladavaju oni u rukama domaćih vlasnika, a uz već spomenuta tri lanca, među njima su i KTC, Narodni trgovački lanac (NTL), Trgovina Krk te Boso i Ribola. Strani investitori, uz već spomenutu četvorku, stoje i iza Metro Cash & Carryja i Eurospina.
Prošle godine praktično svi su oni povećali prihode. Točnije, Konzum je jedini iskazao pad (za 4,7 posto), spustivši se ispod dvije milijarde eura dosegnute godinu prije, ali to smanjenje rezultat je organizacijskog preslagivanja, odnosno izdvajanja veleprodaje (u Roto dinamic) i nekretnina. Dakle, promatrano “isto na isto” i on je zabilježio rast. U “klubu” sedmorke s više od pola milijarde prihoda dvoznamenkast postotni rast lani su ostvarili Studenac, Tommy i Kaufland. Istodobno, operativnu dobit povećali su Konzum, Lidl, Kaufland i Tommy, dok je kod Spara, Plodina i Studenca bila nešto niža nego godinu prije.
Studenac i promjene prioriteta
Čelni čovjek Konzuma kaže kako je na gotovo 1,9 milijardi eura prihoda kompanija ostvarila 196,6 milijuna eura normalizirane EBITDA-e, kao i značajan rast neto dobiti. Posebno ipak naglašava da je 2025. godinu Konzum završio bez duga po kreditima.
“Takav rezultat u zahtjevnom tržišnom okruženju potvrđuje stabilnost poslovanja, ali i snagu modela koji počiva na širokoj domaćoj ponudi. Oko dvije trećine proizvoda na našim policama dolazi od hrvatskih dobavljača, a do kupaca stižu kroz više od 600 prodavaonica diljem zemlje”, navodi Mitreski te dodaje da je lani otvoreno pet novih objekata, modernizirano 40 sezonskih, a dodatno se unaprijedilo online kupnju i dostavu. U povećanje plaća više od deset tisuća ljudi koji rade u Konzumu u 2025. uloženo je 26 milijuna eura, kaže, a novi kolektivni ugovor koji je na snazi od početka ove godine nosi dodatnih 25 milijuna eura za primanja zaposlenika.
Za Studenac je pak 2025. bila godina promjene strateških prioriteta nakon što mu je godinama glavni pokretač razvoja bilo snažno poslovno širenje, uključujući i niz akvizicija.
“Lani smo pokazali da možemo nastaviti značajno rasti i u novim okolnostima te uz nove strateške prioritete. Čak 12 posto rasta u prihodima, najveća stopa rasta među konkurentima, potvrđuje da vrijednost danas stvaramo povećanjem učinkovitosti postojećeg poslovanja”, ističe Senczuk.
U 2026. rast bilježe kroz veći broj kupaca te rast prodanih volumena, što smatra potvrdom zdravog poslovnog modela i povjerenja kupaca koji im se vraćaju.
“Danas smo više nego ikad usmjereni na kvalitetu poslovanja i iskorištavanja punog potencijala formata praktične trgovine u susjedstvu. Pritom dodatno razvijamo naš koncept trgovine: segmentaciju više ne temeljimo poglavito na gustoći naseljenosti, već na konkretnim potrebama kupaca i razlozima zbog kojih dolaze u trgovinu. Tome prilagođavamo asortiman i cijene, uz daljnja ulaganja u ljude, logistiku, digitalizaciju, i učinkovitije procese”, poručuje čelnik Studenca, uvjeren da će im upravo spoj blizine kupcu, kvalitetnih zaposlenika, tehnologije i operativne izvrsnosti određivati dugoročnu konkurentnost.
Specifičnost Metroa
Metro Hrvatska svoj razvoj gradi na specifičnom poslovnom modelu koji, prije svega, počiva na profesionalnim kupcima i HoReCa poslovanju u kojemu je tržišni lider, ali u njegovim centrima kupovati mogu i “obični potrošači”. U vodstvu kompanije kažu da nastavljaju snažno ulagati u područja ključna za konkurentnost HoReCa sektora – kvalitetu svježih proizvoda, domaću proizvodnju, stabilnost cijena i učinkovitost poslovanja. Kao važan dio strategije ističu i jačanje domaćeg opskrbnog lanca, tvrdeći da im gotovo 80 posto dobavljača svježeg voća i povrća čine hrvatski proizvođači. Ove godine su, tvrde, udvostručili broj lokalnih partnera uključenih u suradnju.
“Time želimo dodatno povezati domaću proizvodnju s potrebama profesionalnih kupaca i pridonijeti stabilnijem i otpornijem opskrbnom lancu. Istodobno, programom “Naše profi cijene za vaš profit” osiguravamo trajno povoljne cijene za gotovo 3000 ključnih proizvoda, a 77 posto našeg asortimana zadržalo je istu ili nižu cijenu u odnosu na referentni datum iz svibnja 2025.”.
U segmentu tzv. neprehrambene trgovine atribut najvećeg lanca otprije nosi Pevex. Lider u “do-it-yourself” segmentu s mrežom od 34 prodajna centra u 30 gradova u Hrvatskoj posluje kroz tri prodajna kanala – maloprodaju, veleprodaju i mrežnu trgovinu. Lani je, kao i godinu prije, zabilježio dvoznamenkast (14-postotni) rast prihoda, na gotovo 580 milijuna eura. Tijekom nedavnog otvorenja novog centra u Dugopolju predsjednik Uprave Krešimir Bubalo potvrdio je nastavak investicijskog ciklusa Pevexa najavljujući skoro otvaranje prodajnog centra u Požegi, nakon čega idu Karlovac, Sisak, Novi Zagreb, Koprivnica, Opuzen, Split te Velika Gorica. Usto je naglasio da se intenzivno radi i na tehnološkom napretku kompanije uvođenjem humanoidnih robota, autonomnih viličara, digitalnih cijena i samoposlužnih blagajni.
U skupini najvećih u “neprehrani” slijede ga dva drogerijska lanca – dm i Müller. Novim dvoznamenkastim rastom prihoda dm-drogerie markt samo je učvrstio lidersku poziciju u tom segmentu maloprodaje. Kako se u njegovu slučaju poslovna godina ne podudara s kalendarskom (1. listopada do 30 rujna), i podaci u odnosu na one za potrebe statističkog izvještavanja (za kalendarsku 2025. prihodi su mu stigli nadomak pola milijarde eura) se razlikuju. Direktor tvrtke Mirko Mrakužić ističe da je u poslovnoj 2024./2025. rast prometa ostvaren u svim ključnim segmentima poslovanja, posebno ističući online prodaju i segment bezreceptnih medicinskih proizvoda (OTC), koji već nekoliko godina postojano bilježi visoku stopu rasta.
“Tržište maloprodaje i dalje obilježavaju velike promjene kupovnih navika. Posebno se ističu snažna digitalizacija te povećana usmjerenost kupaca na zdravlje, održivost i vrijednost za novac. U takvim okolnostima u godini obilježavanja 30 godina poslovanja u Hrvatskoj nastavljaju se ulaganja u razvoj prodajne mreže, digitalnih usluga i stabilnosti cijena”, naglašava.
Tijekom protekle poslovne godine u razvoj poslovanja i digitalizaciju uloženo je više od deset milijuna eura, otvorene su dvije nove trgovine, a broj online kupnji porastao je za više od 44 posto. U spektru niša “neprehrambene” maloprodaje među desetak najvećih po prihodima su i Tisak te Bauhaus, zatim tri vodeća trgovca u opremanja i uređenja doma – Lesnina, Fliba (Emmezeta) i Jysk – te lanac trgovina autodijelova Tokić. Komentirajući glavna obilježja tržišta, u Jysku ponajprije ističu snažnu konkurencija i pritiske na tržište rada.
Čeka se Tommy
“Dok smo se prije za nove zaposlenike u prvome redu natjecali s drugim trgovcima, danas je konkurencija u tom pogledu znatno šira od naše branše. Zato kontinuirano ulažemo u naše postojeće zaposlenike, istodobno radeći na privlačenju novih kolega”, kaže komunikacijska menadžerica Zvjezdana Sirk Novak. Dodaje kako Jysk nastavlja s ekspanzijom, s posebnim fokusom na veće gradove, gdje je jedan od glavnih izazova pronalazak adekvatnih prostora. Za iduću godinu, pak, u sklopu otvaranja novih mogućnosti za daljnji rast planira se i testiranje različitih manjih formata trgovina, kao i nastavak ulaganja u razvoj atraktivno dizajniranih linija namještaja i dekoracija za dom.
Svi najveći akteri na maloprodajnom tržištu ističu investicije, a unatrag nekoliko godina među najznačajnijima su bila velika kapitalna ulaganja u logističko-distributivne centre. Na razini sektora trgovine na malo u cjelini investicije u novu dugotrajnu imovinu lani su iznosile 328 milijuna eura, što je manje nego u 2024., a i te godine je u odnosu na prethodnu zabilježen pad.
U pogledu okrupnjavanja vodećim igračima je na domaćem tržištu, prema Dragi Munjizi, konzultantu i interim (krizni/privremeni) menadžeru specijaliziranom za “retail” biznis, hipotetski “na raspolaganju” nešto više od deset posto tržišnog udjela, pri čemu se posebno zanimljivim smatra nekoliko regionalnih lanaca na području Dalmacije i Slavonije. Preslagivanja su u srednjem roku moguća i u skupini deset najvećih.
U međuvremenu, zanimljiviji projekt na tržištu koji bi se, prema najavama, trebao realizirati već ove jeseni, a implicira (i) promjene vlasništva, burzovni je iskorak, odnosno inicijalna javna ponuda (IPO) dionica splitskog Tommyja Tomislava Mamića. Na tome se radi već mjesecima, u pogledu veličine IPO-a neslužbeno se uglavnom spominjalo oko 180 milijuna eura, a time bi novim dioničarima sadašnji vlasnik navodno prepustio između 25 i do 30 posto udjela.