

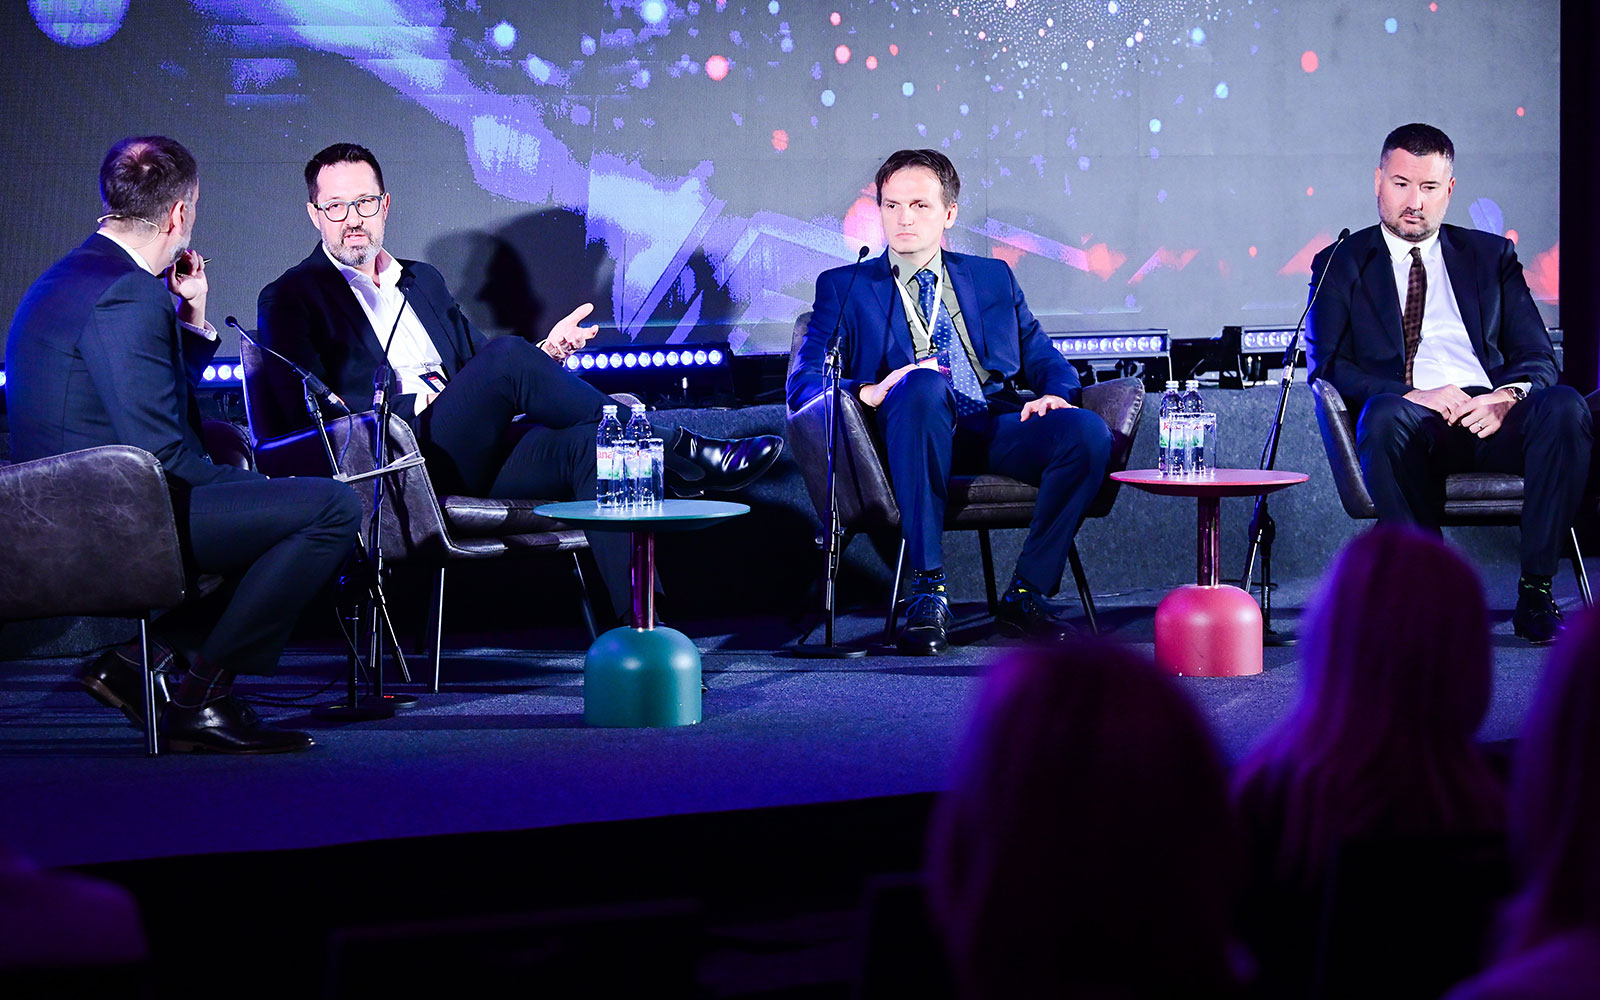
Na blagajni ste s gomilom stvari, vadite mobitel da platite, ali sustav javlja da je odbijeno. Problemi se pojave, ali kome se obratiti? Pitanje je to na koje bankari automatski odgovaraju – u poslovnicu. To je ono što tradicionalnu banku, kažu, razlikuje od neobanaka. Poslovni dnevnik stoga je dio konferencije Zagreb financijski forum posvetio raspravama o digitalnoj transformaciji, modernom bankarenju i umjetnoj inteligenciji. No, jedna riječ u ovoj cijeloj riječi je ključna, a to je povjerenje.
Josip Majher, član Uprave Hrvatske poštanske banke, pojasnio je kako ono funkcionira.
“Na tom igralištu uz banke, su bigtechi i fintechi i tu je jako velika tehnološka utrka kako biti što brži i što kvalitetniji. U toj kvaliteti prije svega mi lovimo neobanke u korisničkom iskustvu. Ono što je teže jest što napraviti kada se morate nekome javiti. Mi imamo poslovnicu, niste zarobljeni s chatbotom i tu je bitna razlika”, kaže Majher dodajući kako danas živimo u vremenu kada moraš biti i švicarski sat i Apple Watch jer da bi bio dobra banka moraš biti pouzdan, precizan, ali i ne ugasiti se kada nestane baterije te imati sve moderne funkcije.
Sigurnost primat
S ovime se slaže i Emil Sapunar, direktor strategije maloprodaje i digitalne transformacije Raiffeisen banke, dodajući kako se neobanke najčešće specijaliziraju za neko područje, no tradicionalne banke nikako ne zaostaju u digitalnom dijelu.
“Važno je da se banke fokusiraju na potrebe klijenata, da zadrže povjerenje. One su u Hrvatskoj dobro razvijene. Nudimo digitalne usluge, primjerice 80 posto kredita, 70 posto depozita, 60 posto računa kod nas je digitalno napravljeno. Prilično smo digitalizirano tržište.”
Majher dodaje i da HPB ima mnogo toga online, dok razvijaju i nove funkcionalnosti. “Radimo na stablecoin novčaniku, on će na više načina biti za međugranično prebacivanje i međunarodna plaćanja. Do kraja ove godine moramo integrirati Croatia banku, osim toga izbacujemo na kanalima virtualne kartice i još mnogo drugih funkcionalnosti.” Govoreći o sigurnosti, koja je u bankarskom sektoru izrazito bitna, kaže kako pretjeranom vidi utrku s tehnologijom koja ide u zanemarivanje zdravorazumske sigurnosti.
Sapunar ističe da je ona preduvjet svega što rade jer se povjerenje koje korisnici polažu u banke teško gradi, a može se izgubiti preko noći.
“Bankarstvo je izuzetno regulirana industrija. No, ako gledamo AI koji nosi novu dimenziju i paradigmu poslovanja na tržištu, još se ne zna u kojem će smjeru to otići. Vidimo chatbotove koji odgovaraju na pitanja klijenata, zatim virtualne asistente, a na kr2aju je tu i agentsko bankarstvo i to je budućnost prema kojoj se ide, hiperpersonalizacija i tu treba biti oprezan.”
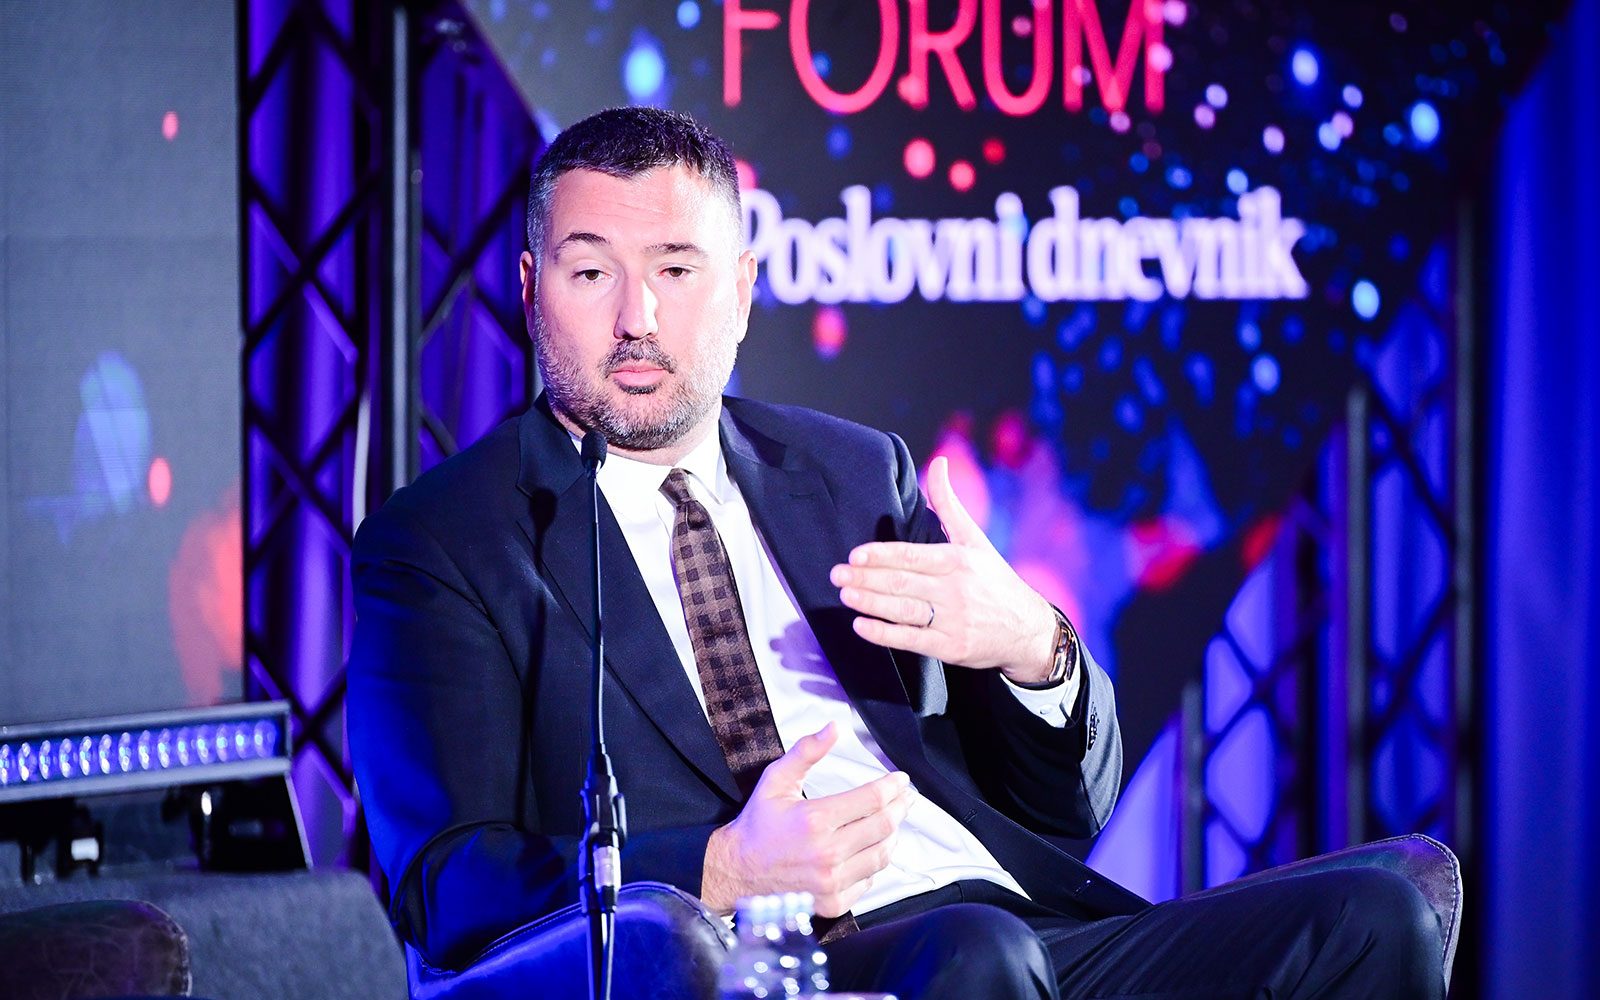
I u toj fazi sigurnost će biti prioritet pa ističe kako će biti potrebna neka vrsta biometrijskog otiska, odnosno autorizacija klijenta za transakcije i plaćanja koja bi možebitno radio agent.
U ime neklasičnih banaka, svoje viđenje na cijelu priču dao je Viktor Olujić, član uprave Monri Paymentsa, koji kaže da čovjek ne gubi svoju vezu s bankom, ali želi imati neobanku koja će mu dati usluge koje klasična ne pruža. “Kada pogledamo Monri, klijent zna s kojim bankama ima odnos. Monri je tehnološka platforma koja pojednostavljuje suradnju s više banaka u Hrvatskoj ili Europskoj uniji. Ako imate tehnološkog pružatelja usluge koji vas prati, lakše je otići van i početi se baviti biznisom tamo.”
Govoreći o sigurnosti, ističe da ona ovisi o tome koliko dobro poznajete klijenta.
“Kada vidite neko neuobičajeno ponašanje, idete u dodatnu provjeru, ne želite ga uznemiriti, nego dobiti provjeru da je on taj koji nešto radi s novcem.”
Tko financira rast?
Postavlja se pitanje i hoće li u tom novom modernom svijetu poslovnice uopće biti potrebne. Majher tvrdi da je njihovo postojanje bitno kako bi klijent mogao doći ako zatreba.
“Ne mislim da su poslovnice stvar prošlosti, samo će se redefinirati njihova uloga. Mislim da klijent očekuje da budemo digitalno kvalitetni, a ako treba, da može doći i pričati s nekim.”
Sapunar dodaje kako se u RBA oko 80 posto kredita odobri digitalno, ali da je poslovnica i dalje važna, stoga je oni uređuju da izgleda kao dnevni boravak. To je, kaže, dio strategije, da se ljudi osjećaju ugodno kada dođu, a u budućnosti je vidi kao kanal za edukaciju klijenata, za usluge te kompleksnije potrebe od onih koje možete pronaći samo na internetu. Banke će biti pristupna potpora digitalnog dijela.
“Radimo i na tome da promijenimo način na koji ljudi uopće imaju interakciju s djelatnicima u poslovnici, tako da ćemo mobilnu aplikaciju spustiti na tablete, koje će djelatnici imati umjesto ovog sustava koji sad imaju gdje sjede za kompjuterom i gdje je nekakav vrlo formalan odnos. Novim pristupom, imat će bliskiju, otvoreniju interakciju.”
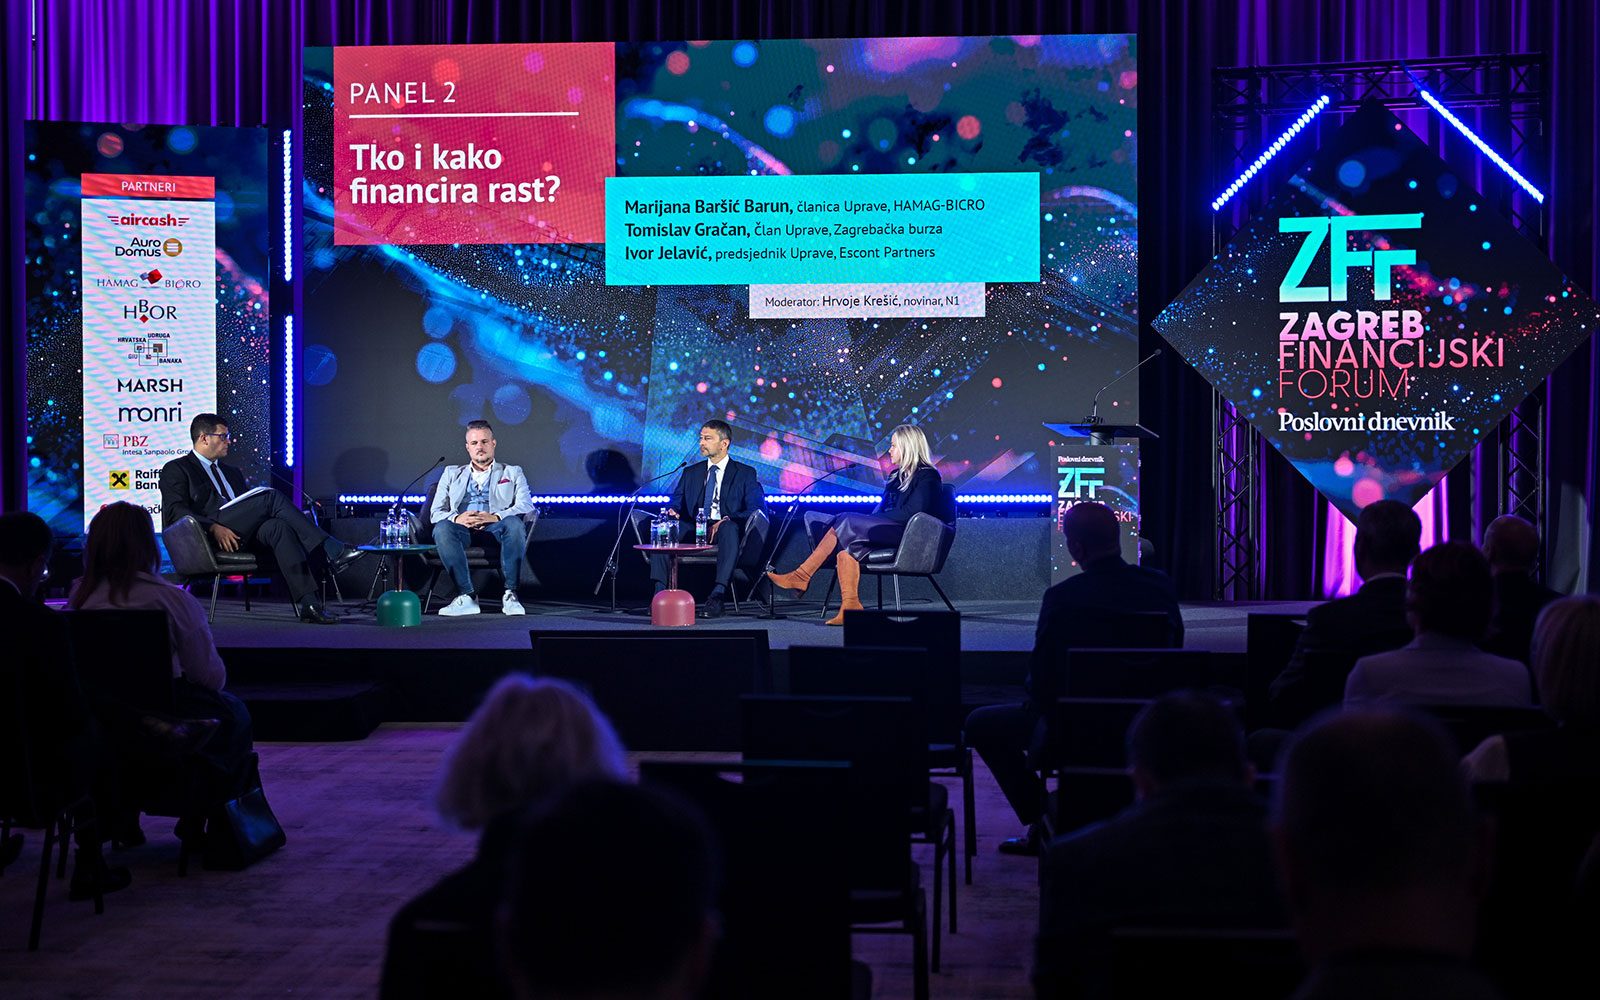
Za kraj su se govornici osvrnuli i na kripto priču. Monri u suradnji sa Electrocoinom omogućuje kripto plaćanja, a pitanje koje je postavio moderator Saša Ćeramilac odnosilo se na to koji problem kupca ili trgovca takvo plaćanje rješava bolje od kartice ili instantnog plaćanja?
“Trgovci žele imati razne platne metode, žele se prilagoditi setu kupaca koji to žele koristiti. Kripto valute vidimo u dva smjera – kod kupaca koji sve žele plaćati kriptom te kod trgovaca koji su tehnološki osviješteni i žele to ponuditi kao plaćanje.”
Kakvi god klijenti ili banke bile, neosporno je da jedni druge trebaju. No, da bi poslovali mora postojati biznis, novac pa onda i kapital. Kakvo je uopće tržište kapitala u Hrvatskoj, razgovaralo se na panelu “Tko i kako financira rast?”
Svake godine slušamo o potencijalu novih inicijalnih javnih ponuda, stoga moderator Hrvoje Krešić pita jesmo li ih do sada vidjeli dovoljno i što na temelju dosadašnjeg stanja možemo zaključiti o našem tržištu? Član Uprave Zagrebačke burze Tomislav Gračan ističe da izdanja ima, ali i da ćemo ove godine vidjeti jedan odličan IPO (Tommy), ali tržište kaže ovisi kako o kojoj godini pa daje statističke podatke Europe. Po njima, u 2025. bilo je 36 IPO-a, od toga Nasdaq grupa imala je 19, London 11, švicarski SIX tri i Zagreb tri.
“Nije bilo Frankfurta, Milana ni Beča. Ove godine je oko 35 posto više do sad u odnosu na prethodno razdoblje od prošle godine. U Europi je otprilike 48 IPO-a, a Hrvatska je imala jednu sekundarnu javnu ponudu (SPO) i imat će jednu inicijalnu”, kaže pa dodaje kako moramo biti svjesni da je hrvatsko tržište relativno malo i da možemo biti zadovoljni dinamikom kakva se događa zadnjih godina jer sve više privatnih kompanija pokazuje interes za tržište kapitala. Dodaje i kako će inicijativa PutNaTržište, koju su pokrenuli Hanfa i Ministarstvo financija, dovesti nove kompanije, ali za to treba vremena.
“Ne treba očekivati da ćemo imati svake godine pet ili deset IPO-a, to nije realno, mala smo država, ali treba se veseliti svakom novom i svakom koji nosi nove ulagatelje. Na tržištu vidimo jako pozitivan trend i očekujem da će se nastaviti ako se ne pogorša geopolitička situacija u svijetu”, ističe. Smatra da će se kvalitetne kompanije u Hrvatskoj uvijek pronaći, a ako investitori imaju priliku ulagati u novu “robu”, onda će i oni doći.
Kada govorimo o izlasku na burzu, obično govorimo o velikom novcu, ali mala i srednja poduzeća teško mogu očekivati ogromnu količinu novca od mirovinskog fonda. Predsjednik Uprave Escont Partnersa Ivor Jelavić kaže kako su aktualna i prošla godina pokazale da postoji interes malih investitora za investiranjem.
“Ono što je nas iznenadilo u ovom prvom valu je da su hrvatski građani bili spremni prepoznati i ulagati u kompanije koje su na početku, imaju vrlo zanimljive projekte i poslovne planove.” Ističe kako i kompanije koje bi željele prikupiti novac, a ne nalaze se u bazenu velikih klijenata, na taj način mogu izaći na tržište kapitala i biti zanimljive institucionalnim investitorima.
Burza nije bauk
No, oni nerijetko manji jednostavno nemaju dovoljno znanja o tome kako krenuti pa stoga pozdravlja inicijativu PutNaTržište.
“Ni tržište kapitala ni burza nisu bauk. To nije nešto komplicirano, ono što trebate napraviti kao mali poduzetnik je jasno prezentirati tržištu svoje planove i morate biti vrlo transparentni. Morate razgovarati s investitorima gdje ste, što ste i na koji način se vaši planovi razvijaju.” Među pokretačima tržišta kapitala, ističe, trebale bi biti velike kompanije “da malom investitoru pokažu da mogu diversificirati svoj portfelj, da mogu imati i državne obveznice i druge vrijednosne papire koje izdaje država, ali i u portfelju imati vrlo stabilna poduzeća.”
Veliku ulogu u rastu malih i srednjih poduzetnika igra država putem HAMAG-BICRO-a čija članica Uprave Marijana Baršić Barun ističe kako od ulaska u Europsku uniju imamo sve više sredstava za pomoć kompanijama kojima su sredstva potrebna. Podsjeća da se 2015. nisu bavili mikrokreditiranjem, a od 2016./2017. su odobrili 17 tisuća zajmova, pri čemu su prvi iznosi bili 25 tisuća eura, a danas su na 150 tisuća eura.
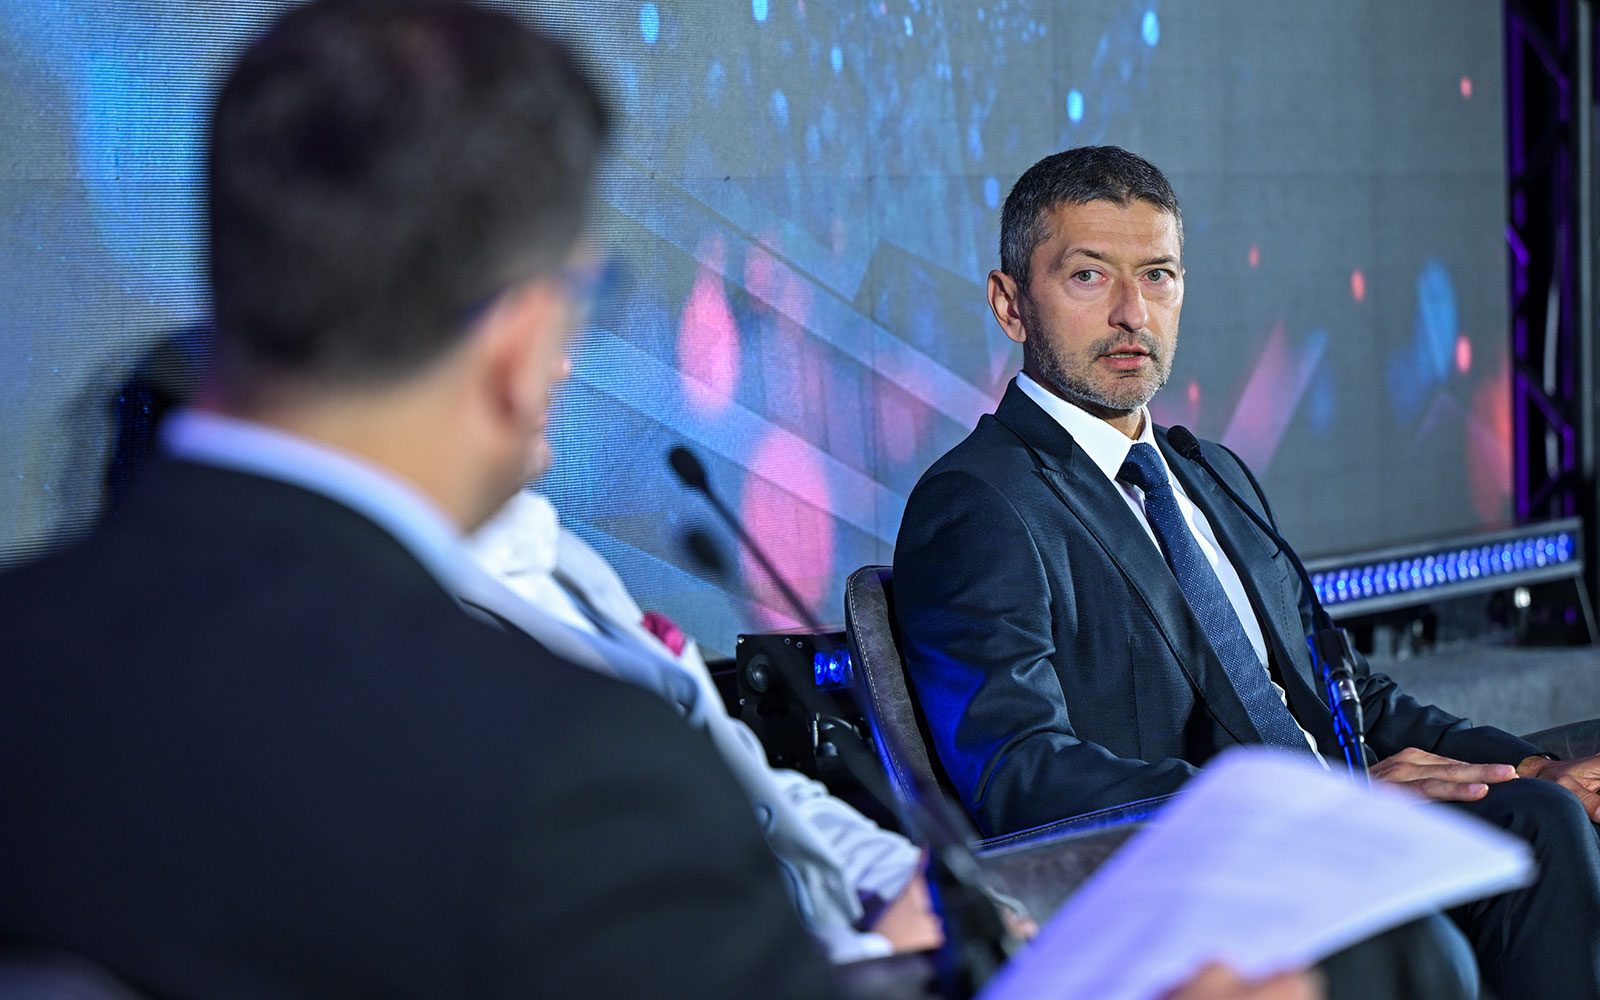
“Može se prepoznati potreba za jeftinijim sredstvima, tu pomažemo poduzetnicima. Nismo ih navikli da ovise o našem novcu, ali tu smo za one koji posluju kratko, imaju ideju, a ne znaju kome se javiti. Imamo i savjetodavnu ulogu”, ističe pa dodaje kako su im banke u cijelom procesu partner te zajednički daju injekciju hrvatskom gospodarstvu.
“To je dobar miks za naše poduzetnike, sve više su pismeni, vide što se nudi i odabiru što je najbolje za njih.” Koliko su domaći poduzetnici spremni na vlasničko financiranje, a koliko se oslanjaju na potpore i dug? “Val novih poduzetnika koji dolazi je puno spremniji razgovarati, posebice zato što su dostupni razni fondovi, domaći, strani, Europske unije. Sve je dostupno”, kaže Jelavić.
Velika tema je, kaže, tranzicija obiteljskih poduzetnika, odnosno onih koji moraju prodati svoje poduzeće. “Nekada je to bio poraz, ali danas je to jednostavno, normalna transakcija, način financiranja svog poslovnog rasta. Ako uzmete poslovnog partnera, vaš rast kudikamo je brži i imate puno više mogućnosti.”
Bude se mali ulagatelji
Govorimo li nadalje o ulaganjima, država je pokretanjem priče o narodnim obveznicama i trezorskim zapisima, uspjela “probuditi” male ulagatelje. Pitanje je može li se taj kapital snažnije preliti na burzu?
“To je jedan prirodni razvojni put na tržištu kapitala koji nama nosi nove investitore. Veliki broj građana tako se prvi put susreo s tržištem kapitala i to na jednostavan, relativno siguran način. Prvi put su iskusili iskustvo ulaganja i to je odličan način za stvaranje novih investitora i mi zaista vidimo da dio tih građana svoj kapital, odnosno prinos koji su ostvarili kroz narodne obveznice i trezorske zapise, ulažu i u druge financijske instrumente uvrštene na Zagrebačkoj burzi”, kaže Gračan. Rastom financijske pismenosti, kaže, raste i želja za diversifikacijom i ulaganjem u druge instrumente.
Baršić Barun osvrnula se na to kako država može djelovati kao katalizator privatnog kapitala pa kaže da je suština HAMAG-BICRO-a, jamstvo, stoga ih poduzetnici trebaju.
“Napravili smo bum koji nismo imali do pojave europskog novca. Tamo 2018./2019. izašli smo s malim jamstvima do 150 tisuća eura, odobrili smo 2000 jamstava, znači potaknuli smo 2000 investicija. Sa svega 30 milijuna eura angažirali smo gotovo 190 milijuna eura privatnog kapitala”, kaže. S fondovima imaju kombinaciju europskog javnog novca i privatnog kapitala, “što je sjajno” pa ističe da je s tih europskih 30 milijuna eura proizvedeno 80 milijuna eura nove imovine.
Za kraj su se sudionici dotaknuli i “svetog grala” investicijske priče u Hrvatskoj, a to su mirovinski fondovi. Gračan kaže da je njihov temeljni cilj ostvariti najbolji mogući dugoročni prinos za članove uz mali rizik. “S obzirom na svoju veličinu, a Hrvatska je relativno mala zemlja, mirovinski fondovi imaju vrlo značajnu ulogu na Zagrebačkoj burzi. Oni su najznačajniji institucionalni investitori, no oni su “kupi i drži” investitori još uvijek i to će još neko vrijeme u budućnosti biti tako, ali su važni i nužni kod svih inicijalnih javnih ponuda”. Konkretno, od 70-ak dionica koliko ih je ukupno uvršteno na Zagrebačkoj burzi, mirovinski fondovi gotovo su – u svima.
“Naime, od 30-ak milijardi eura u drugim mirovinskom stupu otprilike 14,8 posto uloženo je u domaće dionice, znači toliko imovine je investirano na Zagrebačkoj burzi”, kaže pa zaključuje kako – što se tiče likvidnosti – utjecaj mirovinskih fondova nije toliko značajan koliko ljudi misle, ali što se tiče uspjeha IPO-a, njihov utjecaj je dosta velik.
Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu