
EN DE

Čović pobjednik, Barr plaća 14 milijardi kuna

Autor: Jadranka Dozan
12. listopad 2006. u 06:30
Podijeli članak —

Barrov udjel u ukupnom broju dionica penje se na 89,4 posto, a isplata slijedi 24. listopada

I najmanje sumnje vezane uz okončanje javne ponude američkog Barra za preuzimanje Plive otklonjene su s preksinoćnjom objavom najsvježijih brojki Središnje depozitarne agencije. Objavom da je Barr zaključno s utorkom u pohrani sakupio 13,3 od ukupno 18,6 milijuna dionica, potvrđeno je zapravo da Pliva postaje dio američke grupacije Barr koja preuzimanjem Plive postaje treći globalni igrač na generičkom tržištu. Posljednjih nekoliko tjedana utrke Barr je odradio bez cjenovnog pritiska konkurenta, premda ne i posve bez neizvjesnosti. No i ona je s Vladinom najavom plana prijenosa dionica Umirovljeničkom fondu praktički bila više hipotetska. Kako je Umirovljenički fond već prije nekoliko dana najavio da će svoje dionice deponirati zadnjeg dana trajanja javne ponude (dakle, jučer) posve je jasno da će Barr u konačnici u javnoj ponudi sakupiti i znatno više od 72,6 posto dionica ili 76,5 posto glasova (kad se isključi pet posto trezorskih dionica bez prava glasa) sakupljenih do isteka predzadnjeg dana za pohrane. Samo sa HZMO-ovih 16,77 posto dionica Barrov udjel u ukupnom broju dionica penje se na 89,4, pa tako ispada da je mimo Plivina trezora za posljednji dan javne ponude ostalo u opticaju oko 5,6 posto udjela. Konačni skor javne ponude znat će se 19. listopada, budući da propisi predviđaju i mogućnost da dioničari poštom pošalju obrasce za prihvat ponude, pri čemu je bitno da se nadnevkom uklapaju u rok za prihvat te da u SDA pristignu najkasnije tjedan dana po njegovu isteku.
Isplata dionica slijedi pak 24. listopada, a Barru će za to trebati najviše 14,48 milijardi kuna. Točnije, to je svota koju bi morao isplatiti u slučaju otkupa svih dionica umanjenih za pet posto trezorskih, a kako je uobičajeno da koji postotak izmakne javnoj ponudi iz raznih razloga (od banalnih propusta i previda do objektivno spriječenih, poput HFP-ovih 0,54 posto u konkretnom slučaju Plive) vjerojatno će Barrova operacija na kraju težiti oko 14 milijardi kuna.
U svakom slučaju, i Hrvatsku narodnu banku čeka još velik posao konverzije deviza za isplatu dioničara Plive.

već od 5 € mjesečno
Pretplatite se na Poslovni dnevnik
Pretplatite se na Poslovni Dnevnik putem svog Google računa, platite pretplatu sa Google Pay i čitajte u udobnosti svoga doma.
Pretplati se i uštedi

Neki su već kalkulirali kako bi operacijom preuzimanja Plive i HNB mogao zaraditi (na razlici kupovnog i prodajnog tečaja, po kojem će otkupljivati, odnosno opet prodavati devize u dijelu koji ne završava na domaćem terenu). No, hoće li HNB doista zaraditi ovisi u konačnici o razini tečaja na dan njegovih kupnja i dan prodaja, a u HNB-u ističu tek kako im u ukupnom modelu konverzija u sklopu operacije preuzimanja Plive zarada na tečaju svakako nije motiv (bar ne primarni).
Govoreći pak o tečaju dolara i kune, može se samo zamijetiti da recentna kretanja dolara Barru (zasad) idu u prilog. Naime, još nedavno tečaj dolara bio je oko 5,6 kuna, dok danas jedan dolar vrijedi oko 5,9 kuna ili pet posto više negoli prije mjesec-dva.
Oko toga koliko bi se novca u konačnici moglo sliti i zadržati se u zemlji dosad su se čule različite procjene. Prije potvrde Vladine odluke o prodaji dionica većinom se govorilo o nešto više od dvije milijarde, a s Vladinim paketom procjene se povećavaju za oko 2,5 milijardi kuna. Čak i uz pretpostavku da će u kratkom roku samo manji dio novca završiti ponovno na tržištu dionica, jasno je da je posrijedi značajan novi kapital, a u smislu njegova smjera te opasnosti od (daljnjeg) pregrijavanja cijena zasigurno bi bilo dobro da se ostvare naznake koje su jučer odaslane iz Vlade u vezi s terminskim planom za javnu ponudu dionica Ine.
Naime, nakon tvrdnji iz neslužbenih izvora o tome da bi se IPO Ine mogao odgoditi za prvi kvartal iduće godine, priča se ponovno s rokovima vraća u 2006. i njezin posljednji kvartal. Sve u svemu, gubitak Plivinih dionica za domaću burzovnu scenu trebao bi dobiti solidne zamjene.
Što pak slijedi samoj Plivi sa završetkom preuzimanja? To što je i dosad bila u pretežitom vlasništvu stranih dioničara (barem kad su posrijedi donedavni podaci o udjelu vlasnika GDR-a u vlasničkoj strukturi) u upravljačkom smislu ipak se ne može poistovjetiti sa situacijom u kojoj je vlasnička dominacija skoncentrirana na jednog dioničara – s imenom, nasuprot dosadašnjim brojnim ‘no name’ dioničarima koji nemaju upravljačkih ambicija.
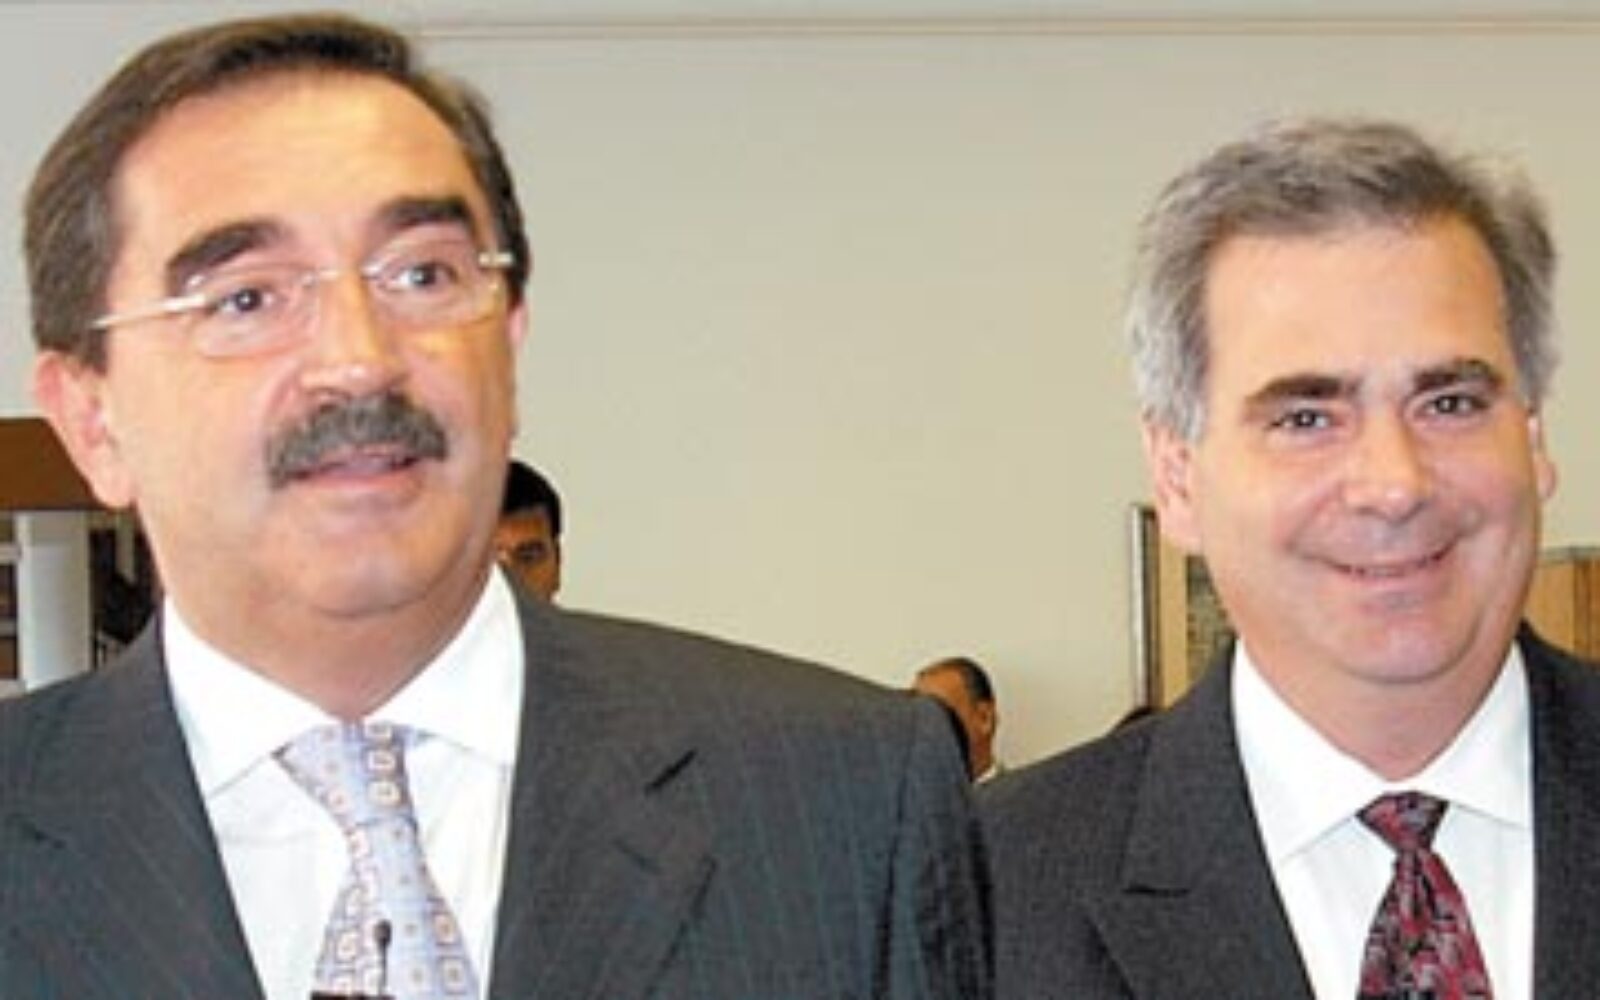
Jedno je prilično sigurno kad su posrijedi upravljačke abicije; današnje vodstvo Plive na čelu sa Željkom Čovićem ostat će na njezinu kormilu i nadalje. Upravo na to će se danas pozvati većina onih koji će konstatirati kako je ishod preuzimačke sage Čovićeva pobjeda u kojoj neće susprezati slavodobitničke osjećaje.
I najmanje sumnje vezane uz okončanje javne ponude američkog Barra za preuzimanje Plive otklonjene su s preksinoćnjom objavom najsvježijih brojki Središnje depozitarne agencije. Objavom da je Barr zaključno s utorkom u pohrani sakupio 13,3 od ukupno 18,6 milijuna dionica, potvrđeno je zapravo da Pliva postaje dio američke grupacije Barr koja preuzimanjem Plive postaje treći globalni igrač na generičkom tržištu. Posljednjih nekoliko tjedana utrke Barr je odradio bez cjenovnog pritiska konkurenta, premda ne i posve bez neizvjesnosti. No i ona je s Vladinom najavom plana prijenosa dionica Umirovljeničkom fondu praktički bila više hipotetska. Kako je Umirovljenički fond već prije nekoliko dana najavio da će svoje dionice deponirati zadnjeg dana trajanja javne ponude (dakle, jučer) posve je jasno da će Barr u konačnici u javnoj ponudi sakupiti i znatno više od 72,6 posto dionica ili 76,5 posto glasova (kad se isključi pet posto trezorskih dionica bez prava glasa) sakupljenih do isteka predzadnjeg dana za pohrane. Samo sa HZMO-ovih 16,77 posto dionica Barrov udjel u ukupnom broju dionica penje se na 89,4, pa tako ispada da je mimo Plivina trezora za posljednji dan javne ponude ostalo u opticaju oko 5,6 posto udjela. Konačni skor javne ponude znat će se 19. listopada, budući da propisi predviđaju i mogućnost da dioničari poštom pošalju obrasce za prihvat ponude, pri čemu je bitno da se nadnevkom uklapaju u rok za prihvat te da u SDA pristignu najkasnije tjedan dana po njegovu isteku.
Isplata dionica slijedi pak 24. listopada, a Barru će za to trebati najviše 14,48 milijardi kuna. Točnije, to je svota koju bi morao isplatiti u slučaju otkupa svih dionica umanjenih za pet posto trezorskih, a kako je uobičajeno da koji postotak izmakne javnoj ponudi iz raznih razloga (od banalnih propusta i previda do objektivno spriječenih, poput HFP-ovih 0,54 posto u konkretnom slučaju Plive) vjerojatno će Barrova operacija na kraju težiti oko 14 milijardi kuna.
U svakom slučaju, i Hrvatsku narodnu banku čeka još velik posao konverzije deviza za isplatu dioničara Plive.

Neki su već kalkulirali kako bi operacijom preuzimanja Plive i HNB mogao zaraditi (na razlici kupovnog i prodajnog tečaja, po kojem će otkupljivati, odnosno opet prodavati devize u dijelu koji ne završava na domaćem terenu). No, hoće li HNB doista zaraditi ovisi u konačnici o razini tečaja na dan njegovih kupnja i dan prodaja, a u HNB-u ističu tek kako im u ukupnom modelu konverzija u sklopu operacije preuzimanja Plive zarada na tečaju svakako nije motiv (bar ne primarni).
Govoreći pak o tečaju dolara i kune, može se samo zamijetiti da recentna kretanja dolara Barru (zasad) idu u prilog. Naime, još nedavno tečaj dolara bio je oko 5,6 kuna, dok danas jedan dolar vrijedi oko 5,9 kuna ili pet posto više negoli prije mjesec-dva.
Oko toga koliko bi se novca u konačnici moglo sliti i zadržati se u zemlji dosad su se čule različite procjene. Prije potvrde Vladine odluke o prodaji dionica većinom se govorilo o nešto više od dvije milijarde, a s Vladinim paketom procjene se povećavaju za oko 2,5 milijardi kuna. Čak i uz pretpostavku da će u kratkom roku samo manji dio novca završiti ponovno na tržištu dionica, jasno je da je posrijedi značajan novi kapital, a u smislu njegova smjera te opasnosti od (daljnjeg) pregrijavanja cijena zasigurno bi bilo dobro da se ostvare naznake koje su jučer odaslane iz Vlade u vezi s terminskim planom za javnu ponudu dionica Ine.
Naime, nakon tvrdnji iz neslužbenih izvora o tome da bi se IPO Ine mogao odgoditi za prvi kvartal iduće godine, priča se ponovno s rokovima vraća u 2006. i njezin posljednji kvartal. Sve u svemu, gubitak Plivinih dionica za domaću burzovnu scenu trebao bi dobiti solidne zamjene.
Što pak slijedi samoj Plivi sa završetkom preuzimanja? To što je i dosad bila u pretežitom vlasništvu stranih dioničara (barem kad su posrijedi donedavni podaci o udjelu vlasnika GDR-a u vlasničkoj strukturi) u upravljačkom smislu ipak se ne može poistovjetiti sa situacijom u kojoj je vlasnička dominacija skoncentrirana na jednog dioničara – s imenom, nasuprot dosadašnjim brojnim ‘no name’ dioničarima koji nemaju upravljačkih ambicija.
Jedno je prilično sigurno kad su posrijedi upravljačke abicije; današnje vodstvo Plive na čelu sa Željkom Čovićem ostat će na njezinu kormilu i nadalje. Upravo na to će se danas pozvati većina onih koji će konstatirati kako je ishod preuzimačke sage Čovićeva pobjeda u kojoj neće susprezati slavodobitničke osjećaje.

Kako bilo, novi američki vlasnik iz više razloga ima biti motiviran da zadrži Čovića, odnosno Plivin menadžment. Osim što su u njemu imali svesrdnu podršku, barrovci su ipak novi igrači ne samo u regiji nego i u Europi i zasigurno im ne bi bio osobit potez da ‘ad hoc’ idu na ovaj teren ‘posaditi’ nekog američkog top menadžera. Hoće li to učiniti za godinu ili dvije, predaleka je perspektiva.
No, malo je vjerojatno da bi bili toliko spremni čekati s početkom ozbiljnijeg restrukturiranja. Čoviću će zacijelo u opis zadaća pripasti i (barem) dio tog posla.
Većina analitičara, naime, već neko vrijeme ističe kako je visina cijene plaćene za Plivu proporcionalna razmjerima restrukturiranja u koje će se upustiti kako bi opravdao plaćenu cijenu pred svojim dioničarima (Barrove profitne marže neusporedivo su veće od Plivinih, a kupnja Plive će ih donekle i na neko vrijeme ipak narušiti).
Barr Plivu plaća poprilično, ocjena je većine analitičara, i rezovi su nužnost. No, malo je vjarojatno da će u prvih godinu-dvije Barr rezove tražiti u Hrvatskoj. Uostalom, to je prilično jasno i iz njegovih obećanja i planova koje je iznio prilikom predstavljanja domaćoj javnosti. Podsjetimo, osim zadržavanja imena i brenda Plive te njezino pozicioniranje kao Barrova centra za europske operacije, najavio je Hrvatskoj povećanje proizvodnih kapaciteta, zadržavanje (i povećavanja) zaposlenosti te veća ulaganja u istraživačko razvojne djelatnosti.
To ne bi trebalo dovoditi u pitanje, barem ne u, primjerice, prve dvije godine. No, lako je moguće da će i prije toga krenuti u rezove u Plivinim inozemnim ograncima. Svojedobne špekulacije o sličnim zahvatima u zapadnoeuropskom biznisu Plive, u kojima su se spominjali planovi o mogućoj prodaji nekih njezinih sastavnica, ne čine se u tom smislu nerealnima, jer bi tako mogli ‘povratiti’ dio današnjeg ceha. No, sve su to zasad samo špekulacije koje će vrijeme potvrditi ili demantirati.

Među istragama i ‘samoprijava’ Samodola i Šulente

Višemjesečna preuzimačka utrka za Plivu nije, dakako, mogla proći bez spornih epizoda. Ante Samodol, prvi čovjek Hanfe, kaže kako će se otvoreni predmeti svakako i zaključiti. Premda je već sad izvjesno da će se za neke od provjeravanih sudionika konstatirati da su čisti, paket preispitivanja zaključit će se skupnim izvješćem nakon čega će se za dio njih provesti i dodatne istražne radnje. Još je bez konačnog odgovora i slučaj “samoprijava” dvaju čelnika Hanfe Državnom odvjetništvu.
Naime, Ante Samodol i njegov zamjenik Ivo Šulenta na ljetošnje su optužbe prvog čovjeka Plive i tekliča Miomira Žužula da su Actavisovi plaćenici i da su se bavili “dilanjem” povlaštenih informacija (uz pozivanje na tajne službe) od Državnog su odvjetništva zatražili istragu na način da su sami sebe prijavili. Zaključi li DORH-ova istraga da spomenute optužbe ne stoje, postupit ćemo onako kako se postupa u slučajevima ozbiljnih kleveta, kaže Samodol. Evidentno je da bi ljetni repovi mogli iznjedriti zimske parnice. Među spornim pitanjima u okviru preuzimanja Plive s kraja lipnja datiraju i tvrdnje da je uoči očitovanja Nadzornog odbora Plive o preporuci za Barrovu ponudu od 705 kuna druga strana (Actavis) zapravo već bila ponudila veću cijenu (723 kune).
Hanfa je u vezi s tim također poduzela određene provjere (među ostalim, zatraženo je očitovanje predsjednika NO-a Massima Armaninija), ali se dosad nije izjasnila o ishodu. Prema Samodolovim riječima, u tom slučaju ustanovljeno je kako Actavis nije ponudio adekvatnu argumentaciju, odnosno čvrste dokaze te je taj predmet zaključen.

Autor: Jadranka Dozan
12. listopad 2006. u 06:30
Podijeli članak —
Komentari (3)
Pogledajte sve

U pravu ste. Zahvaljujemo na uočenom pogrešnom datumu u današnjem tiskanom izdanju i isprika za eventualne probleme (kojih se nadamo ipak nema).

Pozdrav

mislim, u tiskanom izdanju…..

samo skrećem paznju na dva lapsusa:
Piše da “… propisi predviđaju i mogućnost da dioničari poštom pošalju obrasce za prihvat ponude, pri čemu je bitno da se nadnevkom uklapaju u rok za prihvat te da u SDA pristignu najkasnije tjedan dana po njegovu isteku”… pa će se “konačni skor znati 19. studenoga”. Dakle, radi se o 19. listopada, a listopad je posrijedi i u dijelu koji se odnosi na isplatu – 24. listopada, a ne 24. studenoga.
Jes’ da vrijeme leti, al ipak još nismo u studenom.

Moglo bi vas Zanimati
