


Nakon globalne financijske krize 2007. – 2008., vodeće svjetske središnje banke provele su više od desetljeća potpuno neopterećene inflacijom. Umjesto toga, sve su snage usmjerile na borbu protiv deflacijskih pritisaka, dok je u akademskim krugovima dominirala tema takozvane sekularne stagnacije i njezine posljedice na monetarnu politiku. Međutim, od 2021. godine situacija se naglo preokrenula, a dvoznamenkaste stope inflacije ubrzo su postale svakodnevica. Središnje banke ostale su zatečene, prebacujući krivnju na nepredviđene okolnosti, prvenstveno na krizu izazvanu pandemijom Covida-19. Takvo je objašnjenje ukazalo na to da nema stvarnog razloga za zaoštravanje monetarne politike. Štoviše, dio tvoraca politike čak je strahovao da će se središnje banke, u roku od godinu ili dvije, ponovno suočiti s “opasnošću” od preniske inflacije.
Pogrešna dijagnoza
Ubrzo će se pokazati da je to bila potpuno pogrešna dijagnoza. Ona je proizašla iz zakazivanja tradicionalnih metoda predviđanja inflacije, koje se uglavnom oslanjaju na neokeynesijanske modele. Niz demografskih, ekoloških i geopolitičkih šokova, a prije svega pandemija Covida -19, trebao je natjerati središnje banke da procjene tih modela uzimaju s krajnjim oprezom.
Uostalom, kritika pokojnog nobelovca Roberta Lucasa danas je opće mjesto makroekonomije: veliki poremećaji mogu iz temelja promijeniti odnose između ključnih ekonomskih varijabli, zbog čega modeli gube svoju prediktivnu moć. Gledano kroz tu prizmu, trebalo je biti očito da gospodarski pad izazvan pandemijom nije bio tek klasična, ciklička recesija, čak i ako su ga prognostički modeli tretirali upravo tako. Unatoč poteškoćama u objašnjavanju kretanja cijena kroz ponudu i potražnju, drugi su pokazatelji jasno ukazivali na inflacijske pritiske. Samo su središnje banke, koje već dugo ignoriraju monetarna kretanja, mogle previdjeti nagli rast novčane mase, potaknut masovnim izdavanjem javnog duga i masovnim kupnjama obveznica središnjih banaka.
Nestabilnost potražnje za novcem navela je većinu ekonomista da monetarističku preporuku ciljanja novčane mase proglase zastarjelim. No, znači li to da dvoznamenkasti rast novčane mase – pri čemu je M2, široki monetarni agregat, u Sjedinjenim Državama 2021. godine skočio za čak 25 posto – nije zaslužio baš nikakvu pozornost? Je li doista toliko iznenađujuće što je, suprotno prognozama središnjih banaka, inflacija također naglo porasla?
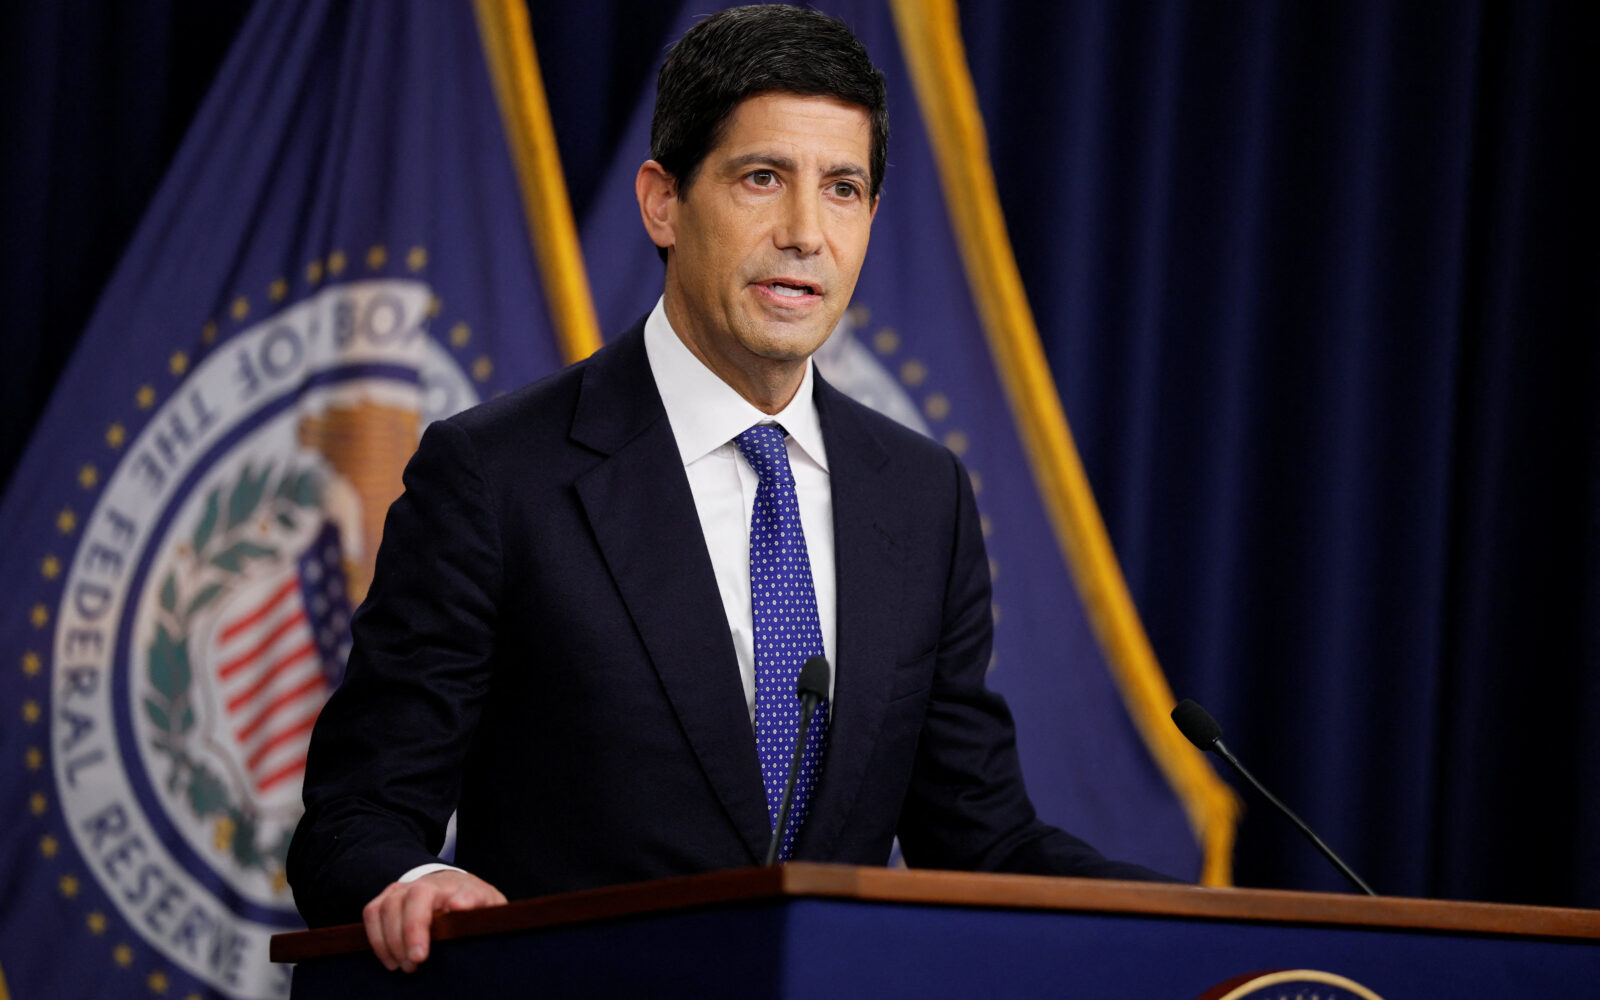
Ignoriranje ovih izvanrednih monetarnih kretanja već je samo po sebi bilo teško shvatljivo. Zaprepašćuje činjenica da vodeće središnje banke nisu ni javno priznale ovaj propust niti su ozbiljno preispitale svoje strategije monetarne politike koje su tako spektakularno zakazale. Jedina iznimka bio je Kevin Warsh, novi predsjednik američkih Federalnih rezervi (Fed), koji je nedavno kritizirao Fedovo zanemarivanje novčane mase i osnovao pet neovisnih radnih skupina za ponovnu procjenu politika Feda, od kojih će se jedna usredotočiti upravo na postojeći okvir za inflaciju. Kako uopće objasniti otpor većine središnjih banaka prema nepristranoj analizi onoga što je pošlo po zlu? Jedan od odgovora krije se u slijepoj vjeri tvoraca monetarne politike u učinkovitost ciljanja inflacije, zbog koje su ostali potpuno slijepi za njezine nedostatke.
Ciljanje inflacije uopće ne ostavlja prostora za ulogu monetarnih kretanja. Isto tako, tom okviru nedostaje model koji bi obuhvatio rizike što izviru iz bankarskog sustava i financijskih tržišta -sa svom njihovom specifičnom dinamikom, nelinearnostima i složenošću. Ta je strategija jednostavno osuđena na propast u trenucima kada takvi rizici postanu preveliki.
Manjkavi model
Robusna strategija monetarne politike, otporna na ekonomsku neizvjesnost, mora se temeljiti na analitičkom okviru koji sve relevantne čimbenike povezuje u dosljednu i cjelovitu sliku. “Strategija dvaju stupova” Europske središnje banke počiva upravo na temeljnoj spoznaji da nijedan jedinstveni, sveobuhvatni model ne može obuhvatiti gospodarstvo u svoj njegovoj složenosti. To vrijedi i danas. Pristup dvaju stupova povezuje analizu kretanja u realnom gospodarstvu, uključujući prognoze inflacije, s analizom monetarnih i financijskih trendova, poput promjena u novčanoj masi. Ti se podaci potom međusobno uspoređuju i provjeravaju kako bi se dobila precizno kalibrirana, cjelovita procjena gospodarskog stanja.
Treba se podsjetiti kako je ECB opisao strategiju dvaju stupova u svom Mjesečnom biltenu iz studenoga 2000. godine: “Budući da primjenjuje raznovrstan pristup tumačenju gospodarskih uvjeta, strategija ECB-a može se smatrati alatom koji olakšava vođenje robusne monetarne politike u neizvjesnom okruženju.” Nije li potreba za takvom robusnošću još i veća u današnjim vremenima pojačane neizvjesnosti?
Iako je pristup dvaju stupova svakako podložan kritikama i poboljšanjima, njegova je glavna prednost u tome što se pojedinačni čimbenici nikada ne promatraju izolirano. Umjesto toga, oni se uvijek procjenjuju u širem kontekstu gospodarskih i monetarnih kretanja. Stoga je kontinuirano preispitivanje sastavni dio ove strategije.
Zbog toga je teško razumjeti zašto je ECB, u sklopu svoje revizije monetarne politike iz 2021. godine, napustio strategiju dvaju stupova.
Ciljanje inflacije po svojoj prirodi ne nudi dosljedan način za integraciju čimbenika izvan prognoze inflacije u proces donošenja odluka tvoraca monetarne politike. Ta slabost narušava kvalitetu same analize i može dovesti do skupih pogrešaka kada upravo ti čimbenici, kao što je to bio slučaj s naglim rastom novčane mase, diktiraju inflacijske trendove. Kucnuo je, dakle, čas da središnje banke provedu sveobuhvatno preispitivanje svojih strategija monetarne politike.
Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu