

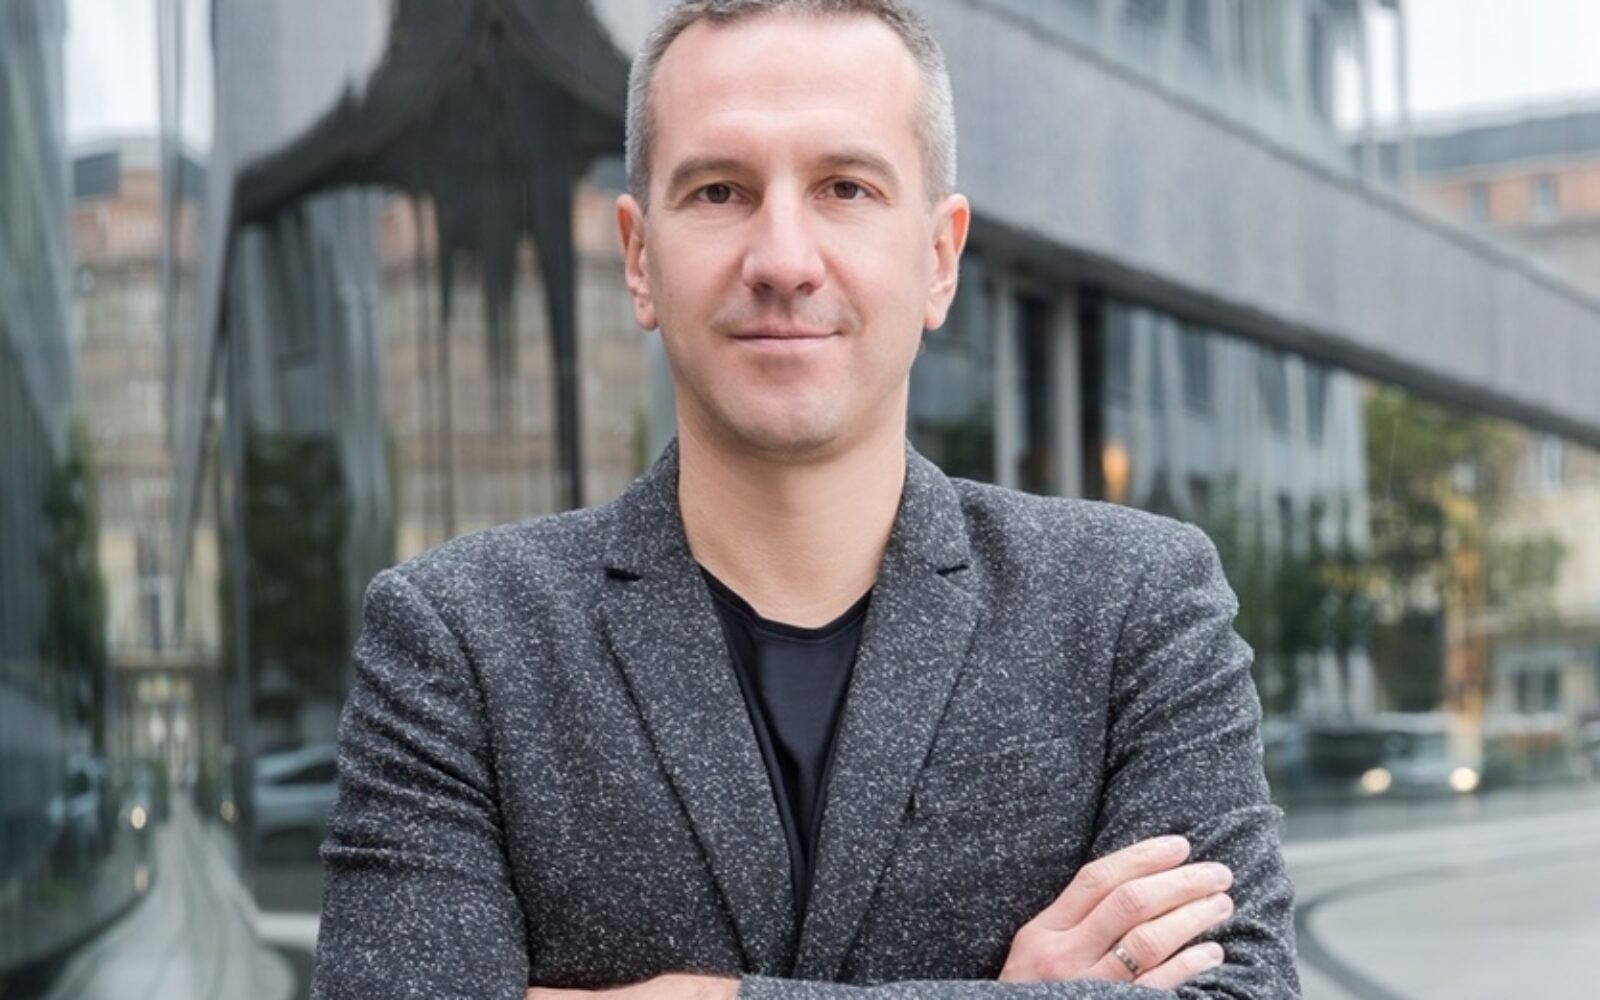
Šoping kakav danas poznajemo mogao bi uskoro postati stvar prošlosti. Umjesto da sami tražimo proizvod, uspoređujemo cijene i važemo odluke, zahvaljujući umjetnoj inteligenciji sve ćemo više taj posao moći prepustiti AI agentima koji će kupovati za nas – unutar zadanih pravila i budžeta. No put prema takvom modelu nije bez prepreka: ključno će biti povjerenje, sigurnost, jasna pravila tko je odgovoran i tko ima kontrolu nad odlukama koje AI agent donosi. “Ljudi će prihvatiti delegiranje samo ako nemaju osjećaj da su izgubili kontrolu”, kaže Poslovnom dnevniku Bartosz Ciołkowski, predsjednik divizije Mastercarda za jugoistočnu Europu, koji je o budućnosti agentske kupnje govorio na Impact SEE forumu u Bukureštu koji je okupio okupljanju više od 2500 sudionika i oko 200 govornika.
Je li agentska trgovina (agentic commerce) sljedeća velika evolucija e-trgovine – i koliko smo zapravo blizu trenutku u kojem će AI agenti, a ne ljudi, donositi većinu odluka o online kupnji?
Agentska trgovina prirodan je sljedeći korak u evoluciji internetske trgovine. Dosad nam je AI prvenstveno pomagao pronaći proizvod, usporediti opcije ili dati preporuke. Sljedeći je korak omogućiti agentu da djeluje u naše ime, unutar granica koje sami definiramo.
No još smo jako daleko od svijeta u kojem će AI donositi većinu odluka o kupnji umjesto nas. Najnovije Mastercardovo izvješće predviđa da bi do 2030. više od jednog na deset online kupaca moglo redovito koristiti AI agente za kupnju i plaćanje. Odvojeno istraživanje provedeno među 26 tisuća roditelja i tinejdžera na 13 tržišta pokazalo je da bi 27 posto tinejdžera vjerojatno koristilo potpuno automatiziranog AI pomoćnika za kupnju. To predstavlja značajan pomak, ali ne znači da ljudi nestaju iz procesa donošenja odluka.
Magnus Lindkvist, jedan od futurista koji je sudjelovao u izradi Mastercardova izvješća, ovdje radi korisnu razliku. AI agenti vjerojatno će prvo preuzeti rutinski dio kupnje: proizvode, pretplate i račune koje kupujemo ili plaćamo gotovo bez razmišljanja. Kada kupnju pokreću zadovoljstvo, inspiracija ili osobno iskustvo, ljudi će vjerojatno i dalje biti puno aktivnije uključeni.
Ako AI agent odlučuje što kupiti, od koga i po kojoj cijeni, tko će u tom novom modelu kontrolirati odnos s potrošačem – trgovac, banka, platna mreža ili tehnološka platforma?
Mislim da će odnos biti podijeljen između više aktera. AI platforma mogla bi postati mjesto na kojem započinje korisničko putovanje. Trgovac i dalje ima proizvod, ponudu, ispunjenje narudžbe i iskustvo koje pruža. Banke i dalje imaju važnu ulogu u autentifikaciji i autorizaciji, dok platne mreže moraju pomoći da svi ti sustavi međusobno sigurno funkcioniraju.
Za mene, međutim, polazišna točka mora i dalje biti potrošač. Agent bi preferencije potrošača trebao pretvoriti u jasne kriterije i djelovati unutar granica koje je potrošač postavio. Posljedično, agenta ne bi trebalo tretirati kao potpuno novog kupca, već kao predstavnika postojećeg kupca.
Istodobno, to je novi izazov za brendove. AI agent u nekoliko sekundi može usporediti cijene, pogodnosti, pravila ili recenzije. To znači da proizvodi i tvrdnje brenda moraju biti jasni i provjerljivi ne samo ljudima nego i agentima koji djeluju u njihovo ime.
Mastercard već testira transakcije koje pokreće AI. Koja je najveća prepreka prije nego što takav model bude široko prihvaćen – tehnologija, sigurnost, regulacija ili povjerenje potrošača?
Povjerenje potrošača vjerojatno će biti odlučujuće. Tehnologija je već pokazala da može funkcionirati u kontroliranim okruženjima. Transakcije koje pokreću agenti već su provedene uživo u nekoliko zemalja Europe, a na razini mreže Mastercardovi izdavatelji u Europi omogućeni su za Agent Pay.
Izazov je osigurati da potrošači točno razumiju što agent smije učiniti, koliko može potrošiti, kada ponovno mora zatražiti dopuštenje te kako se njegovo ovlaštenje može zaustaviti ili opozvati. Ljudi će prihvatiti delegiranje samo ako nemaju osjećaj da su izgubili kontrolu. Povjerenje također mora biti provjerljivo kroz identitet, jasne granice i odgovornost.
Tehnologija, sigurnost i regulacija su ključni, ali u konačnici moraju zajedno funkcionirati kako bi izgradili dovoljno povjerenja da se potrošači osjećaju ugodno dopuštajući softveru da kupuje u njihovo ime.
Kada AI agent dobije ovlasti trošiti novac čovjeka, odnosno potrošača, u kojoj točki završava automatizacija, a počinje odgovornost? Tko bi trebao snositi trošak ako AI agent donese krivu financijsku odluku?
Odgovornost je jedno od područja koje će trebati jasno definirati kako se ovaj model bude razvijao. Nakon što AI agent dobije ovlasti trošiti u nečije ime, automatizacija bi se trebala protezati samo do granica dopuštenja koja je izričito postavio korisnik.
Zato je ključna jasna sljedivost: tko je ovlastio agenta, što mu je bilo dopušteno učiniti, unutar kojih granica, koje je upute dobio i koju je radnju na kraju poduzeo. Cijeli ekosustav mora moći provjeriti je li transakcija ostala unutar okvira koji je dao potrošač. Rješenja poput Mastercard Verifiable Intent osmišljena su kako bi stvorila jasan zapis o potrošačevom ovlaštenju, uputama danima agentu i radnji koju je agent naposljetku poduzeo. To može pomoći uključenim stranama da razumiju što se dogodilo i pružiti relevantne dokaze kada je potrebno istražiti ili riješiti neki problem.
Što se tiče pitanja tko bi trebao snositi trošak pogrešne financijske odluke, trenutačno ne postoji jedan odgovor koji bi vrijedio u svakoj situaciji. Odgovornost će ovisiti o tome što se konkretno dogodilo, o mandatu danom agentu te o primjenjivom okviru zaštite potrošača, odgovornosti i rješavanja sporova.
Hoće li agentska trgovina dodatno ojačati velike tehnološke platforme koje kontroliraju AI agente ili otvoreni standardi mogu omogućiti manjim trgovcima i bankama da ostanu konkurentni?
Mali broj AI sučelja mogao bi postati važan ulaz u trgovinu, upravo zato će interoperabilnost i otvoreni standardi biti toliko važni.
Agentska trgovina može se širiti samo ako postoje zajednički pristupi identitetu, pristanku potrošača i provjeri transakcija. Zato Mastercard radi s tehnološkim partnerima i podržava više protokola. Mastercard Verifiable Intent, razvijen s Googleom, usklađen je s Googleovim Agent Payments Protocolom i Universal Commerce Protocolom, a osmišljen je tako da funkcionira na različitim platformama i protokolima. To trgovcima, bankama i pružateljima platnih usluga daje zajednički temelj umjesto da razvijaju različita rješenja za svaku AI platformu. To je posebno važno za manje igrače, koji možda nemaju iste resurse kao velike tehnološke kompanije. Otvoreni standardi mogu im pomoći da i dalje sudjeluju i budu konkurentni dok se novi ekosustav razvija.
Što je s bankama? Kako će se u takvom okruženju promijeniti njihova uloga ako AI agenti preuzmu velik dio odnosa između potrošača i financijskih institucija?
Mislim da se sučelje kroz koje korisnici komuniciraju s bankama može promijeniti, ali uloga banke ostaje ključna. AI će preuzimati sve više repetitivnih zadataka, a ako AI agent počne upravljati većim dijelom svakodnevne interakcije, banka će i dalje biti u pozadini tog iskustva, osiguravajući autentifikaciju, autorizaciju, zaštitu od prijevara i upravljanje rizicima.
U ekonomiji agenata koncept ‘upoznaj svog kupca’ (know your customer) sve će više trebati biti dopunjen konceptom ‘upoznaj svog agenta’ (know your agent). Drugim riječima, više neće biti dovoljno znati tko je korisnik. Morat ćemo znati i koji agent djeluje u njegovo ime, tko ga je stvorio, čemu može pristupiti, o čemu može odlučivati, koliko može potrošiti i može li se to ovlaštenje opozvati.
Kako se sve više interakcije bude odvijalo preko agenata, uloga banke u području povjerenja, sigurnosti i autorizacije postat će još važnija. Istodobno će povjerenje, odnosi s klijentima, upravljanje rizicima i inovacije i dalje imati duboko ljudsku komponentu. Banke budućnosti vjerojatno će biti učinkovitije i digitalnije, ali njihov će uspjeh i dalje ovisiti o sposobnosti ljudi da stvaraju vrijednost za korisnike.
Digitalni euro, među ostalim, trebao bi smanjiti europsku ovisnost o privatnim, uglavnom neeuropskim platnim mrežama. Vidi li Mastercard digitalni euro kao konkurenta ili priliku – i kakvu ulogu Mastercard želi imati u njegovu ekosustavu?
Digitalni euro zamišljen je kao digitalni oblik gotovine koji izdaje središnja banka i koji bi se pridružio postojećim mogućnostima plaćanja koje ljudi već koriste. Njegov razvoj ne vidimo kao izbor između javnih i privatnih platnih rješenja u kojem jedna strana dobiva, a druga gubi. Ako bude osmišljen da može funkcionirati s postojećim europskim platnim ekosustavom, može stvoriti priliku za javno-privatnu suradnju.
Konkretna uloga Mastercarda ovisit će o konačnom okviru koji uspostave europske institucije. Privatni sektor može pridonijeti tehnologijom, sigurnošću, mogućnostima prihvata i iskustvom u upravljanju plaćanjima u velikom opsegu. U konačnici, potrošači i poduzeća trebali bi i dalje imati slobodu izbora načina plaćanja te pristup rješenjima za plaćanje koja su sigurna, jednostavna i laka za korištenje.
Može li digitalni euro temeljito promijeniti odnos snaga između europskih banaka, platnih mreža i velikih tehnoloških kompanija?
Digitalni euro mogao bi promijeniti neke odnose na tržištu plaćanja, no ono što trenutačno vidimo jest model u kojem javni i privatni sektor trebaju surađivati. Europske institucije definiraju okvir i ciljeve, dok privatni sektor daje tehnologiju, sigurnost, infrastrukturu i iskustvo u upravljanju plaćanjima u velikom opsegu.
Banke će također i dalje imati središnju ulogu. ECB je jasno rekao da se očekuje da banke i drugi nadzirani pružatelji platnih usluga ostanu glavno sučelje za potrošače, a trenutačni dizajn uključuje zaštitne mehanizme čija je namjera spriječiti disintermedijaciju banaka.
Mislim, stoga, da bi se veća promjena mogla dogoditi u načinu na koji svi ti akteri međusobno surađuju. Banke, platne mreže, tehnološke kompanije i javna infrastruktura i dalje će imati svoju ulogu, ali se te uloge i način na koji se usluge raspoređuju unutar ekosustava mogu mijenjati.
Vjerujete li da postoji rizik da Europa kroz regulaciju s namjerom zaštite potrošača istodobno uspori inovacije i poveća tehnološki jaz prema SAD-u i Kini?
Mislim da je ključno pronaći pravu ravnotežu između zaštite potrošača i stvaranja uvjeta u kojima se inovacije mogu razvijati i širiti. Jasna i interoperabilna pravila važna su jer bankama, trgovcima, tehnološkim kompanijama i potrošačima daju zajednički okvir. Istodobno će europska konkurentnost ovisiti i o ulaganjima, infrastrukturi, vještinama i sposobnosti da se inovacije pretvore u rješenja koja se mogu širiti.
Gledajući pet godina unaprijed što će, po vama, biti najveća promjena koju će AI donijeti bankarstvu i plaćanjima – i hoće li Mastercard tada i dalje prvenstveno biti kartična mreža ili nešto šire?
Gledajući pet godina unaprijed, mislim da će jedna od najvećih promjena biti to što će AI prijeći s pomaganja pri donošenju odluka na njihovo izvršavanje. Potrošači će moći reći agentu što im treba, odrediti proračun i definirati granice, a agent će moći pretraživati, uspoređivati i, uz dopuštenje potrošača, dovršiti kupnju. Samo plaćanje potrošaču može postati manje vidljivo, ali u pozadini mora biti vrlo jasno tko djeluje i s kojim ovlastima. Za jugoistočnu Europu to stvara značajne prilike za to da digitalna trgovina bude praktičnija i dostupnija.
Mastercard je već puno više od kartične mreže. Naša je uloga pružati tehnologiju, mrežne mogućnosti i usluge koje ljudima i poduzećima omogućuju sigurno kretanje vrijednosti. Ta infrastruktura samo je dio onoga što radimo jer pružamo i usluge u područjima poput zaštite od prijevara, kibernetičke sigurnosti i savjetovanja.
Stoga ne mislim da je budućnost u tome da jedan način plaćanja zamijeni drugi. Vjerojatnije je da ćemo živjeti u svijetu u kojem istodobno koegzistira više načina plaćanja, a naš je izazov učiniti iskustvo jednostavnim i sigurnim bez obzira na to koji način potrošač odabere.
Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu