
Plaća stiže, ali minus na računu ostaje. Obveze se podmiruju uz sve veće opterećenje, povremena kašnjenja ili novo zaduživanje. Financijske poteškoće ne počinju tek blokadom računa, a građani često ne znaju kada i gdje potražiti pomoć.
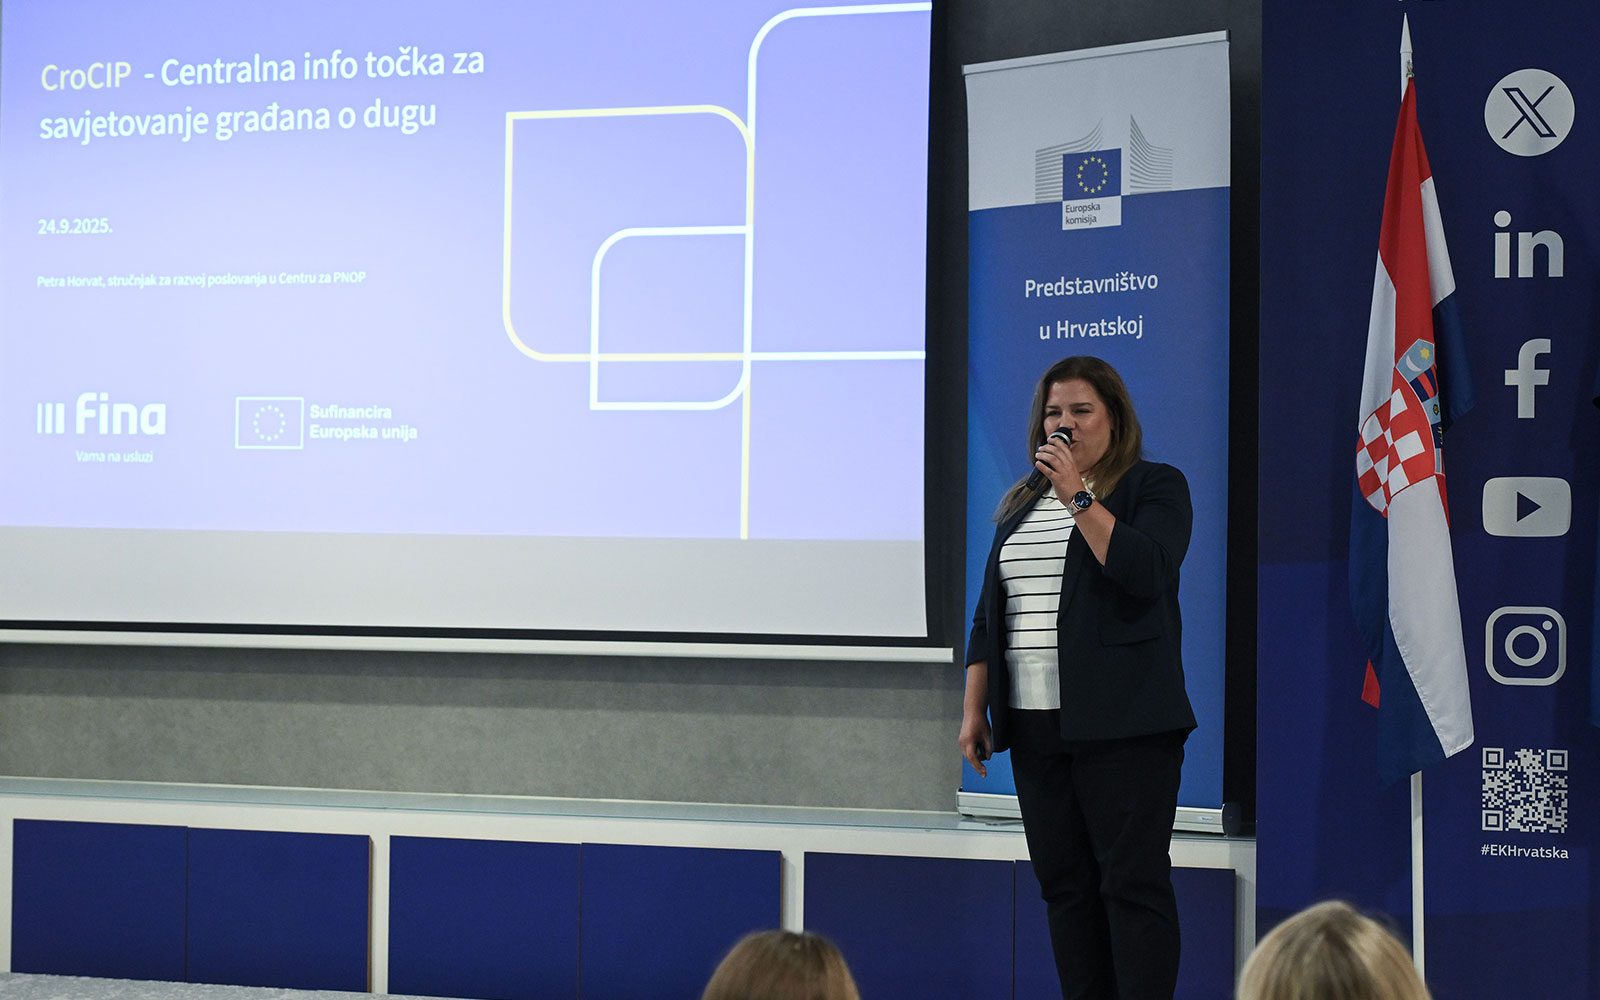
Taj prostor trebala bi obuhvatiti Finina usluga savjetovanja o dugu, koja počinje 20. studenoga. Usluga je besplatna, a za pomoć nije potrebno čekati financijske teškoće ili blokadu računa.
Kad treba podrška?
Priprema za savjetovalište bio je CroCIP – Centralna info točka za savjetovanje o dugu i financijsku pismenost, projekt sufinanciran sredstvima EU-a. Obuhvatio je uspostavu internetske informativne točke i edukacije učenika i studenata.
Hrvatska danas ima znatno manje blokiranih nego prije reformi iz 2018., kada je njihov broj dosezao oko 370 tisuća. Krajem 2024. prvi put ih je bilo manje od 200 tisuća, a na kraju 2025. njihov se broj smanjio na 196.807. Blokirani građani prosječno imaju tri do pet ovrha, a većina dugovanja kreće se do 13 tisuća eura. Ukupna glavnica duga krajem 2025. porasla je 1,8 posto u odnosu na prethodnu godinu, na približno tri milijarde eura.
Taj povijesni pomak važan je i za razumijevanje današnjih podataka: izlazak iz evidencije blokiranih ne treba automatski poistovjetiti s poboljšanjem sposobnosti kućanstva da podmiruje sve obveze. Na kretanje broja utječu i pravila provedbe ovrhe te postupci rješavanja dugova. Za procjenu financijske ranjivosti zato treba gledati i iznose, trajanje blokada te mogućnosti otplate. Krajem 2025. dulje od godinu dana bilo je blokirano 75,3 posto evidentiranih potrošača, a na njih se odnosilo 92,6 posto ukupne glavnice.
Dug je pritom izrazito koncentriran: na samo 1473 potrošača s dugom većim od 132.723 eura odnosilo se 53,6 posto glavnice. Fina smanjenje broja blokiranih povezuje sa zakonodavnim promjenama, jednostavnim stečajem potrošača, rastom zaposlenosti i većom financijskom pismenošću. Iza zajedničke statistike stoje vrlo različite situacije, od manjih nepodmirenih obveza do dugova za koje postojeći prihodi ne nude izgledan izlaz.
Pripremajući savjetovalište, Fina je prepoznala niz životnih situacija u kojima građanima treba stručna podrška. Među njima su dugotrajno korištenje dopuštenog prekoračenja, naslijeđeni dugovi, neisplata plaće, stečaj potrošača te slučajevi u kojima potraživanje otkupi ili servisira drugi vjerovnik. Iza blokiranog računa često stoji više potraživanja pa treba ustanoviti kome se duguje, koliko iznose glavnica i kamate te što je uz postojeće prihode moguće otplaćivati, kažu u Fini.
Ti primjeri pokazuju zašto se prezaduženost ne može svesti na neodgovornu kupnju ili nepažljivo vođenje budžeta. Radniku bez isplaćene plaće treba informacija o ostvarivanju prava, a građaninu s naslijeđenim dugom ili novim vjerovnikom objašnjenje pravnog položaja. Osobi koja godinama koristi minus potrebna je procjena može li ga uz postojeće prihode i rashode postupno smanjivati.
“Građani često nisu sigurni koja su njihova prava, koje mogućnosti imaju i kome se mogu obratiti za pomoć”, navode iz Fine. Savjetovanje bi zato trebalo povezati stručnu pomoć u upravljanju financijama, pravno informiranje i psihološku podršku. Ovisno o problemu i financijskoj situaciji, može uključivati analizu financijskog stanja, izradu plana rješavanja dugova i pomoć u komunikaciji s vjerovnicima.
Predviđena je i pomoć pri popunjavanju obrazaca za besplatnu pravnu pomoć i ostvarivanje drugih prava, suradnja s drugim pružateljima stručne pomoći te praćenje nakon savjetovanja. Pomoć mogu zatražiti i građani koji su već u postupku ovrhe ili drugom sudskom postupku, a bit će im dostupni i kalkulatori zateznih kamata, zaštićenog dijela primanja i otplate duga.
No, mogućnosti pomoći ovise o stvarnoj financijskoj situaciji. Fina upozorava da građanima s većim dugovima, bez redovitih prihoda i imovine, dug često raste zbog novih obveza i zakonskih kamata. Plan otplate mora biti izvediv, a kada za nju nema prostora, potrebno je razmotriti druge dostupne postupke i oblike pomoći, uključujući stečaj potrošača. Savjetovanje samo po sebi ne jamči otpis ni smanjenje obveza.
Prevencija pak počinje znatno prije prvog nepodmirenog računa. Studentice Effectusa koje su sudjelovale u Fininu projektu CroCIP opisale su da se kod kuće malo razgovara o financijama. Učile su promatrajući roditelje dok plaćaju račune ili kredite, a za provjeru informacija najprije se, umjesto stručnjacima, obraćaju umjetnoj inteligenciji. Njihovo iskustvo otvara pitanje koliko se uz svakodnevno plaćanje računa razgovara i o razlozima zaduživanja, teretu otplate te postupanju kada novca nedostaje. Promatranje roditelja prenosi navike, ali ne mora dati odgovore na ta pitanja.
Znati kako rasporediti
Posezanje za umjetnom inteligencijom podudara se sa širom navikom zabilježenom u istraživanju Hrvatske udruge banaka. Među 503 ispitanika u dobi od 18 do 35 godina, ispitanih u rujnu, 64 posto koristilo je AI u financijskom kontekstu, među ostalim, za objašnjavanje pojmova i pomoć pri odlukama o kupnji, kreditu ili ratama.
HUB-ovo istraživanje govori i o navikama koje mogu otežati pravodobnu reakciju. Polovica ispitanika smatra da dobro ili izvrsno upravlja financijama, dok troškove sustavno prati 45 posto. Trideset posto slaže se da često odgađa važne financijske odluke ili plaćanja do posljednjeg trenutka. Istodobno, 44 posto premale prihode navodi kao prepreku planiranju. Znanje može pomoći u raspoređivanju novca, ali ne može nadomjestiti prihod koji nedostaje.
Od savjetovališta Fina očekuje da građani dobiju jasan pregled dugova, prihoda i rashoda te u suradnji sa savjetnicima izrade održiv plan. “Uspjeh savjetovanja neće se mjeriti isključivo smanjenjem duga, nego i time da potrošač stekne veću sigurnost i sposobnost samostalnog donošenja financijskih odluka”, poručuju iz Fine. Važan će test biti može li pomoć doprijeti do građana koji još plaćaju sve obveze, ali ravnotežu održavaju novim dugom. Za njih bi razgovor o financijama trebao početi prije nego što ga nametne blokada računa.
Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu