

Nakon ruske sveobuhvatne invazije na Ukrajinu 2022. godine, Sjedinjene Države pokušale su istisnuti Rusiju iz globalnog financijskog sustava, što je mnoge navelo na nagađanja da će instrumentalizacija dominantne uloge američkog dolara u ubrzati globalni odmak od te valute.
Ta su se nagađanja dodatno pojačala kada su SAD pokrenule rat protiv Irana ranije ove godine i postrožile financijske sankcije toj zemlji.
Inicijativa ‘Pojas i put’
Carinska politika američkog predsjednika Donalda Trumpa, prijetnje saveznicima i pokušaji narušavanja neovisnosti Federalnih rezervi dodatno su doveli u pitanje buduću dominantnu ulogu dolara.
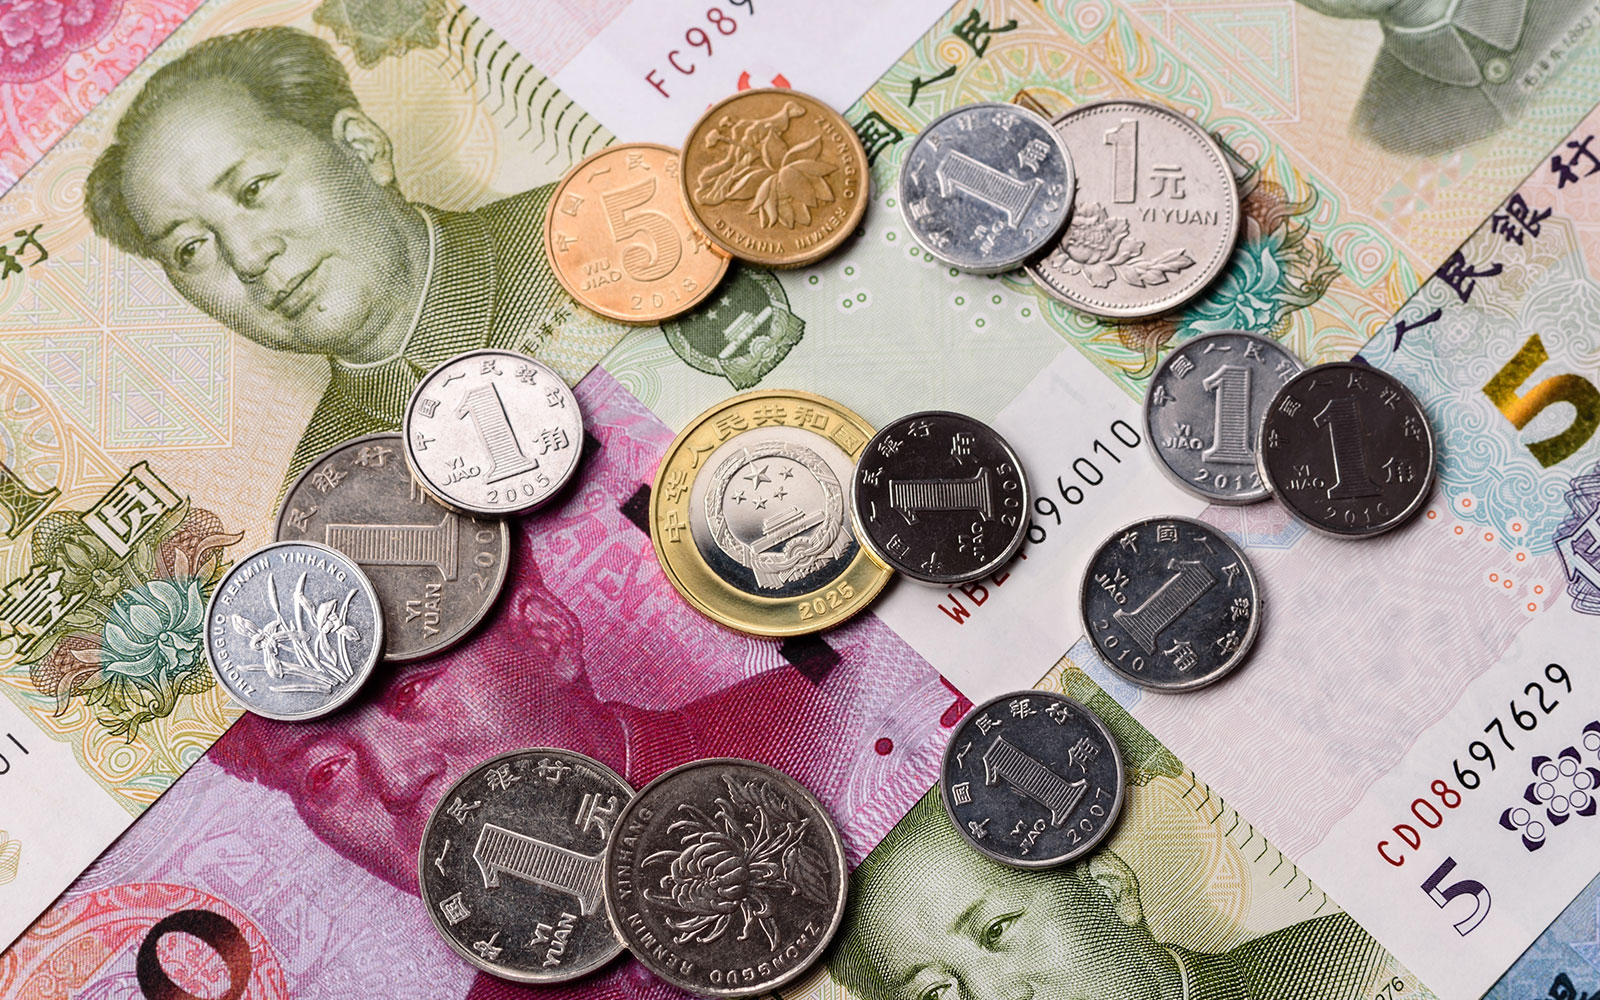
Međutim, ta problematika nije nikakva novost. Kineski čelnici pozivaju na dedolarizaciju globalnoga gospodarstva još od svjetske financijske krize 2008. godine – a tom se pozivu sve više pridružuju i ostala velika gospodarstva u usponu unutar skupine BRICS. Renminbi se općenito smatra kandidatom koji bi mogao zamijeniti američki dolar, barem u kineskom susjedstvu i među zemljama koje sudjeluju u njezinoj inicijativi “Pojas i put”.
Renminbi sve više jača svoju ulogu u međunarodnim plaćanjima. Prosječni dnevni promet kineskog sustava CIPS (Cross-Border Interbank Payment System), platnog sustava vođenog pretežno renminbijem koji djeluje od 2015. godine, porastao je s 339 milijardi juana (50,8 milijardi dolara) u siječnju 2022. na 828 milijardi juana u lipnju 2026. godine. Istodobno, udio renminbija u kineskim prekograničnim plaćanjima skočio je s 21 posto u siječnju 2014. na čak 49 posto u srpnju 2026. godine.
Međutim, na globalnim financijskim tržištima gotovo da nema znakova dedolarizacije. Prema podacima iz lipnja 2026. godine, inozemni posjed dolarske imovine – uključujući obveznice, dionice i izravna ulaganja – čini više od 70 posto svjetskog BDP-a, izuzimajući SAD. Dolar i dalje dominira u rezervama središnjih banaka, fakturiranju izvoza i deviznim transakcijama, dok renminbi u svakoj od tih kategorija ostvaruje tek jednoznamenkasti udio.
Taj raskorak između ambicija i stvarnosti proizlazi iz drakonskih kontrola kapitala koje provodi kineska vlada kako bi zadržala potpunu kontrolu nad domaćim financijskim sustavom. Kopneni renminbi i dalje nije slobodno konvertibilan, zbog čega tamošnji investitori, građani, tvrtke i institucije (domaći rezidenti koji posjeduju tu valutu) nailaze na goleme prepreke pri pokušaju iznošenja novca iz zemlje.
Nasuprot tome, kineske vlasti razvijaju bazu slobodno konvertibilnog renminbija u inozemstvu, ponajprije u Hong Kongu, kako bi olakšale korištenje svoje valute u globalnoj ekonomiji. Ta je baza, međutim, do danas ostala iznimno skromna. Sredinom 2026. godine ukupni inozemni depoziti u renminbijima činili su manje od 0,5 posto depozita unutar same Kine.
Nadalje, unatoč desetljećima tržišnih reformi, kineska vlada i dalje odbija smanjiti državni udio u gospodarstvu u korist privatnog vlasništva. Takvi institucionalni temelji kineske političke ekonomije, u kombinaciji s anemičnim gospodarskim rastom i neprekidnim vladinim udarima na privatno bogatstvo radi krpanja proračunskih rupa, drastično su povećali rizik od bijega kapitala. Zbog toga su vlasti bile prisiljene još više pooštriti devizne kontrole.
S obzirom na to da je nekonvertibilnost renminbija svjesna strategija, a ne mana kineskog ekonomskog sustava, kineska trgovina s Rusijom i Iranom u toj valuti, osmišljena da im pomogne zaobići američke sankcije, nema za cilj dedolarizaciju svjetskog gospodarstva, već smanjivanje utjecaja samog dolara. Umjesto ekonomskog gušenja, države pod teškim sankcijama poput Rusije i Irana sada mogu prodavati svoja fosilna goriva Kini i te transakcije izvršavati putem kineskog platnog sustava CIPS.
Bankarstvo u sjeni
Međutim, ključni je problem u tome što se Rusiji i Iranu plaća u kopnenom, nekonvertibilnom renminbiju, što znači da je njihova zarada zarobljena u Kini. Kako je Dmitrij Tulin, prvi zamjenik guvernera Središnje banke Rusije, izjavio pred Dumom 2023. godine, Kina ne “pozdravlja” optjecaj svoje valute u inozemstvu, zbog čega je Rusiji teško doći do renminbija “u gotovini”. Slično tome, u rujnu je iranski predsjednik Masoud Pezeshkian izjavio za Fox News da je “naš novac u Kini blokiran… Ne možemo čak ni izvući vlastiti novac iz zemlje kojoj smo isporučili robu”.
To znači da Rusija i Iran svoj kopneni renminbi mogu koristiti gotovo isključivo za plaćanje kineskog izvoza. To se zapravo svodi na robnu razmjenu (barter trgovinu). Međutim, Rusija i Iran moraju kupovati robu od dobavljača iz drugih zemalja, poput Turske i Ujedinjenih Arapskih Emirata, kao i financirati svoje regionalne saveznike, poput Hezbollaha i Hutija. Zbog toga obje zemlje koriste bankarstvo u sjeni i mreže za pranje novca kako bi kopneni renminbi pretvorile u dolare i druge čvrste valute. Mehanizmi ovih podzemnih financijskih mreža dobro su dokumentirani, budući da se radi o istim kanalima koje bogati Kinezi koriste za krijumčarenje svog novca izvan zemlje.
Kina pruža Iranu, Rusiji i drugim državama način zaobilaženja američkih sankcija i nastavak poslovanja, premda uz povišene troškove. Ovdje nije riječ o dedolarizaciji, već o svojevrsnom slabljenju moći dolara, čime se narušava sposobnost Amerike da se koristi globalnom dominacijom svoje valute kao sredstvom ekonomske politike i geopolitičkih ciljeva. Paradoksalno, umjesto da umanji status dolara, ovaj bi ga razvoj događaja mogao čak i ojačati, jasno upozoravajući na nedostatak bilo kakve usporedive alternative.
© Project Syndicate, 2026.

Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu