

Rast prihoda u 2026. ne jamči hrvatskim kompanijama veću dobit, a pad prodaje ne znači nužno slabije poslovanje. Dok nekima dobit pritišću troškovi širenja i novih kapaciteta, druge je povećavaju reorganizacijom i izlaskom iz neprofitabilnih poslova.
Na rezultate su utjecali i potražnja, cijene sirovina i energije, troškovi rada te konkurencija. Devetomjesečna izvješća odabranih kompanija uvrštenih na Zagrebačku burzu pokazuju kako se tržišne okolnosti i poslovne odluke različito odražavaju na njihovu profitabilnost.
Energija kao trošak i dobit
Najizravniji trag energetskih poremećaja vidi se u Croatia Airlinesu. Troškovi goriva u prvih devet mjeseci 2026. povećani su za 20,7 milijuna eura prema istom razdoblju 2025., što kompanija povezuje s poskupljenjem mlaznog goriva nakon eskalacije sukoba na Bliskom istoku. Jačanje dolara povećalo je negativne tečajne razlike, a obnova flote troškove najmova, održavanja i amortizacije. Neto gubitak dosegnuo je 64,7 milijuna eura, prema lanjskih 20,9 milijuna.
Broj putnika povećan je sedam posto prema prvih devet mjeseci 2025., a prihodi od njihova prijevoza šest posto, uz jedan posto nižu bruto tarifu. Rast prometa nije nadoknadio dodatne troškove. Oporavak domaćeg zračnog prijevoznika ovisit će o cijeni goriva i tečaju dolara, ali i o tome koliko će nova flota poboljšati učinkovitost nakon prijelaznog razdoblja.
Ina je na drugoj strani energetskog tržišta. Devetomjesečna neto dobit porasla je 115 posto prema istom razdoblju 2025., na 303,6 milijuna eura, uz povoljnije rafinerijsko okruženje i veću proizvodnju. Proizvodnja ugljikovodika ipak je povećana samo jedan posto pa skok dobiti ne znači usporediv rast fizičkog opsega poslovanja. Novo postrojenje za obradu teških ostataka u Rijeci, pokrenuto u rujnu, omogućuje proizvodnju većeg udjela vrjednijih goriva.
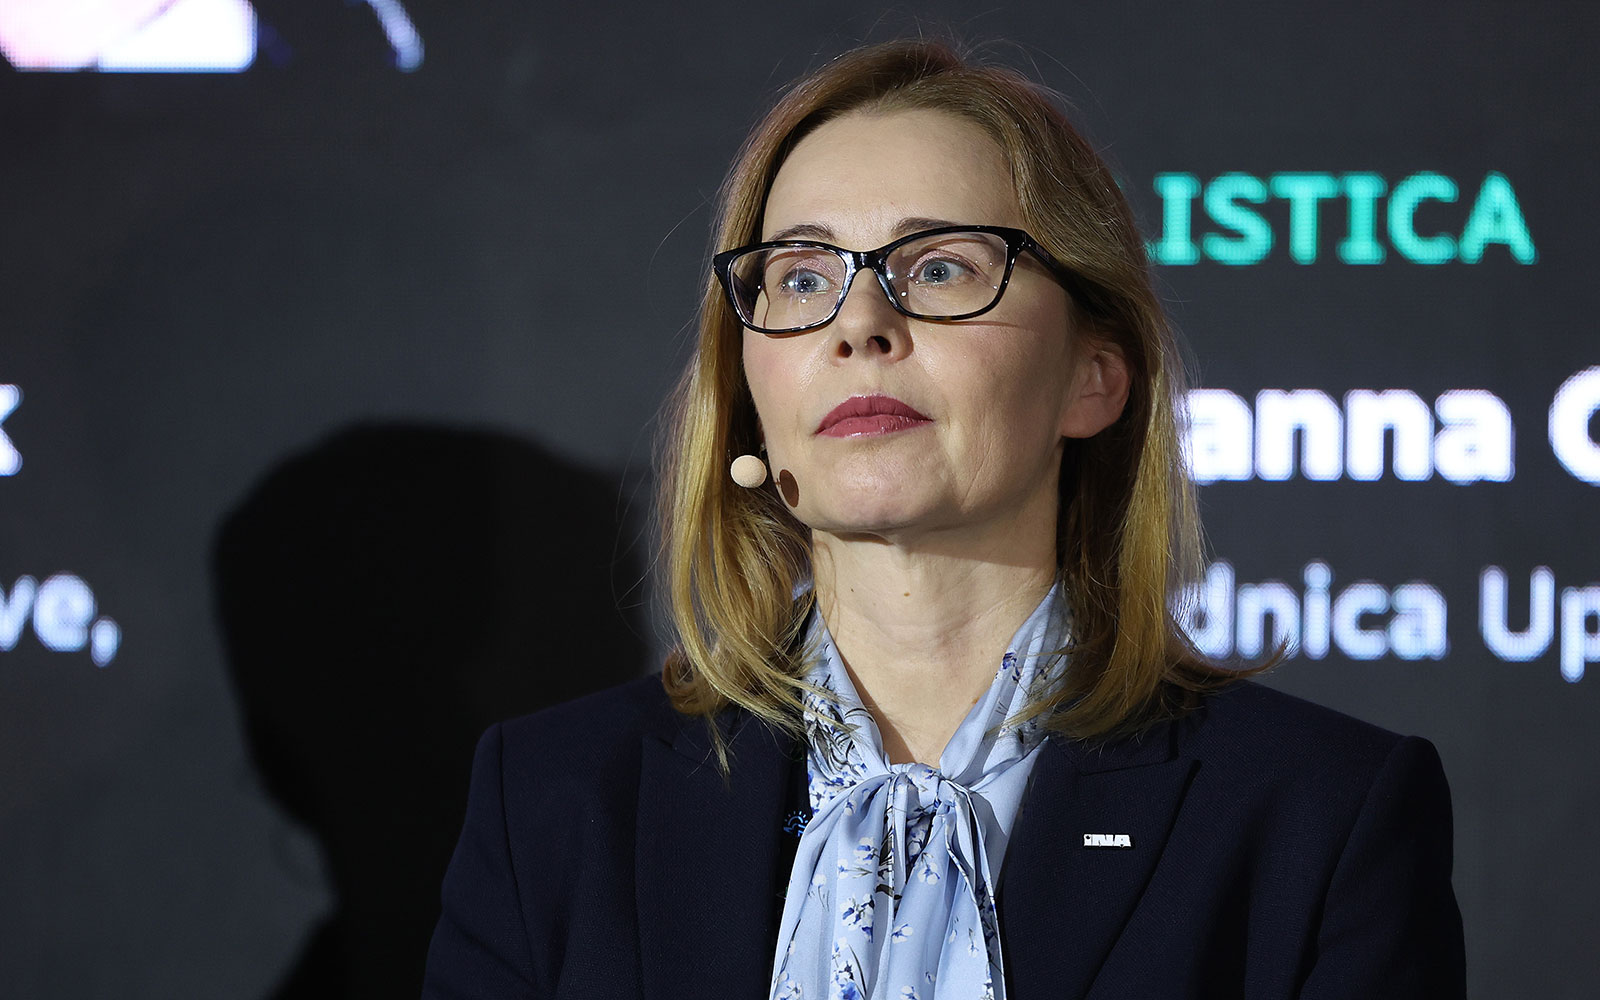
“To je posebno važno za dizel, čija je dostupnost na tržištu ograničena, a koji je ključan za promet i gospodarstvo”, izjavila je predsjednica Uprave Ine Zsuzsanna Ortutay. Budući da je postrojenje pokrenuto tek u rujnu, njegov će se doprinos jasnije vidjeti u sljedećim razdobljima.
Končaru modernizacija mreža, elektrifikacija i priključivanje obnovljivih izvora stvaraju dugoročniju potražnju. Prihodi od prodaje u trećem tromjesečju povećani su 33,7 posto, a neto dobit 54,3 posto prema istom kvartalu 2025. “Pokrenuli smo najveći investicijski ciklus u povijesti Grupe kao osnovu za održiv rast u godinama koje slijede”, izjavio je predsjednik Uprave Gordan Kolak. Knjiga narudžbi od približno 3,3 milijarde eura daje oslonac budućim prihodima, ali realizacija ugovorenih poslova zahtijeva pravodobno proširenje kapaciteta, poštovanje rokova isporuke i očuvanje profitabilnosti.
Rast prodaje nije dovoljan
Atlantic je u devet mjeseci povećao prihode od prodaje 9,5 posto prema istom razdoblju 2025., dok je normalizirana EBITDA porasla 18,2 posto. Ukupni operativni troškovi rasli su sporije od prodaje, uz smanjenje troškova proizvodnog materijala od 2,9 posto. Troškovi energije porasli su 10,6 posto, ponajprije zbog većeg obujma proizvodnje vlastitih proizvoda. Veći račun za energiju zato se ne može pripisati samo poskupljenju. Transport, logistika i rad povećavaju rashode, no kompanija je podigla očekivanu godišnju normaliziranu EBITDA-u iznad 125 milijuna eura.
Podravka je izložena drukčijim pritiscima. Uz rast poslovnih prihoda od 0,7 posto, normalizirana neto dobit za prvih devet mjeseci smanjena je 6,2 posto prema istom razdoblju 2025. Farmaceutika je povećala prihode 8,8 posto, dok je poljoprivreda pala 1,8 posto pod utjecajem nižih tržišnih cijena i suše. Rast prihoda farmaceutike ublažio je slabiju prodaju poljoprivrednog segmenta, ali Grupa ostaje izložena vremenskim prilikama i cijenama svinja, junadi i mlijeka. Ni Žitov rast prodaje od 25 posto nije mjera isključivo postojećeg poslovanja. Usporedbu s lanjskim devetomjesečnim rezultatom mijenja uključivanje novih kompanija u konsolidaciju.
Kod Spana je važna struktura rasta. Poslovni prihodi u devet mjeseci povećani su 26 posto prema istom lanjskom razdoblju, a neto dobit pala je 77 posto. Međunarodno širenje povećalo je troškove, dok novi timovi tek trebaju razviti puni opseg poslovanja. Istodobno su prihodi od licenciranja porasli 34 posto, a prihod od usluga s visokom dodanom vrijednošću samo jedan posto. Buduća profitabilnost zato ovisi i o tome može li međunarodna prisutnost donijeti snažniji rast tih usluga.
HT pokazuje kako poskupljenja mijenjaju cijenu investicija. Zbog skuplje memorije, servera i druge opreme prilagodio je plan kapitalnih ulaganja: umjesto blagog pada sada predviđa stabilnu razinu ili rast do približno jedan posto prema 2025. Devetomjesečni prihodi povećani su 3,5 posto, a prilagođena EBITDA nakon najmova 2,8 posto prema istom lanjskom razdoblju. HT tako uz rast prihoda mora financirati i skuplje održavanje i razvoj infrastrukture.
Valamarovi devetomjesečni prihodi porasli su 15,2 posto prema istom razdoblju 2025., a prilagođena EBITDA 9,2 posto. Njezina je marža smanjena za 1,7 postotnih bodova, dok je neto dobit dodatno pritisnuo manji učinak poreznih poticaja. Troškovi osoblja porasli su 18,4 posto zbog više zaposlenih i većih plaća, a amortizacija 24,9 posto. Dio troškova otvaranja novih objekata jednokratan je, no veći troškovi rada i amortizacije ostaju. Sljedeća razdoblja pokazat će koliko novi kapaciteti mogu povećati dobit nakon početne faze.
Cromaris, član Adris grupe, pokazuje da veći volumen nije jedini put do veće dobiti. U prvih devet mjeseci količinska prodaja smanjena je 11 posto prema istom razdoblju 2025., a prihodi jedan posto, dok je EBITDA povećana 2,3 puta, na 17 milijuna eura. Adris to povezuje s izlaskom iz neprofitabilnih segmenata i reorganizacijom. Ulaganja Grupe u energetiku, uz dobit novog segmenta, donijela su i uštede energije drugim članicama.
Ni brži rast prihoda ne jamči očuvanje marži. Ing-Gradu su u devet mjeseci prihodi porasli 40 posto, a neto dobit 11 posto prema istom razdoblju 2025., uz brži rast rashoda povezan s fazom izvođenja radova. AD Plastik, nasuprot tome, profitabilnost poboljšava na nepovoljnom tržištu. “Situacija na tržištu je složena, a dolazak kineskih proizvođača preslaguje tržište i postavlja strože zahtjeve”, upozorila je predsjednica Uprave Katija Klepo.
Uspješnost prilagodbe
EBITDA AD Plastik Grupe u devet mjeseci povećana je 16,5 posto prema istom razdoblju 2025., unatoč padu poslovnih prihoda od 4,1 posto. Kompanija bolje marže povezuje s mjerama učinkovitosti, a u trećem kvartalu završila je interna premještanja proizvodnje i optimizaciju lokacija. Rezultat zato više govori o uspješnosti prilagodbe nego o oporavku tržišta.
Rezultati za 2026. zato traže razlikovanje troškova koji prate budući rast od onih koji otkrivaju slabosti poslovanja. Jednokratni troškovi otvaranja objekata mogu proći, ali veće plaće, amortizaciju i financiranje treba pokrivati iz poslovanja. Pravi test slijedi kada novi kapaciteti i tržišta moraju početi donositi dobit.

Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu