


Poslovanje ostavlja sve više digitalnih tragova, a računovodstveni i financijski podaci postaju dostupniji nego ikad. No više podataka ne znači automatski i manje sporova. Sudski vještak za financije i računovodstvo Ante Beus objašnjava zašto matematički točan izračun još ne mora biti ispravan, kako brojke u forenzičkom računovodstvu postaju trag, zašto poduzetnici skupo plaćaju usmene dogovore i gdje povlači granicu kada koristi umjetnu inteligenciju.
Hrvatsko poslovanje upravo prolazi kroz novu fazu digitalizacije. eRačuni i Fiskalizacija 2.0 stvaraju sve više strukturiranih podataka i tragova o poslovnim transakcijama, a od početka 2027. obveza izdavanja eRačuna proširit će se i na poduzetnike koji nisu u sustavu PDV-a.
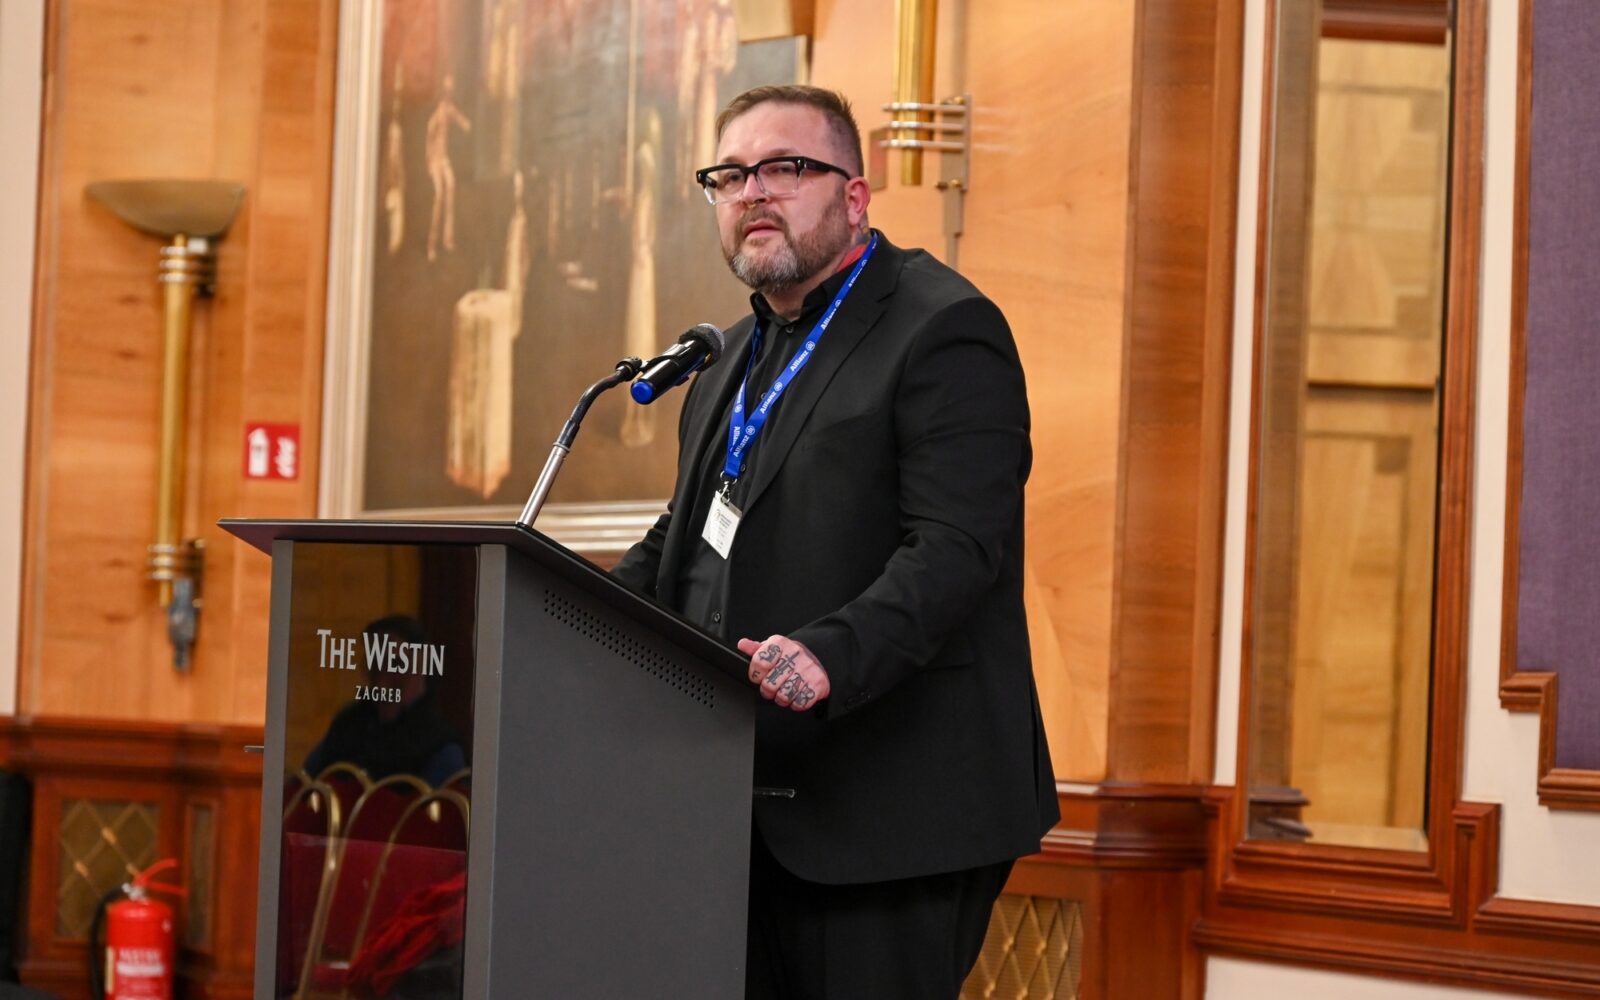
Moglo bi se pomisliti da će zbog toga financijski sporovi postajati jednostavniji: ako je gotovo sve evidentirano, trebalo bi biti lakše utvrditi tko je u pravu. Ante Beus, sudski vještak za financije i računovodstvo, smatra da stvar nije tako jednostavna. Brojka može biti matematički potpuno točna, a zaključak pogrešan ako su pogrešni podaci, metodologija ili pretpostavke na kojima se temelji. Beus je pretprošli vikend moderirao ekonomsku sekciju IX. Kongresa sudskih vještaka RH u Zagrebu. Kongres je odazivom premašio prethodno izdanje iz 2024., kada su sudjelovala 1002 sudionika, te postao najveće dosadašnje okupljanje sudskih vještaka u Hrvatskoj. Ekonomski dio programa obuhvatio je teme od digitalnog eura i umjetne inteligencije do poslovnog neuspjeha, poreza i financijskih prijevara, a Beus kaže da upravo širina tih tema pokazuje koliko se brzo mijenja posao financijskog vještaka.
U računovodstvo ste ušli vrlo mladi. Kako ste završili u sudskom vještačenju?
U računovodstvu sam počeo raditi već sa 17 godina. Obrazovni put gradio sam postupno: prvo sam diplomirao računovodstvo na Ekonomskom fakultetu u Splitu, zatim završio MBA, smjer Menadžment financija, na Effectusu u Zagrebu, a potom Pravo i upravljanje nekretninama na Novoj univerzi u Ljubljani.
Sudskom vještačenju privukao me upravo spoj discipline koju sam stekao u računovodstvu i analitičkog razmišljanja koje donosi pravo. U brojkama vidim dinamiku i red. To me smiruje.
Brojke bi trebale biti egzaktne. Kako onda dvije strane mogu imati dva različita, a matematički točna izračuna?
Matematička točnost samo je polazna točka. Vještak mora utvrditi je li podloga izračuna vjerodostojna i primjenjiva na konkretan slučaj, koji su podaci korišteni, jesu li relevantni i je li metodologija pravilno odabrana. Dvije stranke mogu imati matematički točne izračune koji daju potpuno različite rezultate jer polaze od različitih pretpostavki.
Spor rijetko nastaje oko toga koliko je dva put dva. Nastaje oko toga što se uopće množi.
Isto vrijedi i kod procjene vrijednosti poslovanja. Razlike mogu nastati već izborom metode, koji ovisi o svrsi procjene, dostupnim podacima i prirodi poslovanja. Zatim dolaze pretpostavke poput diskontne stope, procijenjene stope rasta, normalizacije prihoda i troškova ili tretmana jednokratnih stavki. Svaka od tih varijabli može biti postavljena konzervativnije ili optimističnije.
Što je onda najteži dio posla financijskog vještaka?
Iza svakog spisa stoji nečiji život, a ne samo brojke. Građanin ili poduzeće pred sudom se bore za nešto što smatraju da im pripada i zato ne volim izdvajati konkretne predmete niti govoriti o pojedinačnim sporovima.
Najzahtjevniji dio gotovo je uvijek isti: kompleksne financijske podatke treba pretvoriti u nalaz koji je metodološki utemeljen, ali istodobno razumljiv sudu, strankama i njihovim punomoćnicima. Nalaz mora izdržati preispitivanje s obje strane spora, a ostati dovoljno jasan i nekome tko nije stručnjak za financije. Od te jasnoće ponekad ovisi i hoće li se pravda na kraju ostvariti.
Bavite se i forenzičkim računovodstvom. Kada brojke prestaju biti samo računovodstvo i postaju trag?
Forenzičko računovodstvo moja je strast. To je dio posla u kojem brojke prestaju biti samo evidencija i postaju trag. Ne gledate više samo jesu li knjige uredno vođene, nego tražite ono što netko možda pokušava sakriti. Pomalo je poput igre skrivača, samo što su ulozi puno ozbiljniji.
Razlika između obične računovodstvene pogreške i nepravilnosti koja zahtijeva daljnje ispitivanje prije svega je u obrascu i namjeri. Pogreška je najčešće izolirana, slučajna i lako objašnjiva. Kad je pronađete, ostatak poslovne priče i dalje ima smisla. Nepravilnost se češće ponavlja, ima određenu strukturu i, kada je pratite unatrag, može pokazati da je netko svjesno stvarao sliku koja ne odgovara stvarnosti – prikrivanjem transakcija, umjetnim usklađivanjem brojki ili izbjegavanjem traga.
Poslovanje je sve digitalnije i ostavlja sve više podataka. Znači li to da će takve nepravilnosti biti lakše otkrivati?
Digitalizacija svakako mijenja količinu i vrstu podataka s kojima radimo, ali sama količina podataka nije dovoljna. Upravo je zato važno razumjeti što podatak znači, odakle dolazi i u kakvom je odnosu s ostatkom poslovne dokumentacije. Na Kongresu smo imali teme poput digitalnog eura i umjetne inteligencije koje dobro pokazuju koliko se posao mijenja. Ekonomski vještak danas mora biti spreman odgovoriti na pitanja koja prije uopće nisu bila dio njegove uže struke. Zato obrazovanje zapravo nikada nije gotovo.
Što poduzetnici najčešće naprave pogrešno prije nego što uopće dođe do spora?
Jedan od najvećih problema koje vidim u praksi jest nedostatak jasnoće i transparentnosti, posebno kada dogovori ostanu usmeni. Svakom bih poduzetniku preporučio da, dok su odnosi s partnerima još dobri, dogovore formalizira pisanim putem: ugovorima, aneksima, zapisnicima i odlukama. Time se znatno smanjuje prostor za kasnije nesporazume.
Drugo je pravodobno angažiranje profesionalaca – računovođe, pravnika, a prema potrebi i vanjske revizije. Nažalost, danas mnogi misle da mogu sami voditi trgovačko društvo i računovodstvo. Na kraju upravo takve “uštede” često najviše koštaju.
Umjetnu inteligenciju već koristite u poslu. Što joj dopuštate, a što joj ne biste prepustili?
Koristim je, ali u vrlo ograničenoj i jasno definiranoj ulozi, prvenstveno kao dodatnu potvrdu izračuna, odnosno kao drugi par “očiju” koji može upozoriti na nedosljednost ili pogrešku. Excel ostaje moj glavni radni alat i temelj svakog izračuna. To se ne mijenja.
Kod umjetne inteligencije apsolutno sve treba provjeriti: svaki broj, svaku pretpostavku i svaki izvor podatka. Mišljenje mora donijeti vještak, čovjek, a ne umjetna inteligencija. Vještačenje nije samo izračun. To je odgovorna stručna prosudba koja se temelji na iskustvu, poznavanju konteksta predmeta i svijesti da odluka utječe na nečiji stvaran život. Tu odgovornost ne mogu i ne smijem delegirati alatu, koliko god on bio koristan kao pomoć u provjeri.
Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu