
EN DE

Hod kroz krizu bit će malo duži

Autor: Jadranka Dozan
17. lipanj 2010. u 22:00
Podijeli članak —

Jedan od sigurnih znakova stabilizacije bit će najave spajanja i preuzimanja na domaćem tržištu, smatra Galinec

Novi značajniji padovi ili scenarij dvostrukog dna ne čine se realnim za domaće dioničko tržište, ali hod kroz krizu bit će malo duži, odnosno teško da će završiti ove godine. Iznoseći takvo viđenje budućnosti Josip Galinec, vlasnik tvrtke To One, u izlaganju na konferenciji “U očekivanju oporavka” TEB Poslovnog savjetovanja naglasio je kako će jedan od sigurnih znakova stabilizacije biti najave spajanja i preuzimanja.

već od 5 € mjesečno
Pretplatite se na Poslovni dnevnik
Pretplatite se na Poslovni Dnevnik putem svog Google računa, platite pretplatu sa Google Pay i čitajte u udobnosti svoga doma.
Pretplati se i uštedi

Hrvatska burza, međutim, trenutno je “nelikvidno mjesto sekundarnog trgovanja”, dok se novac usmjerava na razvijena tržišta. Ni ona nisu pošteđena turbulencija, a bit će to i u idućih godinu-dvije, no razvijena tržišta pritom ipak nude likvidnost. Uz dnevne promete od 10 ili 15 milijuna kuna (nekad su premašivali i 200 milijuna kuna) rast ili pad cijena zapravo nije relevantan. Pad dionica u nas je za krize općenito bio neselektivan i s današnjim su razinama, koje odgovaraju onima s početka 2005., dionice generalno ispod fundamentalne vrijednosti. To daje razuman potencijal rasta, no dok je na razvijenim tržištima omjer cijena i zarada (P/E) ispod višegodišnjeg prosjeka, što znači da (i tamo) ima relativno jeftinih dionica, Galinec smatra da je teško očekivati da međunarodni ulagači jače krenu u potragu za prinosima na slabolikvidna tržišta poput hrvatskog. Ono što na domaćem terenu budi nadu je činjenica da se mnogo novca za bijega kapitala iz rizičnih u sigurnije instrumente slilo u novčane fondove, ističe Galinec. Dodaje i da u pogledu domaće potražnje mirovinski fondovi i dalje predstavljaju glavni potencijal, no strukturom imovine oni su još uvijek obveznički fondovi, s malim udjelom ulaganja u korporativni sektor. Za njihov jači pečat tržištu potrebne su i kvalitetne kompanije u ponudi, a novih uzdanica u Hrvatskoj baš nema napretek. Vlasnik To Onea među takvima vidi HEP, Agrokor i još nekolicinu kompanija. To je, dakako, podjednako važno i u kontekstu priljeva stranog kapitala.
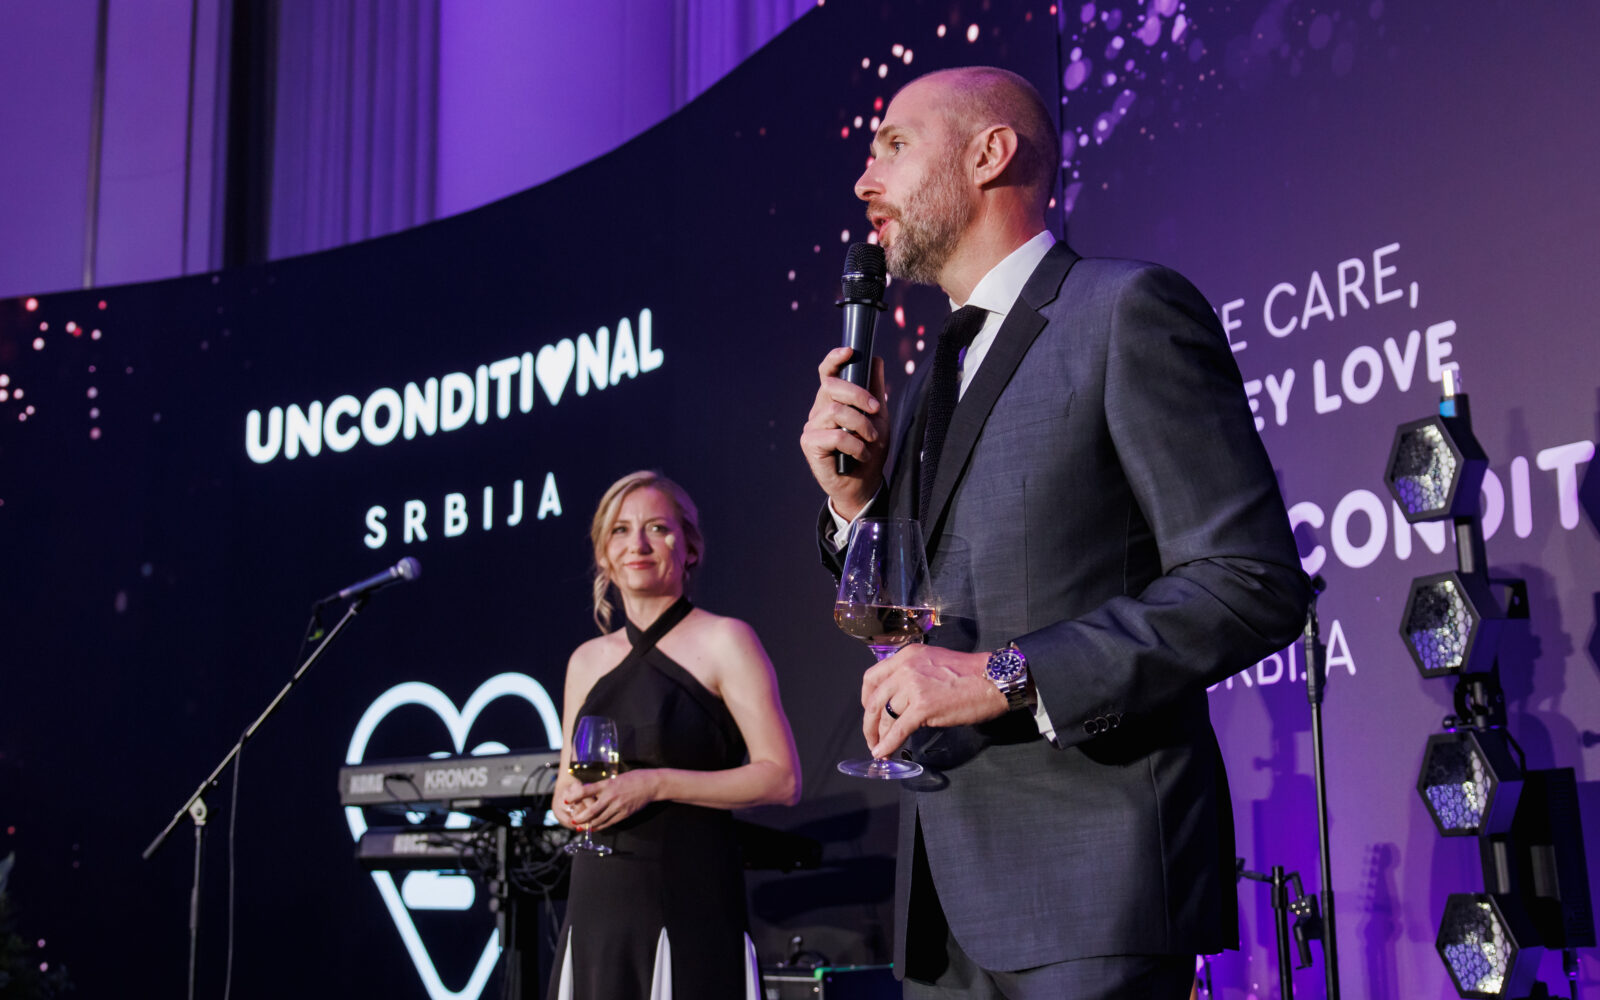
Novi značajniji padovi ili scenarij dvostrukog dna ne čine se realnim za domaće dioničko tržište, ali hod kroz krizu bit će malo duži, odnosno teško da će završiti ove godine. Iznoseći takvo viđenje budućnosti Josip Galinec, vlasnik tvrtke To One, u izlaganju na konferenciji “U očekivanju oporavka” TEB Poslovnog savjetovanja naglasio je kako će jedan od sigurnih znakova stabilizacije biti najave spajanja i preuzimanja.

Hrvatska burza, međutim, trenutno je “nelikvidno mjesto sekundarnog trgovanja”, dok se novac usmjerava na razvijena tržišta. Ni ona nisu pošteđena turbulencija, a bit će to i u idućih godinu-dvije, no razvijena tržišta pritom ipak nude likvidnost. Uz dnevne promete od 10 ili 15 milijuna kuna (nekad su premašivali i 200 milijuna kuna) rast ili pad cijena zapravo nije relevantan. Pad dionica u nas je za krize općenito bio neselektivan i s današnjim su razinama, koje odgovaraju onima s početka 2005., dionice generalno ispod fundamentalne vrijednosti. To daje razuman potencijal rasta, no dok je na razvijenim tržištima omjer cijena i zarada (P/E) ispod višegodišnjeg prosjeka, što znači da (i tamo) ima relativno jeftinih dionica, Galinec smatra da je teško očekivati da međunarodni ulagači jače krenu u potragu za prinosima na slabolikvidna tržišta poput hrvatskog. Ono što na domaćem terenu budi nadu je činjenica da se mnogo novca za bijega kapitala iz rizičnih u sigurnije instrumente slilo u novčane fondove, ističe Galinec. Dodaje i da u pogledu domaće potražnje mirovinski fondovi i dalje predstavljaju glavni potencijal, no strukturom imovine oni su još uvijek obveznički fondovi, s malim udjelom ulaganja u korporativni sektor. Za njihov jači pečat tržištu potrebne su i kvalitetne kompanije u ponudi, a novih uzdanica u Hrvatskoj baš nema napretek. Vlasnik To Onea među takvima vidi HEP, Agrokor i još nekolicinu kompanija. To je, dakako, podjednako važno i u kontekstu priljeva stranog kapitala.

Američke tvrtke

Varljiv rast dobiti
S obzirom na trendne korelacije indeksa, može se primijetiti da je pri posljednjim objavama financijskih rezultata čak 80 posto američkih kompanija iskazalo veće prihode i dobit od konsenzusa očekivanja analitičara. To je ohrabrujuće za tržišta, ali tek treba vidjeti je li to tek učinak rezanja troškova koji ne osigurava duži trend.

Autor: Jadranka Dozan
17. lipanj 2010. u 22:00
Podijeli članak —
Komentirajte prvi

Moglo bi vas Zanimati
