
Veliki i rastući proračunski deficiti te povećanje omjera javnog duga i BDP-a u razvijenim gospodarstvima uznemiruju tržišta. Budući da su kamatne stope na državni dug porasle s gotovo nulte razine (u nekim slučajevima čak i negativne) na znatno više razine, rast prinosa na kratkoročne i dugoročne obveznice doveo je u pitanje održivost pojedinih javnih dugova i potaknuo mnoge da se zapitaju prijeti li nam kriza. Na to pitanje nema jednostavnog odgovora.
U nekim slučajevima države raspolažu velikim zalihama financijske imovine – poput deviznih pričuva središnje banke ili imovine državnih investicijskih fondova i drugih javnih fondova – zbog čega je njihov neto dug manji od bruto duga. No u mnogim društvima čije stanovništvo stari implicitne obveze nefinanciranih mirovinskih fondova i zdravstvenih sustava već su veće od formalnog javnog duga države, što znači da je situacija gora nego što se čini.
Rast lijek za većinu problema
Drugi ključni čimbenik jest gospodarski rast. Ako je prosječni prinos na javni dug niži od nominalne stope rasta BDP-a, a primarni proračunski saldo (bez kamata) nije previše negativan, omjer javnog duga i BDP-a s vremenom će se smanjivati. Rast, stoga, može riješiti većinu dužničkih problema. Sjedinjene Američke Države i druga gospodarstva koja mogu povećati svoj potencijalni rast zahvaljujući napretku umjetne inteligencije i povezanih tehnologija imat će održiviju putanju od onih, poput europodručja, u kojima će rast vjerojatno ostati sporiji.
Ipak, viši gospodarski rast obično dovodi i do viših realnih kamatnih stopa, što može pogoršati održivost dinamike duga. A ako bi umjetna inteligencija uzrokovala trajnu tehnološku nezaposlenost velikih dijelova radne snage, potreba za znatno širom mrežom socijalne zaštite (ili čak univerzalnim temeljnim dohotkom) stvorila bi dodatne fiskalne i dužničke izazove, osim ako se ne bi financirala višim poreznim prihodima.
Treći važan čimbenik jest činjenica da izdavanje globalne rezervne valute ili zaduživanje u vlastitoj valuti pruža određenu prednost. Status američkog dolara kao globalne rezervne valute podupire kontinuiranu svjetsku potražnju za američkim državnim obveznicama, što SAD-u omogućuje dugoročnije i jeftinije zaduživanje. No ta se povlastica s vremenom može pretvoriti u problem ako nedostatak tržišne discipline dovede do neodrživih deficita i dugova.
Većina ostalih zemalja nalazi se u drukčijem položaju. Tržišta u nastajanju i gospodarstva u razvoju uglavnom se zadužuju u stranoj valuti, zbog čega nemaju mogućnost poništiti realnu vrijednost državnog duga neočekivanom inflacijom. Članice europodručja, nasuprot tome, tehnički se zadužuju u vlastitoj valuti – euru – ali sve ovise o istoj neovisnoj središnjoj banci. Stoga ih se ne može spasiti osim ako ECB ne odluči priskočiti im u pomoć ili ne bude prisiljena na to.
Četvrti čimbenik jest tržišna disciplina koju nameću takozvani obveznički ‘vigilanti’ (čuvari tržišne discipline, op.ur.). Rast prinosa na obveznice ili premija rizika pojedinih država može prisiliti fiskalne vlasti da smanje potrošnju ili povećaju poreze prije izbijanja krize. U nekim slučajevima tržište spriječi dublju krizu, kao što se dogodilo tijekom povijesno kratkog mandata britanske premijerke Liz Truss. U drugim slučajevima, primjerice u Grčkoj, potrebna je formalna dužnička kriza kako bi se nametnula fiskalna štednja i restrukturiranje ili smanjenje duga.
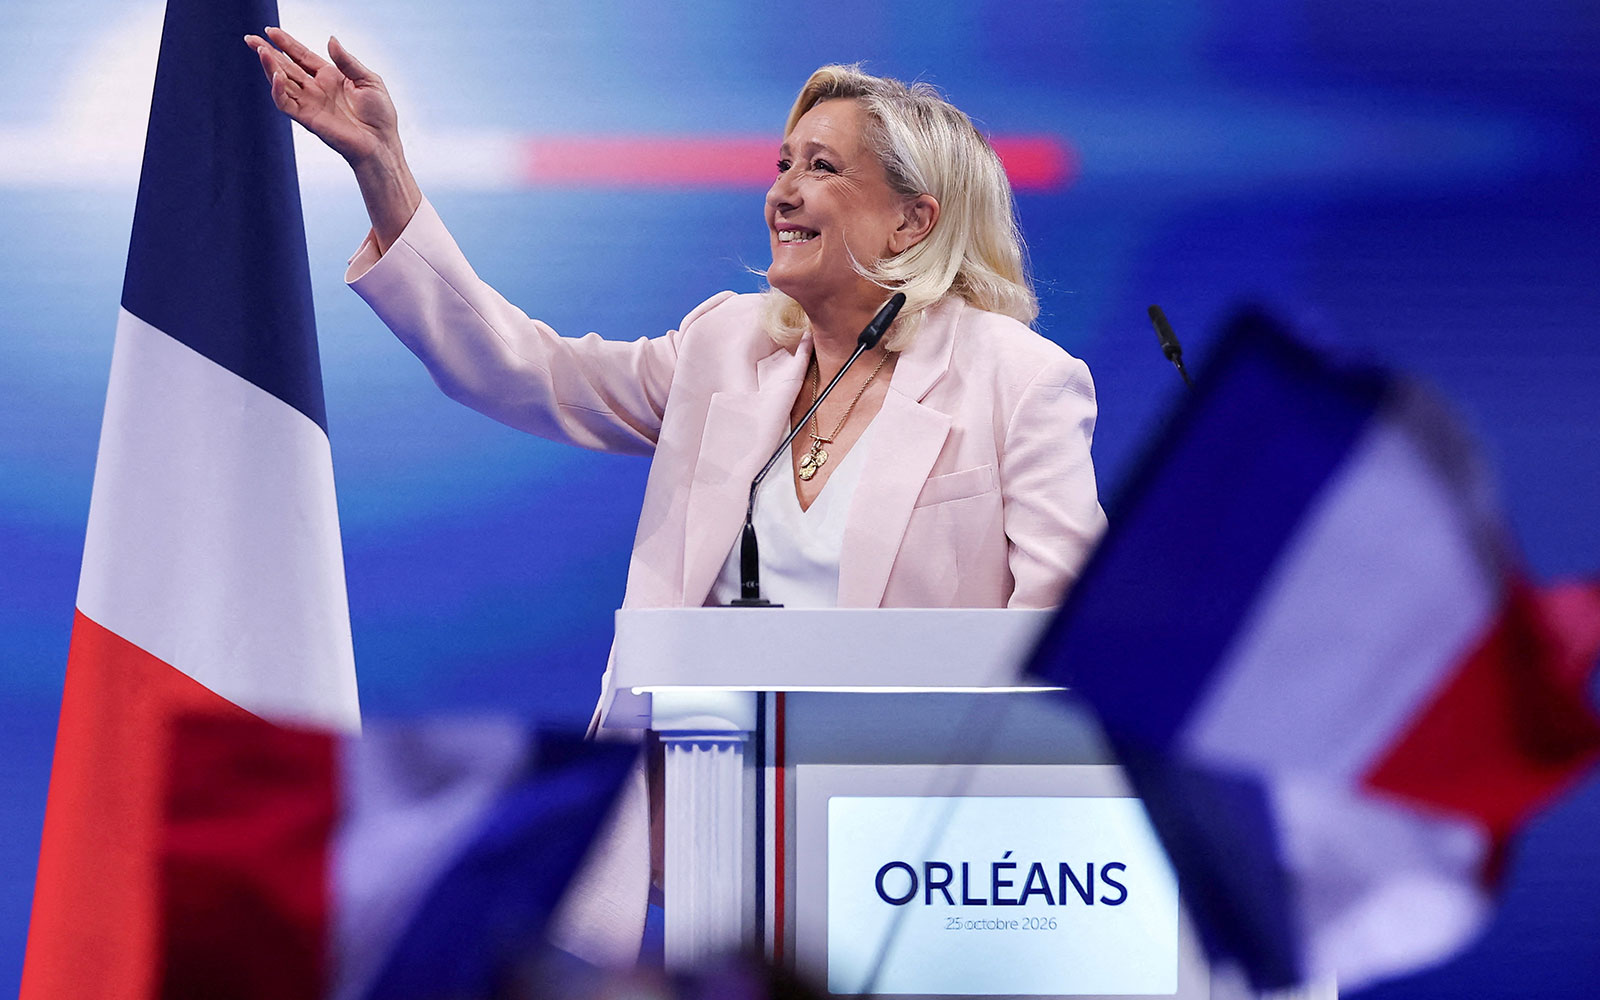
Važno je pitanje hoće li sadašnja tržišna disciplina potaknuti onoga tko pobijedi na francuskim predsjedničkim izborima sljedeće godine da provede mjere štednje prije izbijanja dužničke krize. Čak je i krajnje desna populistica Marine Le Pen predstavila plan fiskalne konsolidacije (iako se on dijelom oslanja na obmane i prividna rješenja). Ni SAD nije imun na takve pritiske. Tržišna disciplina na tržištu obveznica postala je važan čimbenik prošle godine nakon carina koje je američki predsjednik Donald Trump nazvao “Danom oslobođenja”, a ponovno i ove godine nakon početka rata s Iranom. U oba slučaja nagli rast prinosa na obveznice i korekcije cijena druge imovine prisilili su Trumpa na povlačenje.
Cijena se uvijek plati
Za održivost duga važno je i nalazimo li se u svijetu fiskalne ili monetarne dominacije. Kada su deficiti i dugovi neodrživi, vjerodostojna središnja banka, predana stabilnoj inflaciji, može potaknuti fiskalne vlasti na potrebne prilagodbe. No ako se monetarne vlasti nađu u položaju da samo reagiraju na odluke fiskalnih vlasti, slaba središnja banka mogla bi na kraju monetizirati deficite (“tiskati novac” radi kupnje državnog duga) i neočekivanom inflacijom izbrisati nominalnu vrijednost dugoročnog duga.
Ipak, ne možete cijelo vrijeme obmanjivati sve ljude. Kako javni dug dospijeva, kratkoročne i dugoročne kamatne stope rast će kako bi odražavale višu stvarnu i očekivanu inflaciju. Države s neodgovornom fiskalnom politikom uvijek na kraju završe s višom dugoročnom inflacijom i i dalje visokim omjerom javnog duga i BDP-a – što je vrlo loša ravnoteža.
Osim fiskalne prilagodbe, smanjenja potrošnje i/ili povećanja poreza, održivosti duga mogu pridonijeti i različiti oblici nameta na kapital. Uz već spomenuti “inflacijski porez”, tu su porezi na bogatstvo i slična davanja; neplaćanje duga ili njegovo restrukturiranje (što je zapravo namet na domaće ili strane štediše koji drže državni dug); te financijska represija, kada država prisiljava banke i druge financijske institucije da drže veće količine državnog duga uz niže prinose (što je još jedan namet na kapital štediša). No u otvorenim gospodarstvima financijska represija mora biti popraćena kontrolom kapitala, koja sa sobom nosi dodatne troškove.
Uvijek postoji i mogućnost financijskih trikovima, poput nedavnog pokušaja američkog Ministarstva financija da otkupom duga snizi prinose na dugoročne obveznice ili sličnih programa za smanjenje relativnog udjela izdanih dugoročnih u odnosu na kratkoročne obveznice. Takvi su programi osuđeni na neuspjeh, što su svi mogli vidjeti na vlastite oči ove godine. Na tržištu državnog duga vrijednom više bilijuna dolara nitko ne može ozbiljno tvrditi da je “kuća”, pa čak ni američki ministar financija.
Dugoročno, samo fiskalna disciplina i veći potencijalni rast potaknut tehnološkim inovacijama mogu dovesti do sretnog završetka. Odgađanje fiskalnih prilagodbi i pribjegavanje drugim trikovima vode do otvorenih dužničkih kriza ili nameta poput neplaćanja i smanjenja duga, visoke inflacije ili različitih oblika financijske represije. Možemo se samo nadati da će obveznički ‘vigilanti’ nametnuti fiskalnu disciplinu prije nego što nagli prekid priljeva kapitala izazove dužničku krizu. Francuska je prva zemlja koju treba pratiti, ali ne i jedina.
© Project Syndicate, 2026.
Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu