

Američka fiskalna pozicija sve više nalikuje vlaku koji juri vijugavom planinskom prugom. Čini se da nitko nije voljan usporiti u strahu od kašnjenja i gubitka posla.
Čak i ako vlak ne doživi nesreću, treba se zapitati: zašto ga i dalje forsirati? Unatoč solidnom gospodarskom rastu, proračunski deficit SAD-a iznosi oko šest posto BDP-a. Ipak, opcija usporavanja očito se ne nalazi u strategiji predsjednika Donalda Trumpa.
Ako rast i ostane snažan…
Početak krize javnog duga obično je prilično jednostavan. Kraj je puno teže predvidjeti. Kriza može izbiti kada je dug neke zemlje povijesno visok, ali je ostao održiv zahvaljujući niskim kamatnim stopama. Zatim, iz bilo kojeg razloga, kamatne stope počnu rasti. To može biti zbog globalnih kretanja, promjene vlasti ili jednostavno zato što su sjećanja na prethodne financijske krize izblijedjela.
To je otprilike pozicija u kojoj se Sjedinjene Države nalaze danas. Rast troškova zaduživanja bio bi manji problem da je vlada osigurala jeftino dugoročno financiranje, ali nije. S druge strane, većina vlasnika nekretnina jest. Oni i dalje uživaju u niskim mjesečnim ratama iako su stope na nove stambene kredite skočile iznad sedam posto.
Kao posljedica toga, američke su kamate u SAD-u u samo šest godina od usputne smetnje postale druga najveća stavka u saveznom proračunu, a neizbježno će ubrzo postati i najveća. Budući da visoke kamatne stope povećavaju deficit, vlada ima tri izbora. Može povećati poreze, smanjiti potrošnju ili se dodatno zadužiti. Američka vlada uglavnom je odabrala zaduživanje.
Ako Sjedinjene Države budu imale sreće, tržište će ostati prilično blagonaklono i pretpostaviti da će vlada s vremenom dovesti svoj problem s dugom pod kontrolu. Nažalost, ulagači u obveznice postaju sve oprezniji zbog globalnog gomilanja duga. S pravom se možemo kladiti da će, u određenom trenutku, vlada odgovoriti skromnim smanjenjem deficita i nadati se da će joj to kupiti vrijeme. Ta strategija često upali, ali nakon puno godina takve prakse, tržište bi moglo tražiti više.
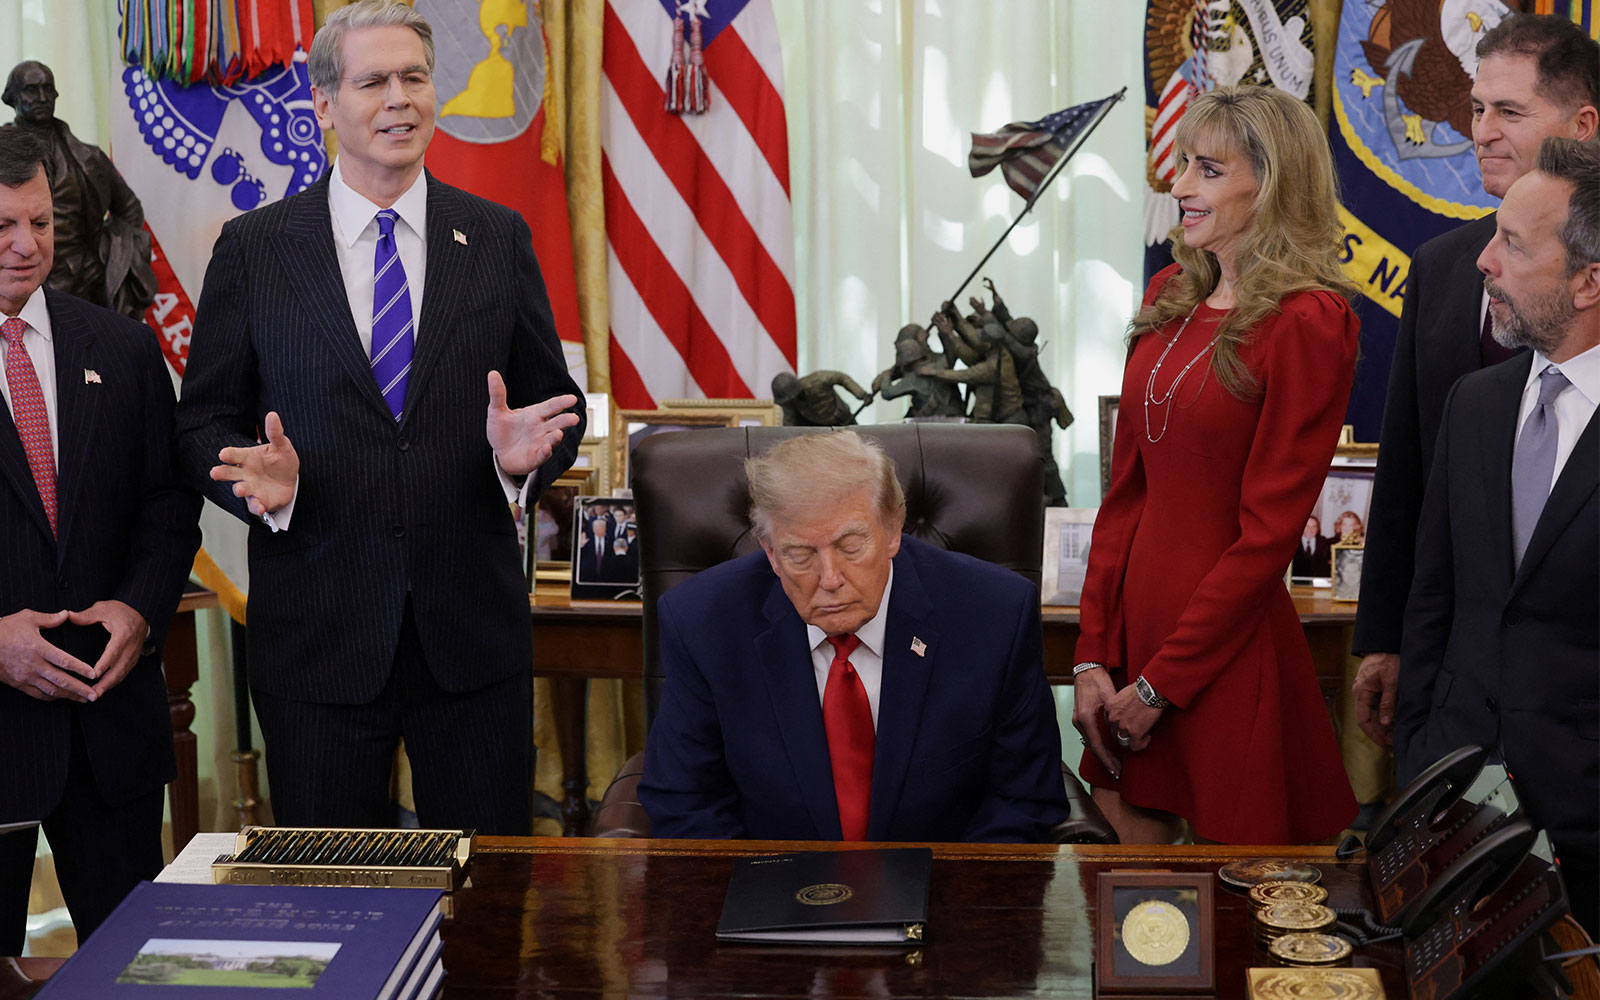
Trumpova administracija dosad je radije podsjećala sve na to koliko je gospodarstvo sjajno, ili barem koliko burza smatra da je sjajno. Ministar financija Scott Bessent snažno se oslanjao na brži gospodarski rast kao odgovor na američke fiskalne probleme. S druge strane, čini se da Trump nije baš zainteresiran za rješavanje deficita, sudeći prema njegovu obećanju da će svakom Amerikancu dati “dividendu” od 5000 dolara ako republikanci zadrže kontrolu nad Kongresom na predstojećim međuizborima.
Bessent možda ima pravo kad kaže da će američki rast nadmašiti očekivanja. No, kao što sam već tvrdio, s razlogom možemo misliti, čak i ako rast ostane snažan, da će dodatni porezni prihodi od umjetne inteligencije biti razočaravajući.
Kome se obratiti?
Sjedinjene Države nisu ni blizu dužničke krize, ali što bi je moglo potaknuti? Za početak, kamatne stope morale bi nastaviti rasti. To nije teško zamisliti. Ako rat s Iranom potraje, a politička disfunkcija se pogorša, prinos na desetogodišnje državne obveznice mogao bi porasti za još jedan postotni bod, što bi dodatno povećalo proračunski deficit. Ako vlada i tada ne reagira, situacija bi mogla eskalirati.
Na kraju bi se njezine odluke mogle svesti na neku kombinaciju visoke inflacije, financijske represije, bankrota ili mjera štednje. Čak i sama ozbiljna prijetnja krizom ograničila bi sposobnost donositelja politika da agresivno odgovore na buduće recesije i financijske krize. Visoki dug također bi mogao opteretiti gospodarski rast, kao što se već dogodilo u drugim razvijenim gospodarstvima.
Koliko će situacija postati loša, ovisit će prije svega o tome može li administracija ponovno pridobiti povjerenje vlasnika obveznica bez plaćanja goleme političke cijene. Nevolja je u tome što dužničke krize obično izbijaju upravo onda kada su vlade već preopterećene – kako ekonomski, tako i politički.
Sjedinjene Države imaju resurse za rješavanje svojih fiskalnih problema. Nedostaje im politički apetit za donošenje nužnih bolnih odluka, a to se možda neće promijeniti sve dok dužnička kriza ne primora birače da preispitaju svoje prioritete. Međutim, na svojoj trenutačnoj putanji zemlja nema prostora da išta pođe po zlu – bilo da se radi o ratu, ekološkoj katastrofi ili kibernetičkom napadu velikih razmjera koji bi zahtijevao golemo povećanje državne potrošnje.
Većina razvijenih gospodarstava suočava se s nekom verzijom istog problema s dugom, ali bez pogodnosti izdavanja svjetske rezervne valute. Ujedinjeno Kraljevstvo posebno je izloženo. Za razliku od Francuske, koja se bori s dugovima, ono se ne može osloniti na ekonomski snažniju Njemačku. Kanada je u puno boljem stanju, što je dobro jer tko zna što bi Trumpova administracija mogla tražiti zauzvrat ako Kanada zatraži financijsku pomoć. Što se tiče SAD-a, on se nema kome obratiti, osim možda Međunarodnom monetarnom fondu – pa čak i tada, uglavnom samo za moralnu podršku.
© Project Syndicate, 2026.


Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu