

U sjeni upozorenja o rizicima, poslovanju banaka (pa i skandalima poput najnovije afere Deutsche banke) i nadzoru, u Frankfurtu je mjesecima glavno pitanje – tko će nakon Christine Lagarde sjesti u čelnu fotelju Vijeća guvernera na 41. katu glavne zgrade na obali Majne.
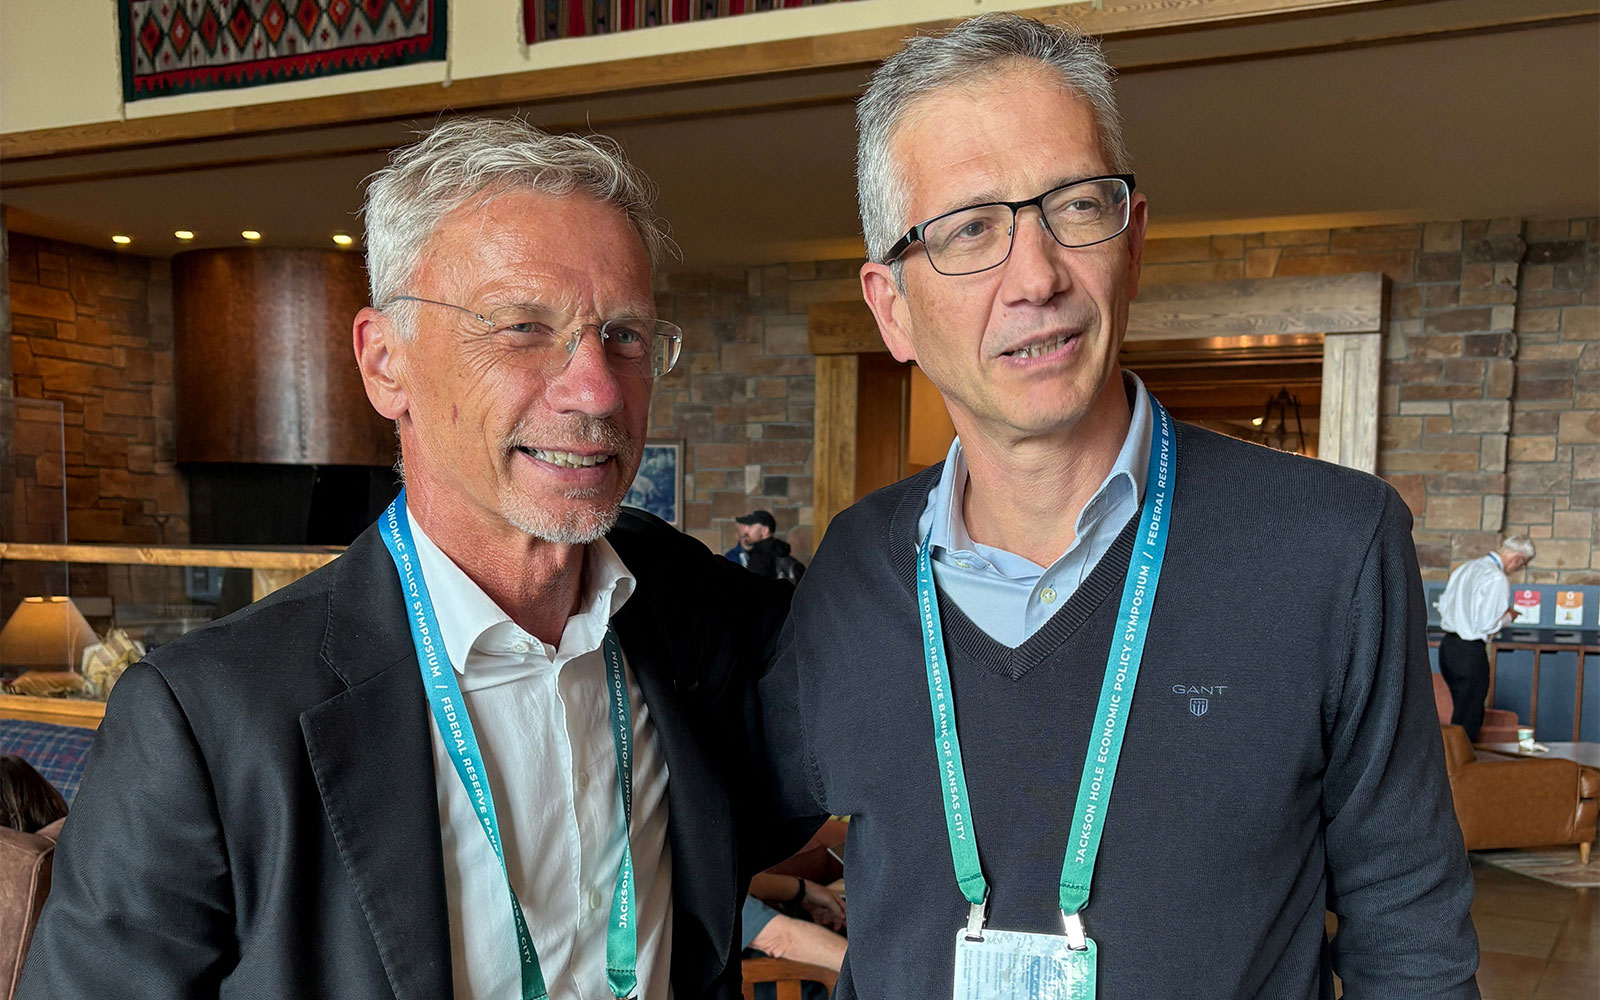
Gotovo je izgledno da će to biti bivši španjolski guverner Pablo Hernández de Cos, prema pisanju Financial Timesa. Španjolac je navodno osigurao ključnu potporu – francuskog predsjednika Emmanuela Macrona i njemačkog kancelara Friedricha Merza.
Francuska je spremna odustati od zahtjeva za pozicijom glavnog ekonomista ECB-a u korist njemačkog kandidata, ali bi zauzvrat željela mjesto u Izvršnom odboru zaduženo za tržišne operacije, koje se oslobađa odlaskom Njemice Isabel Schnabel u siječnju. Njemačka je za poziciju glavnog ekonomista predložila profesora s Princetona Markusa Brunnermeiera.
Medalja s dva lica
Hernández de Cos, koji je španjolsku središnju banku vodio od 2018. do 2024., a danas je glavni direktor Banke za međunarodna poravnanja (BIS), slovi kao iskusan i diplomatski kandidat. Njegov glavni protukandidat Klaas Knot, koji je bio na čelu nizozemske središnje banke od 2011. do 2025., percipira se kao izrazito jastrebovski orijentiran, što mu je otežalo dobivanje potpore posebno u državama manje sklonima štednji.
O imenovanjima bi se moglo odlučivati već ovog tjedna, prije održavanja izbora u Španjolskoj, Francuskoj, Italiji i Poljskoj na kojima se očekuje daljnje jačanje euroskeptika što bi dodatno zakompliciralo dogovor. Za izbor predsjednika ECB-a potrebna je potpora najmanje 16 država članica koje predstavljaju 65 posto stanovništva EU-a, pa će ishod ovisiti o širem političkom kompromisu.
Banke u Europi danas su kapitalno snažnije, likvidnije i profitabilnije nego prije desetak godina, ali to ne znači da su spremne na svaki novi šok. Rizici se gomilaju na tržištima kapitala, državne financije članica su prenapregnute, a sve je složenija suigra banaka i nebankarskih globalnih igrača.
“Otpornost ne znači i imunitet”, poručila je predsjednica Nadzornog odbora Europske središnje banke (ECB) Claudia Buch prošlog tjedna u Frankfurtu gdje je predstavila rezultate godišnje nadzorne procjene banaka i prioritete za sljedeće tri godine. Upozorenje je jasno: geopolitičke napetosti, tržišne korekcije i tehnološke promjene mogu istodobno pogoditi banke i pojačati postojeće ranjivosti.
Slika bankarskog sektora zasad je relativno povoljna. Prosječna ocjena banaka u postupku nadzorne provjere i ocjene (SREP) ostala je stabilna na razini 2,5. Oko osam posto banaka poboljšalo je ocjenu, dok se kod sedam posto ona pogoršala. Ukupni zahtjevi i preporuke za redovni osnovni kapital (CET1) za 2027. iznose 11,3 posto imovine ponderirane rizikom, prema 11,2 posto za 2026. Stvarni CET1 omjer europskih banaka u drugom tromjesečju 2026. iznosio je 16 posto. Usporedbe radi, hrvatske banke krajem 2025. imale su CET1 omjer od 20,5 posto, dok je stopa ukupnoga kapitala dosegnula 22,7 posto.
Kolika bi trebala biti “debljina” kapitalnog jastuka vječna je tema rasprava kreditora i regulatora. Za banke uvijek previše, regulatoru rijetko dovoljno da se pokriju svi rizici. Buch je, međutim, odbacila tvrdnje da kapitalni zahtjevi koče kreditiranje gospodarstva. “Sadašnja razina kapitalnih zahtjeva ne ograničava ponudu bankovnih kredita”, rekla je, ističući da banke same navode da kreditne standarde prilagođavaju procjeni rizika i neizvjesnosti, a ne manjku kapitala.
Jedan od ključnih rizika za financijsku stabilnost eurozone, posljedično i kreditora, proizlazi od visokih valuacija kompanija koje razvijaju umjetnu inteligenciju. Euforija oko AI dionica, najnoviji primjer je “blockbuster” IPO Anthropica, počiva na okladama da će se golema ulaganja u tehnologiju i infrastrukturu pretvoriti u lukrativne prihode i dobit. Ako se to ne dogodi, korekcija bi se mogla preliti s tržišta dionica na tržište obveznica, a zatim i na financijske institucije koje financiraju taj razvoj ili su izložene njegovim sudionicima.
Jedan je to od izvora zabrinutosti za ECB koji primjećuje u svojoj procjeni financijske stabilnosti da su očekivanja o budućim zaradama AI kompanija vrlo ambiciozna. Dodatni problem je povezanost kompanija unutar AI ekosustava i činjenica da se sve veći dio ulaganja financira na tržištima duga. Američki tehnološki divovi već čine gotovo osam posto europskih investicijskih obveznica s dospijećem duljim od deset godina, pri čemu su izloženosti koncentrirane na relativno malen broj izdavatelja.
U fokusu podatkovni centri
Pažnju regulatora sve više privlači financiranje podatkovnih centara, temeljne infrastrukture. Dok građane brine koliko će trošiti električne energije i (pitke) vode za hlađenje, izgradnja data centara zahtijeva angažiranje golemih količina kapitala na dugi rok i zahtijeva pouzdanu potražnju za računalnim kapacitetima. Izravna izloženost banaka financiranju AI aktivnosti i privatnim kreditnim tržištima zasad je skromna, no ECB upozorava na neizravne rizike preko nebankarskih financijskih institucija i mogućih naglih promjena tržišnih uvjeta.
Buch je stoga najavila da ECB pojačava nadzornu procjenu upravljanja rizicima i kreditnih standarda kod banaka koje financiraju podatkovne centre. Ključno pritom nije samo pitanje isplativosti, nego i što će se dogoditi ako se istodobno promijene cijena financiranja, potražnja ili tehnološki standardi. U takvom bi scenariju gubici zahvatili i banke i investitore, a riječ je o oko 5,5 bilijuna eura procijenjenih investicija do kraja desetljeća. Pritom u računice ulazi i mogućnost istiskivanja ostalih oblika financiranja, no zasad takav scenarij nije na horizontu.
Drugi veliki izvor ranjivosti dolazi iz javnih financija. Brz rast javnog duga nakon pandemije i fiskalna nedisciplina katapultirala je javni dug u nizu razvijenih gospodarstava. Francuska je eklatantan primjer, nikako ne i jedni u Europi, gdje ograničen prostor za fiskalnu potporu sužava prostor za apsorpciju budućih šokova. Ako ulagači počnu tražiti veće prinose na državne obveznice, posljedice bi osjetile i banke, koje ih drže u svojim portfeljima.
“Budući šokovi mogli bi imati snažniji i neujednačeniji učinak na banke jer je fiskalni prostor država ograničeniji”, upozorila je Buch. ECB zasad ne vidi da povećani pritisci na tržištima državnih obveznica prerastaju u širu destabilizaciju, ali neprekidno nadzire koncentraciju izloženosti i rizik likvidnosti.
Na opasnost koncentracije upozorio je i potpredsjednik ECB-a Boris Vujčić predstavljajući dan ranije izvješće o financijskoj stabilnosti eurozone. Istaknuo je da pet velikih hedge fondova ima dominantnu ulogu na tržištu europskih državnih obveznica. U slučaju nagle promjene raspoloženja, povlačenje ili prisilna prodaja imovine takvih ulagača mogli bi pojačati oscilacije. Bojazan nije bez temelja – povijest pokazuje da su ti investitori skloniji naglom povlačenju kapitala od drugih.
Nebankarski igrači, široka lepeza od spomenutih hedge fondova do reguliranih osiguravateljnih društava, sve su važniji izvor kapitala, ali njihove veze s bankama kaskadno mogu ubrzati širenje problema. Izravna izloženost ne mora biti velika da bi se šok prenio kroz zajedničke investicije, kolateral, financiranje ili nagle mijene likvidnosti. Vujčić kaže da nebankarske igrače zasad ne vidi kao samostalan izvor sistemske krize, ali upozorava da mogu pojačati šok.
Kibernetički napadi sve ozbiljniji
Usporedo s financijskim rizicima, europske banke suočavaju se i sa sve ozbiljnijim operativnim prijetnjama. Broj kibernetičkih napada udvostručio se od 2022., a sigurnosni incidenti postali sofisticiraniji. Gotovo sve banke pod nadzorom ECB-a koriste alate umjetne inteligencije, a trećina razmatra uvođenje tokeniziranih depozita. Medalja je to s dva lica: dok digitalizacija donosi učinkovitost i reže troškove, istodobno povećava ovisnost o vanjskim (američkim) pružateljima usluga i otvara nove sigurnosne ranjivosti.
Oko 40 posto incidenata prijavljenih u okviru europske direktive DORA potječe od vanjskih pružatelja usluga. ECB je zato od čelnika sistemskih banaka zatražio akcijske planove za suočavanje s kibernetičkim prijetnjama koje potpomaže umjetna inteligencija. Rok za dostavu bio je kraj listopada, kaže Buch, a sada se ti planovi u Frankfurtu češljaju.
Čelnica Nadzornog odbora upozorila je i na opasnost da banke u krizi neće moći provesti sve mjere koje bi inače trebale ublažiti posljedice šoka. “Mjere ublažavanja rizika, poput prikupljanja dodatnog kapitala, možda neće biti dostupne u krizi ako ih velik broj banaka pokuša poduzeti istodobno”, rekla je.
Upravo se tu otvara i šire pitanje otpornosti europskog bankarskog sustava: koliko se on može osloniti na nacionalne zaštitne mehanizme ako banke posluju na jedinstvenom tržištu?
Dovršetak bankovne unije poskliznuo se na političkom pitanju podjele rizika i troška u slučaju propasti banaka među članicama, a jedno od ključnih za budućnost europskog bankarstva. Banke su danas snažnije i profitabilnije nego prije deset godina, to je neporecivo, ali tržište je i dalje fragmentirano. Većinu kredita banke odobravaju u matičnim državama, dok je prekogranično držanje depozita kućanstava vrlo ograničeno. Posljedično je manja mogućnost diversifikacije rizika, ekonomije razmjera i otežano usmjeravanje kapitala.
Politički klizak teren
Za zajednički sustav osiguranja depozita, poznat kao EDIS, pravila zaštite depozita jesu harmonizirana, ali zaštitne mreže iza njih i dalje su nacionalne. To znači da zaštita štediša i dalje ovisi o nacionalnim sustavima, a prekogranično poslovanje banaka nije oslobođeno svih prepreka.
Nakon godina bez realnih pomaka u Frankfurtu se pažljivo barata izrazima poput “postupnih koraka”, prijelaznih rješenja koja bi omogućila kakav-takav napredak. Europska komisija početkom 2027. trebala bi predstaviti novi zakonodavni paket, a ECB smatra da pojednostavnjenje pravila mora ići usporedno s integracijom tržišta, a ne umjesto nje.
Uz EDIS, nužno je slobodnije kretanje kapitala i kapitalnih instrumenata unutar prekograničnih bankarskih grupacija, uz zaštitne mehanizme za države domaćine, te vjerodostojan europski okvir za likvidnost i sanaciju velikih kreditora. U suprotnom, nacionalne granice i dalje će ograničavati mogućnost banaka da resurse koriste gdje su najpotrebniji.
Upravo goleme potrebe za investicijama, kojima Europa pokušava izbjeći marginalizaciju u odnosu na SAD i Kinu, podcrtavaju važnost dovršetka bankovne unije. Prema procjeni Europske komisije do 2030. bit će potrebno oko 1,2 bilijuna eura ulaganja (svake godine!) u obranu, digitalizaciju, zelenu tranziciju i infrastrukturu. Banke to same ne mogu financirati, a bez integriranijeg bankovnog i tržišta kapitala bit će teže mobilizirati privatni kapital.
Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu