Novac za nepredviđene troškove, školovanje djece, kupnju nekretnine ili sigurniju mirovinu najčešće počinjemo prikupljati na isti način – odvajanjem dijela mjesečnih prihoda. No dok pomno odlučujemo koliko možemo staviti sa strane, znatno se rjeđe pitamo gdje će taj novac provesti sljedećih pet, deset ili dvadeset godina i što će se u tom razdoblju događati s njegovom vrijednošću.
Štednja se tradicionalno povezivala s novcem na računu ili oročenim depozitom. Posljednjih godina građani su se ponovno okrenuli i državnim vrijednosnim papirima, dok oni spremni prihvatiti više rizika biraju fondove, dionice ili druge oblike ulaganja. Nijedno od tih rješenja nije univerzalno, baš kao što ni svi štediše nemaju iste ciljeve, rokove ni odnos prema riziku.
Upravo zato sve se češće govori o diversifikaciji – raspoređivanju imovine u više različitih kategorija. Njezina svrha nije potpuno ukloniti rizik, što nije moguće, nego smanjiti ovisnost o samo jednom obliku imovine, tržištu ili financijskom instrumentu.
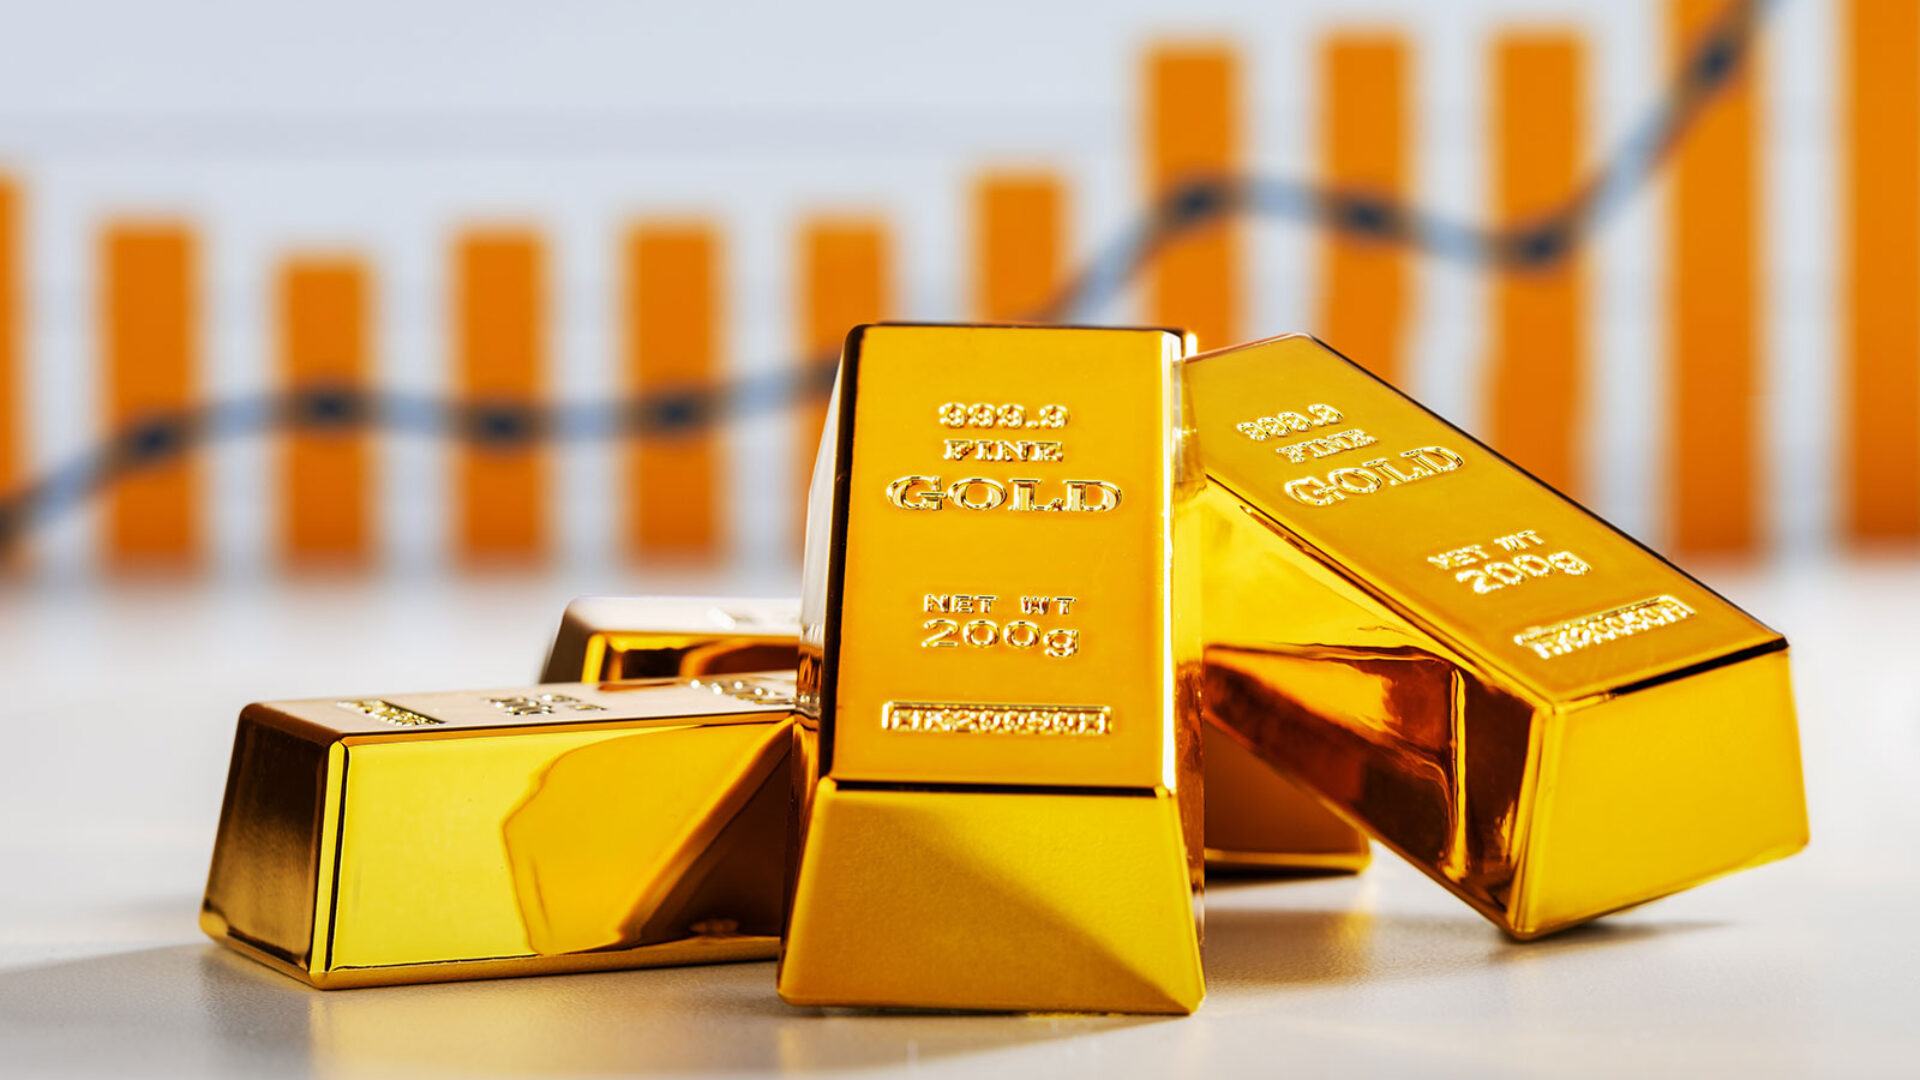
U toj široj slici osobnih financija svoje mjesto ima i fizičko investicijsko zlato. Neki ga ulagači biraju kao dugoročnu pričuvu vrijednosti, dok ga drugi uključuju u imovinu kako bi je dodatno diversificirali. No predodžba da je riječ o ulaganju rezerviranom samo za one koji odjednom mogu izdvojiti nekoliko tisuća eura i dalje odvraća velik broj građana.
Više od štednje
Kada novac ostavljamo sa strane, zapravo odgađamo njegovu današnju potrošnju kako bismo ga mogli iskoristiti u budućnosti. Pritom nije važan samo iznos koji ćemo prikupiti nego i njegova buduća kupovna moć. Iznos na računu može ostati jednak, ali ono što se njime može kupiti mijenja se pod utjecajem inflacije.
Zato dio građana, uz lako dostupnu novčanu rezervu, razmatra i imovinu čija se vrijednost ne kreće uvijek jednako kao vrijednost klasičnih financijskih instrumenata. Fizičko zlato jedno je od najpoznatijih takvih oblika imovine. Globalno je prepoznato, njegova je količina ograničena, a ne predstavlja obvezu banke, kompanije ili države.
To ne znači da je njegova cijena uvijek stabilna. Vrijednost zlata mijenja se na tržištu i može rasti ili padati, osobito u kraćim razdobljima. Ono ne isplaćuje kamatu ni dividendu, pa ga ulagači uglavnom ne biraju zbog redovitog prihoda, nego zbog moguće uloge u dugoročnom očuvanju vrijednosti i raspodjeli rizika.
Zlato se često spominje kao imovina kojoj se ulagači okreću u razdobljima inflacije, geopolitičkih napetosti i tržišne nesigurnosti. Povijesni rezultati pritom mogu pokazati kako se njegova vrijednost kretala u prošlosti, ali nisu jamstvo budućeg prinosa. Zbog toga odluka o kupnji treba odgovarati financijskim mogućnostima, ciljevima i planiranom trajanju ulaganja svakog pojedinca.
Velik iznos nije uvjet
Jedna od glavnih prepreka ulaganju u fizičko investicijsko zlato dugo je bio način kupnje. Građani su najčešće morali prikupiti veći iznos i zatim odjednom kupiti zlatnu polugu ili zlatnik. To je značilo da je ulaganje ovisilo ne samo o raspoloživom kapitalu nego i o tržišnoj cijeni u trenutku kupnje.
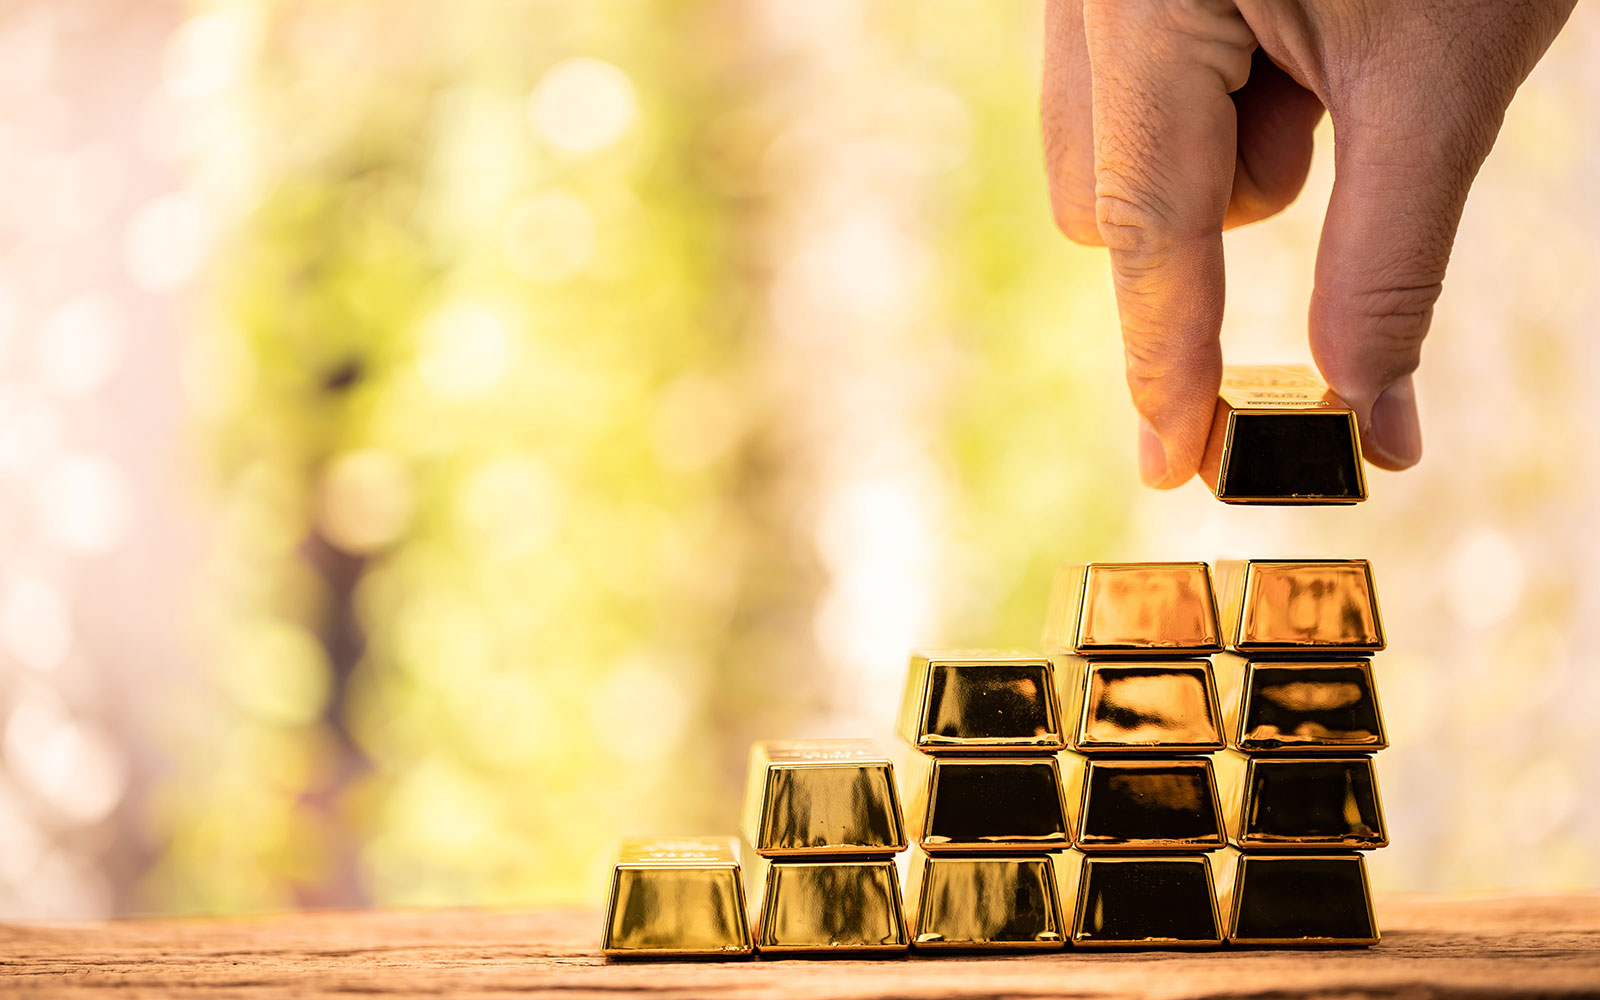
Auro Domusova Zlatna štednja taj koncept okreće u drugom smjeru. Umjesto jedne velike kupnje, fizičko investicijsko zlato stječe se postupno, automatiziranim mjesečnim uplatama koje počinju već od 10 eura.
Korisnik sam određuje koliko želi izdvajati, ovisno o svojim prihodima, troškovima i ciljevima. Odabrani se iznos automatski naplaćuje svakog mjeseca, a njime se kupuje odgovarajuća količina investicijskog zlata prema aktualnoj tržišnoj vrijednosti i uvjetima usluge. Ako se njegove financijske okolnosti promijene, mjesečni iznos može povećati ili smanjiti.
Ključna je razlika u tome što se ne ulaže u fond, virtualnu imovinu ili financijski instrument koji samo prati cijenu plemenitog metala. Svakom se uplatom kupuje stvarno fizičko investicijsko zlato koje postaje vlasništvo klijenta. Nakon provedene kupnje, stečena količina evidentira se u gramima i prikazuje na korisničkom računu.
Tako se i manjim, ali redovitim uplatama tijekom vremena može graditi vlastita zaliha fizičke imovine, bez čekanja da se na računu prikupi veći početni iznos.
Važna je disciplina
Automatizirana uplata rješava još jedan čest problem štednje – nedostatak kontinuiteta. Izdvajanje za budućnost često ostaje ono što planiramo učiniti na kraju mjeseca, ako nakon svih troškova nešto preostane. Kada se uplata provodi automatski, štednja postaje unaprijed planirana mjesečna obveza, a ne povremena odluka.
Redovitom kupnjom zlato se stječe po različitim tržišnim cijenama. Kada je cijena niža, istim se iznosom kupuje veća količina, a kada je viša, manja. Takav pristup ne štiti od gubitka niti jamči povrat, ali smanjuje ovisnost cijelog ulaganja o samo jednom trenutku ulaska na tržište.
Istodobno uklanja pritisak traženja „idealnog” trenutka za kupnju, koji je teško pouzdano procijeniti čak i iskusnim ulagačima. Umjesto pokušaja kratkoročnog predviđanja tržišta, naglasak se premješta na dugoročnost, redovitost i iznos koji osoba realno može izdvajati bez ugrožavanja svakodnevnog budžeta.
U tome je i jedna od glavnih poruka Zlatne štednje: za početak nije presudno imati velik kapital. Važnije je definirati cilj, odabrati održiv mjesečni iznos i zadržati kontinuitet.
Gdje se zlato čuva?
Kupnja fizičkog zlata ne završava odabirom iznosa. Za razliku od novca na računu ili udjela u fondu, fizičku imovinu potrebno je i primjereno čuvati.
Zlato kupljeno kroz Zlatnu štednju automatski se pohranjuje u centralnom trezoru Auro Domusa, gdje je osigurano u punoj vrijednosti i zaštićeno prema visokim sigurnosnim standardima. Korisnici zato ne moraju nakon svake mjesečne kupnje sami organizirati prijevoz i pohranu manjih količina zlata. Tijekom prve dvije godine pohrana je besplatna.
Iako se nalazi u trezoru, kupljeno zlato ostaje vlasništvo klijenta. Svaka kupnja evidentira se na njegovu profilu, gdje može pratiti količinu koju je postupno stekao.
Nakon što prikupi najmanje jedan gram zlata i protekne minimalno ugovorno razdoblje od šest mjeseci, korisnik može zatražiti fizičko preuzimanje odgovarajuće investicijske poluge ili zlatnika. Zlato se može preuzeti u poslovnici, a dostupna je i dostava na odabranu adresu. Korisnik može zatražiti i isplatu njegove protuvrijednosti prema aktualnoj tržišnoj cijeni i važećim uvjetima otkupa.
Prije ugovaranja potrebno je, kao i kod svakog drugog ulaganja, upoznati se sa svim uvjetima i troškovima. Prema informacijama Auro Domusa, zlato se kupuje prema aktualnoj tržišnoj vrijednosti uvećanoj za pet posto, dok se kod isplate novčane protuvrijednosti primjenjuje naknada prema važećem cjeniku. Minimalno ugovorno razdoblje traje šest mjeseci, a pohrana je prve dvije godine besplatna.
Dio šireg plana
Fizičko investicijsko zlato nije zamjena za novčanu pričuvu koja mora biti odmah dostupna, niti bi odluka o njegovoj kupnji trebala značiti preusmjeravanje cjelokupne ušteđevine u samo jednu vrstu imovine. Njegova moguća uloga nalazi se upravo u diversifikaciji – kao jedan dio dugoročnog financijskog plana.
Koliki će taj dio biti, ovisi o osobnim okolnostima. Netko će u zlatu držati manji udio imovine, dok će drugi prednost dati štednji, vrijednosnim papirima, fondovima ili nekretninama. Bitno je razumjeti obilježja svakog izbora, njegove troškove, rizike i dostupnost uloženog novca.
Zlatna štednja pritom nudi odgovor na vrlo konkretno pitanje: kako fizičko investicijsko zlato učiniti dostupnim ljudima koji ne žele ili ne mogu izdvojiti velik iznos odjednom? Odgovor je u postupnom ulaganju, automatiziranim mjesečnim kupnjama i fleksibilnom iznosu koji se može prilagoditi vlastitim mogućnostima.
Takav pristup štednju vraća njezinoj najjednostavnijoj osnovi – redovitom odvajanju iznosa koji si možemo priuštiti. Razlika je u tome što se novac ne zadržava samo na računu, nego se postupno pretvara u fizičku imovinu u vlasništvu štediše.
Jer kada razmišljamo o financijskoj budućnosti, nije važno samo koliko ćemo novca uspjeti odvojiti. Jednako je važno odlučiti gdje ćemo ga usmjeriti, koliko dugo ga možemo ostaviti uloženog i na koji način želimo sačuvati vrijednost koju danas stvaramo.
* Sadržaj omogućio Auro Domus