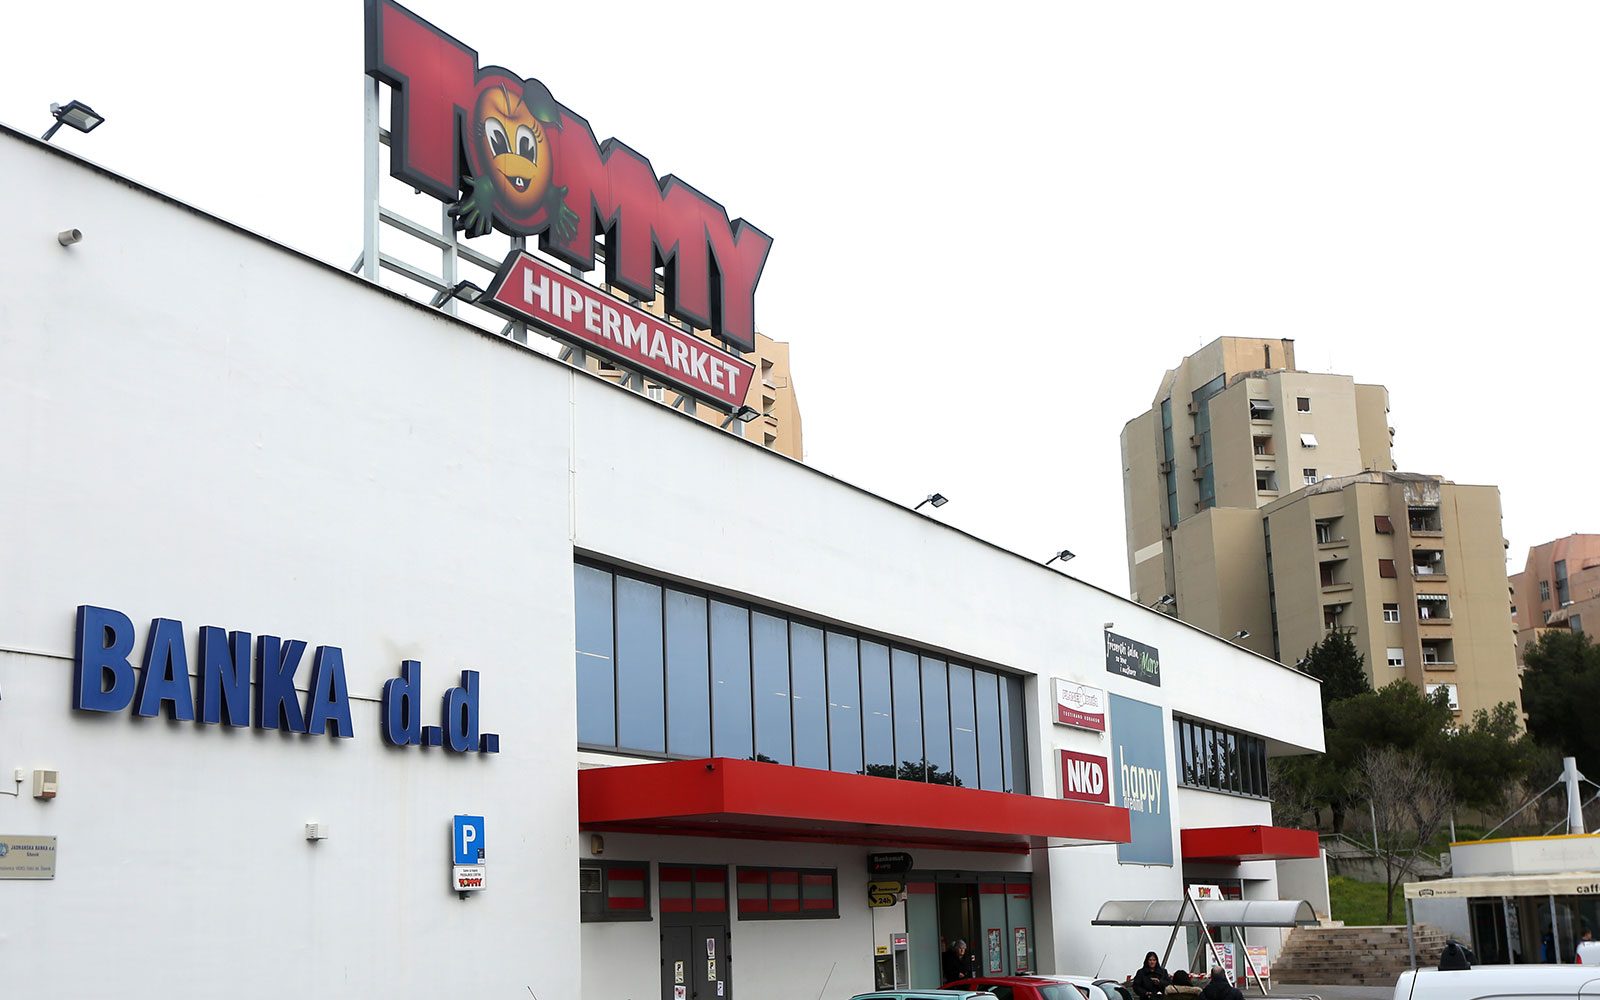
Upravno vijeće Hrvatske agencije za nadzor financijskih usluga (Hanfa) ovoga je tjedna odobrilo splitskom trgovačkom društvu Tommy prospekt EU-a za inicijalnu javnu ponudu i uvrštenje najviše 2,15 milijuna dionica na uređeno tržište.
Odobrenje UV-a Hanfe odnosi se na javnu ponudu do najviše 2,15 milijuna redovnih dionica izdanih na ime, ukupne nominalne vrijednosti do 2,15 milijuna eura te potom uvrštenje 8,54 milijuna dionica ukupne nominalne vrijednosti od 8,54 milijuna eura na uređeno tržište kapitala. Javna ponuda obuhvaća ponudu radnicima, članovima programa nagrađivanja i malim ulagateljima u Hrvatskoj te kvalificiranim ulagateljima u Hrvatskoj i Sloveniji, naveli su iz Hanfe. Ranije su iz Tommyja najavili da planiraju izaći na burzu krajem studenoga, da Grupa planira ponuditi manjinski vlasnički udio, između 25 i 27 posto, te tako prikupiti između 180 i 200 milijuna eura.
Skorašnja inicijalna javna ponuda dionica Tommyja prilika je da se pomnije baci pogled na samu transakciju, ali i situaciju u hrvatskom maloprodajnom sektoru. Na prvi pogled Tommyjeva tržišna pozicija djeluje vrlo dobro. Tommy je prošlu godinu zaključio s tržišnim udjelom od 6,9 posto. Uz vodeća četiri lanca čiji udjeli su bili veći od deset posto (Konzum na 18,6, Lidl 13,9, Spar 11,1 te Plodine 10,2 posto), veće tržišne udjele lani su imali još Kaufland i Studenac (8,6 odnosno 8,2 posto). Dakle, možemo pretpostaviti da će Tommy već na razini ove godine preskočiti posrnuli Studenac.
Koji su motivi?
U kontekstu neto profitne marže Tommyjevih 4,4 posto dvostruko je više od medijana vodeće desetorke, što je približno istovjetno Konzumovoj, s tim da po tom pokazatelju prednjači Lidl. Ipak, rast tržišta maloprodaje mješovite robe postupno usporava. To potvrđuje i podatak da je lani tržište poraslo 6,2 posto, dok su kroz proteklo četverogodišnje razdoblje prihodi povećani za ukupno 55 posto, odnosno prosječna godišnja stopa (CAGR) iznosila je 11,6 posto.
Uvijek kad govorimo o javnoj ponudi dionica, moramo se zapitati i koji su motivi aktualnog vlasnika. Tri motiva su vjerojatna: financiranje poslovnog plana vrijednog 300 do 350 milijuna eura, stvaranje tržišne cijene za vlasnikov udjel i smanjenje rizika prije velikog investicijskog ciklusa. Za manjinskog ulagača to znači da mora vrednovati plan ulaganja, a ne samo postojeće poslovanje.
Nakon ponude većinski vlasnik Tomislav Mamić zadržava oko 72 do 75 posto glasova. Nadzorni odbor ima pet članova, uključujući Tomislava Mamića (predsjednik) i Zorana Mamića. Ivica Pervan je istodobno član nadzornih odbora Tommyja i Tommy 1992. Manjina neće moći utjecati na kapitalnu alokaciju ni na odobravanje ugovora s povezanim osobama. Jedina realna poluga je blokirajuća manjina za odluke koje traže tri četvrtine zastupljenog kapitala, ako vlasnik ostane ispod 75 posto i manjina dođe na skupštinu.
Tommy je profitabilan i brzo raste, ali od 2022. do 2024. pretvorio je u slobodni novac samo 25 posto neto dobiti. Istodobno je iz društva prije IPO-a izašlo oko 74 milijuna eura vrijednog kapitala kroz diobe i druge raspodjele. Rast dobiti u 2026. stvaran je i dolazi iz veće bruto marže, što je posebno bitno jer se radi o godini kada su cijene hrane stagnirale.
Rast je 2023. i 2024. djelomično bio i računovodstveni. Kontrola nad ovisnim društvima stečena je 2023. pa je 2022. pro forma, a Brodokomerc Nova konsolidiran je od listopada 2024. Konsolidirani prihod u 2025. porastao je samo 5,2 posto. Pojedinačni Tommy rastao je 12 posto u 2025., a grupa 5,2 posto. Zbroj prihoda Tommyja, Bobisa i Petasona u 2025. je 829 milijuna eura, a konsolidirani 757,5 milijuna. Što se profitabilnosti unutar grupe tiče, Bobis ima najvišu EBITDA maržu, koja iznosi 18,3 posto, pa je možda i atraktivniji za investitore nego što bi se moglo zaključiti samo iz visine njegovih lanjskih prihoda od 38,8 milijuna eura.
Godina 2026. je stvarno snažna za Tommy. Prihod je u osam mjeseci porastao 9,5 posto, dok su cijene hrane, pića i duhana u rujnu bile tek 0,2 posto više nego godine. Rast je, dakle, uglavnom količinski. EBITDA raste zbog bruto marže. Bruto marža porasla je s 29,7 na 30,5 postoprihoda od prodaje u osam mjeseci 2026., a udio troškova osoblja ostao je oko 14,1 posto.
Novčani tok: dobit nije novac
Na kraju 2025. neto bankovni dug iznosio je 24,5 milijuna eura, a s obvezama za najam od 86 milijuna eura oko 110 milijuna eura, odnosno 1,4x EBITDA-e. Dug prema bankama i ostalima iznosi 27,2 milijuna eura i neto dug od gotovo 100 milijuna eura (1,3x); razlika je u obuhvatu bankovnog duga. Stanje 31. kolovoza je sezonski vrh likvidnosti: obveze prema dobavljačima tada su 59 milijuna eura veće nego na kraju godine. Neto dug od 54,6 milijuna eura koji se navodi u medijima odgovara upravo tom datumu.
Hrvatsko maloprodajno tržište nominalno raste oko šest posto godišnje, ali prodane količine hrane 2025. nisu rasle. Rast odlazi diskonterima i velikim formatima, bruto marže padaju u sedam od osam kategorija hrane, a država sve izravnije kontrolira cijene. Tommy je dosad bio iznimka po profitabilnosti, ali okruženje mu ne ide u prilog.
Lidl i Kaufland zajedno su 2025. ostvarili oko 2,3 milijardi eura i prestigli Konzum. Lidl je imao najveći apsolutni rast prihoda (više od 100 milijuna eura), a Eurospin je u 2025. rastao 20 do 30 milijuna eura i otvorio osam trgovina (ukupno 37), među njima prvu u Dubrovačko-neretvanskoj županiji. Tommyjeva EBITDA marža od 8,4 posto viša je od Kauflandove (7,5%). U tom rasponu je prostor za cjenovni napad: razlika od jednog postotnog boda u marži smanjuje vrijednost Tommyja za oko 27 posto.
Valja imati na umu da “Tommyjeve” županije gube stanovnike sporije od prosjeka, ali i dalje gube: širi se samo turistička potražnja. Turizam stagnira. Noćenja su 2025. porasla 1,2 posto, dolasci 2,2 posto; u prvih prvih devet mjeseci broj dolazaka bio je veći za 1,8 posto, a broj noćenja za 1,1 posto u odnosu na isto razdoblje 2025. godine. Prihod trgovaca po stanovniku u obalnim županijama iznosi oko 2800 do 3800 eura prema 2300 eura koliko je prosjek na razini Hrvatske, što pokazuje koliko prodaja ovisi o turistima.
Sezonalnost je itekako prisutna kod Tommyja. Prvih osam mjeseci donosi 68,6 posto godišnjeg prihoda i 70,6 posto EBITDA-e; obveze prema dobavljačima između kraja godine i 31. kolovoza narastu za 59 milijuna eura. Slabija sezona prvo pogađa likvidnost, zatim dobit. Problem tržišta i dalje je institut ograničenih cijena koji pogađa marže. Ako ograničeni proizvodi čine pet do deset posto prodaje hrane i izgube pet pb marže, grupa gubi 0,25 do 0,5 pb, odnosno šest do 13 posto vrijednosti, prema nekim procjenama. Sidrene cijene i dnevni cjenici sve robe; za hranu sidro je cijena od 2. svibnja 2025. (RRiF), a to otežava podizanje cijena hrane; snižava fleksibilnost marže.
Bruto marže pale su u sedam od osam kategorija hrane za 0,3 do 1,9 pb u 2025. Valja uzeti u obzir i neradne nedjelje i minimalnu plaću. Ustavni sud potvrdio ograničenje rada nedjeljom (2024.); minimalna plaća 1050 eura u 2026. i 1130 eura od 2027. (+7,6%) – u prijevodu, veći trošak po satu i manja fleksibilnost u sezoni.
Usporedba sa Studencem
Zaključno, tržište još nije u krizi, ali ne nudi lagan rast. Za Tommy su ključne dvije varijable: držanje marže uz rastuću državnu regulaciju i diskontere te turistička sezona u Dalmaciji.
Tommy nema probleme koje je Studenac imao kod pokušaja IPO-a prije dvije godine. Tommyjev dug s najmovima je oko 1,4x EBITDA-e prema Studenčevih 8,7x, prodavaonice su mu pet puta veće, a EBITDA marža 10,1 posto prema 6,1 posto. Studenac ipak pokazuje tri rizika koja vrijede za cijelo tržište: rast prihoda koji ne postaje novac, rast najamnina i plaća te pogrešne prognoze u IPO materijalima. Domaći IPO-i od 2025. dodaju i četvrti rizik: dvije od tri nove dionice danas su ispod cijene iz ponude.
Od onoga što možemo podvući pod zajednički nazivnik valja istaknuti da troškovi rastu brže od prihoda. Studencu su troškovi osoblja porasli 19,6 posto, a najamnine 22 posto (32,3 na 39,4 milijuna eura) u 2025. Tommyju su plaćanja najma porasla 18 posto u 8 mjeseci 2026. (13,6 na 16,1 milijuna eura). Rast ne znači novac. Studencu je 2025. prihod porastao 95 milijuna eura, a poslovni novčani tok pao 54 posto.
Tommyju je od 2022. do 2024. slobodni novčani tok nakon najma bio samo 25 posto neto dobiti. Zajednički je i “ljetni” novac i obnavljanje kredita. Studenac je pao u trenutku kad banka nije obnovila posezonsko financiranje. Tommyjev novac na 31. kolovoza (49,9 milijuna eura) također je sezonski vrh, uz 140 milijuna eura obveza prema dobavljačima. Banke su za Studenčevu EBITDA-u 2025. prosječno predviđale oko 127,5 milijuna eura. Stvarna je bila 51,8 milijuna eura. Razlika u procjenama je više od 50 posto.
Ima li još prostora za rast?
Nekretnine se iz Tommyja ne izdvajaju jednokratno, nego postupno od 2017. do neposredno prije IPO-a. Društvo koje ih drži, Tommy 1992, u sto posto je vlasništvu Tomislava Mamića i ima prihod od 21,2 milijuna eura, što je otprilike koliko Tommy godišnje plati za najam. Sam model razdvajanja je uobičajen; problem su nepoznati uvjeti najma i to što se prijenosi nastavljaju u godini IPO-a.
Zaključno, najmodavac i najmoprimac imaju istog krajnjeg vlasnika i dijelom iste ljude u nadzoru. Nakon IPO-a vlasnik će imati sto posto najmodavca i oko 72 do 75 posto najmoprimca. Tvrdnju da Tommy 1992 posjeduje “oko trećinu Tommyjevih trgovina” nismo mogli potvrditi. Ali, ta je tvrdnja javno izrečena. Prihod po knjigovodstvenoj imovini iznosi oko 14 posto. To znači ili da tržišna vrijednost nekretnina znatno premašuje knjigovodstvenu, ili da su najamnine visoke. Bez neovisne procjene to se ne može razlučiti.
Velik dio Tommyjevih najmova vjerojatno ide tvrtki Tommy 1992, u vlasništvu Tomislava Mamića, a ugovori prosječno istječu za manje od pet godina. Kad tržišne najamnine rastu kao kod Studenca (+22%) vlasnik dobiva “tržišno” opravdanje za višu najamninu pri obnovi. Za Tommy bi takav rast značio oko pet milijuna eura godišnje: iskazana EBITDA ostala bi 86 milijuna eura, a vrijednost dionica pala bi za oko 45 do 55 milijuna eura. Manjinski dioničari snosili bi 12 do 15 milijuna eura tog pada, dok bi vrijednost vlasnikovih nekretnina istodobno rasla.
Namjena novca opisana je samo kategorijama, bez iznosa po kategoriji i bez imenovanih akvizicija. Ulagač zato ne kupuje plan, nego povjerenje da će uprava u tri do četiri godine naći projekte s povratom iznad osam do deset posto prije poreza. Toliko, naime, novi kapital mora donositi da dobit po dionici ne padne.
U što Tommy planira uložiti prikupljeni kapital? Službeno se u najavi IPO-a spominju nove trgovine, akvizicije u Hrvatskoj i regiji Adria, kapaciteti Bobisa i njegova prodajna mreža, modernizacija poslovnih aplikacija i iskustva kupaca. Neslužbeno su se spominjala ulaganja od 300 do 350 milijuna eura “u vrlo kratkom roku”, prije svega, u primarnu proizvodnju. Za Bobis više od 30 milijuna eura i nova tvornica, za Petason vlastite farme goveda, svinja i peradi.
Što se regionalnog širenja tiče, Dalmacija je zasićena za Tommy. Prema AZTN-u za 2025., Tommy vodi u Splitsko-dalmatinskoj i Šibensko-kninskoj županiji, drugi je u Dubrovačko-neretvanskoj, a u Zadarskoj su ga 2024. prestigle Plodine. Nove trgovine ondje uglavnom preuzimaju promet vlastitih. Izvan Dalmacije Tommy nema prednost. Hipermarket u zagrebačkom centru Mandi zatvoren je nakon nepune dvije i pol godine; danas u Zagrebu ima jednu manju trgovinu. U kontinentalnoj Hrvatskoj Tommy bi bez marke, logističke gustoće i nabavne prednosti konkurirao Lidlu, Kauflandu, Konzumu i Plodinama. Valja podsjetiti da se slom Studenca dogodio upravo na širenju u Zagrebu.
Prilika bi možda mogao biti (i) Kvarner. Preuzimanje Brodokomerc Nove (oko 7,5 milijuna eura za 98,6% udjela, 30 – 42 trgovine, prihod oko 18 milijuna eura uz gubitak) dalo je Tommyju ulaz u Rijeku i okolicu. Do ožujka 2026. preuređeno je oko 15 lokacija. Rezultati po trgovini nisu objavljeni. U 2025. Tommy je otvorio 13 novih trgovina i završio godinu s 224 poslovnice, od čega 57 posto supermarketa. Osim Kvarnera, Tommy bi mogao ciljati i Istru te Zagreb. Za ovo potonje imperativ je, osim velikih investicija u organsko širenje, promijeniti, točnije, prilagoditi i marketinšku strategiju.
Potencijalne mete preuzimanja
Preostali domaći lanci srednje veličine su obiteljski i nisu na prodaju prema javnim izvorima; KTC ima prihod od 329 milijuna eura i EBITDA-u oko 19 milijuna eura, NTL 255 milijuna eura prihoda i 11 milijuna eura dobiti. Studenac jest u predstečaju, ali Tommyju su zanimljive neke njegove lokacije, točnije, trgovine u Dalmaciji, gdje AZTN pozorno prati koncentraciju.
Za 100 do 130 milijuna eura akvizicija na koje se model oslanja trebalo bi preuzeti lanac veličine KTC-a ili ući na tržište Bosne i Hercegovine. Rizik je jasan: novac koji stoji na računu stvara pritisak da se kvalitetno potroši. Studenac je primjer kako akvizicije plaćene bez discipline u nekoliko godina postanu teret.