

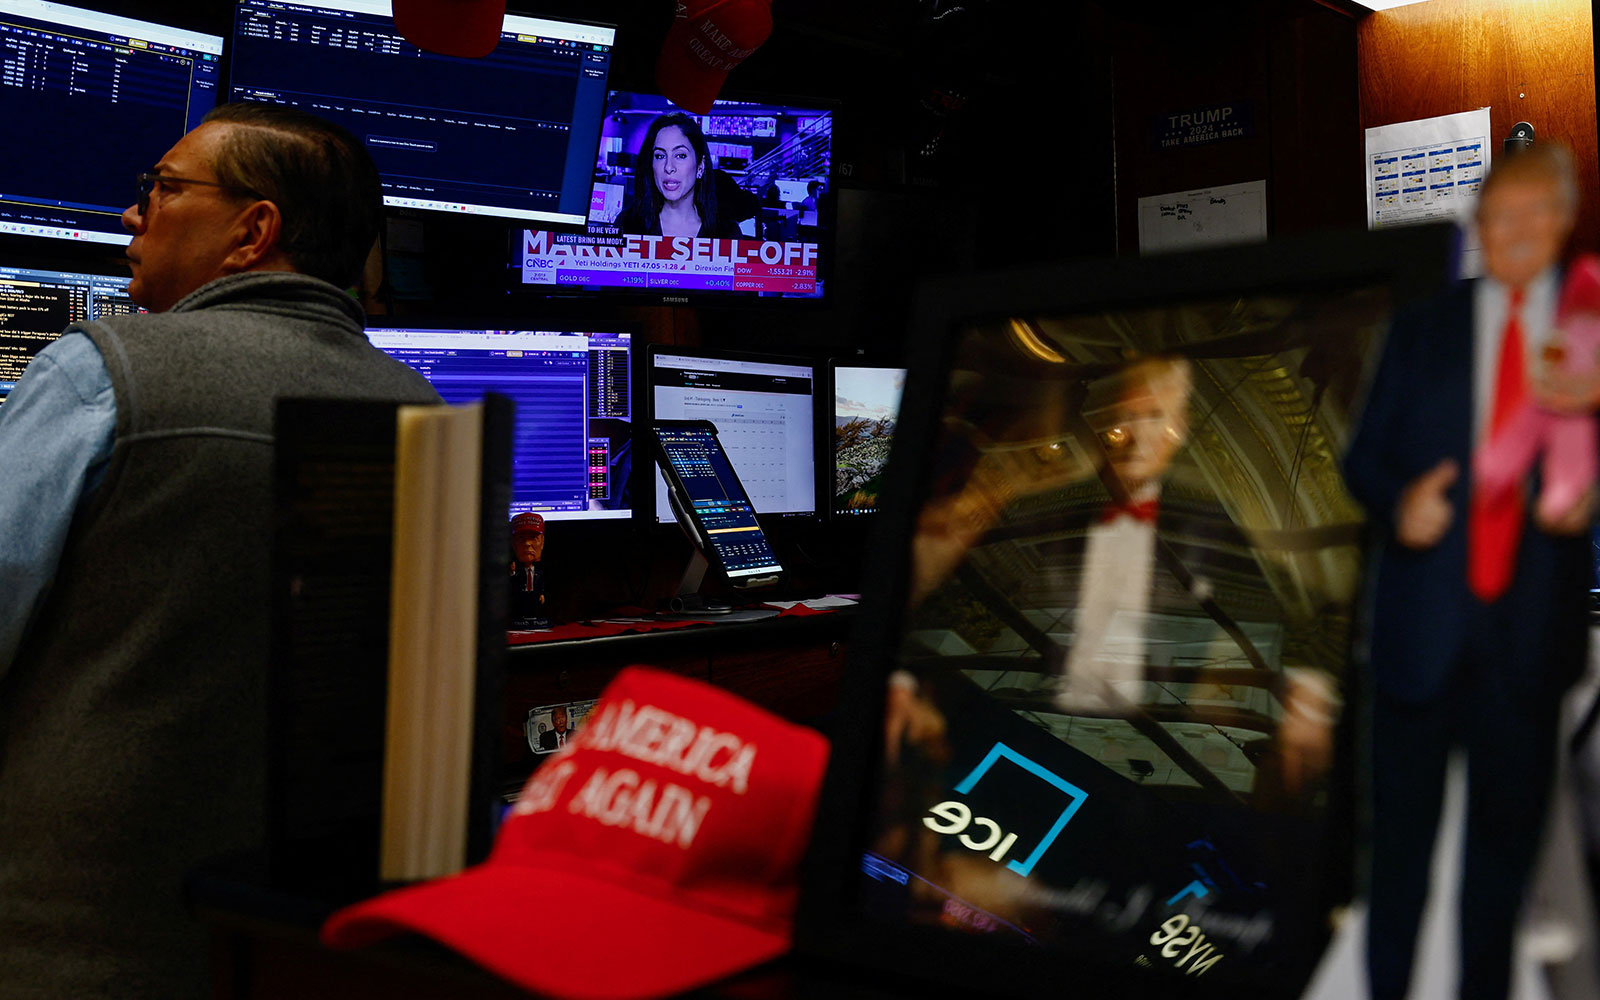
Trumpov izborni poraz, u kojem su demokrati osvojili oba doma Kongresa, europskim je burzama donio olakšanje, ali kompanijama otvara različite poslovne izglede. Bankama i tvrtkama iz sektora obnovljivih izvora energije pogoduje očekivanje manje političke neizvjesnosti, dok dobavljačima AI infrastrukture prijeti usporavanje američkih ulaganja. Početni uzlet tržišta pritom je brzo oslabio.
Europski indeks Stoxx 600 prošle je srijede skočio 1,8 posto, ali je do petka većinu rasta izgubio i završio samo 0,4 posto iznad razine uoči izbora. Ispod skromne promjene indeksa odvilo se mnogo snažnije preslagivanje kapitala, ovisno o tome gdje ulagači očekuju manje političkih prepreka, a gdje slabiju potražnju i skuplje investicije.
Banke podupiru europsko tržište
Dionice europskih banaka od utorka do petka porasle su 3,2 posto, a kompanija iz sektora putovanja i slobodnog vremena 3,9 posto. Dionice zdravstvenih kompanija porasle su dva posto, dok su tehnološke izgubile 3,6 posto, a energetske 4,2 posto, prema podacima koje prenosi Euronews. Različite reakcije pokazuju da ulagači izbornom rezultatu ne pripisuju jedinstven gospodarski učinak. Europske dionice rasle su i u ponedjeljak prijepodne: Stoxx 600 oko 10:30 bio je 0,5 posto u plusu, a bankarski indeks europodručja 1,6 posto. Bankama su dodatni poticaj dali planovi konsolidacije i UniCreditovi rezultati, potvrđujući da njihovo jačanje ima uporište i u poslovanju.
Za Europu je ključno pitanje koliko političko slabljenje Donalda Trumpa mijenja uvjete poslovanja njezinih kompanija. Ograničavanje predsjednikovih poreznih i rashodnih planova može smanjiti dio neizvjesnosti, ali demokratska pobjeda istodobno otvara pitanja budućnosti američkih ulaganja u umjetnu inteligenciju. Europski izvoznici nemaju jamstvo da će oslabjeti carinski pritisak.
Europskom tržištu dionica pogoduje njegov sastav budući da je manje izloženo umjetnoj inteligenciji, a više bankama nego američko. Financijske kompanije ostvaruju više od 30 posto dobiti kompanija iz indeksa Stoxx 600, dok čine samo deset posto gospodarske aktivnosti europodručja, ističe Sharon Bell, strateginja Goldman Sachsa.
Kompanijama iz sektora obnovljivih izvora energije pogoduje očekivanje manje regulatorne neizvjesnosti u SAD-u, osobito za projekte koji su već u provedbi. Ipak, promjena odnosa snaga u Washingtonu tek treba pokazati stvarni doseg. “Ne vjerujemo da je ovo prekretnica za europske dionice, ali veća predvidljivost i manje poremećaja svakako bi mogli poboljšati raspoloženje u regiji”, ocijenio je Michael Field, glavni strateg za europska tržišta u američkoj analitičkoj kući Morningstar.
Za dio europske industrije najveći rizik dolazi iz mogućeg usporavanja gradnje američkih podatkovnih centara. Demokratske pobjede u saveznim državama važnima za AI infrastrukturu te lokalne mjere kojima se ograničavaju novi projekti povećale su zabrinutost zbog izdavanja dozvola, potrošnje električne energije i otpora stanovnika. O tim pitanjima često odlučuju državne i lokalne vlasti pa njihov utjecaj na ulaganja može biti izravniji od promjene većine u Kongresu.
Sporija realizacija projekata mogla bi oslabjeti potražnju za čipovima, strojevima za njihovu proizvodnju, mrežnom opremom i turbinama. Američko usporavanje tako bi se prelilo na europske dobavljače. Među izloženim kompanijama su ASML, Infineon i Siemens Energy, čije su dionice od utorka do petka izgubile 7,3 posto, 12,7 posto i devet posto. Ulagači su snizili očekivanja budućih poslova, premda će se stvarni učinak na narudžbe tek vidjeti.
Pritisak na AI dionice počeo je prije izbora. Lou Miller, voditelj trgovanja košaricama dionica u Goldman Sachsu, ističe zabrinutost zbog povrata na ulaganja, konkurencije otvorenog koda i ograničenja financiranja. “Dionice povezane s podatkovnim centrima sada su 36 posto ispod svojih ovogodišnjih vrhunaca”, rekao je 5. studenoga. Izborni rezultat tako je donio dodatnu neizvjesnost sektoru u kojem su ulagači već preispitivali opravdavaju li očekivani prihodi goleme troškove izgradnje. Miller u nižim valuacijama vidi i prostor za pozitivna iznenađenja, a kao zanimljivo područje izdvaja zdravstvo.
Jeftinija nafta
Brent je prošle srijede pojeftinio više od devet posto jer su ulagači procijenili da bi politički oslabljen Trump mogao biti manje sklon zaoštravanju rata s Iranom. Pad cijena nafte dodatno je razdvojio burzovne dobitnike i gubitnike. Jeftinija nafta smanjuje troškove prijevoza i turizma te rasterećuje potrošače, ali pritišće prihode energetskih kompanija. Za Europu, ovisnu o uvozu energenata, trajnije pojeftinjenje ublažilo bi troškovne i inflacijske pritiske. Zasad, međutim, cijene odražavaju očekivanje smirivanja sukoba.
Očekivanja ograničenijih poreznih i rashodnih poteza američke administracije poduprla su i cijene državnih obveznica. Prinos na njemačke desetogodišnje obveznice od utorka do petka pao je s 3,33 na 3,25 posto, a na američke s 4,97 na 4,86 posto. Slabiji pritisak na rast deficita mogao bi pogodovati uvjetima financiranja, no podijeljena vlast istodobno otežava dogovore o proračunu i granici zaduživanja. Fiskalna neizvjesnost zato ostaje i nakon početnog pada prinosa.
Pad obrambenih dionica odražava preispitivanje buduće američke vojne potrošnje, ali europske potrebe za naoružavanjem ostaju. Field smatra da tržište još podcjenjuje dugoročne pokretače potražnje, osobito obnovu europskih vojnih zaliha.
Najvažnije ograničenje europskog optimizma ipak je trgovinska politika. Bruxelles je lani pristao na carine do 15 posto na većinu izvoza u SAD, uz oslobađanje američke industrijske robe od carina. Na pojedine prerađevine od čelika i aluminija nameti još dosežu 50 posto. Europski proizvođači zato i dalje moraju birati koliko će carinskog troška preuzeti kroz niže marže, a koliko prenijeti na kupce, uz rizik slabije prodaje.
“Predsjednik ima znatne ovlasti u međunarodnim odnosima, a mogućnosti Kongresa da ograniči njegove izvršne poteze u vezi s carinama ili ukine postojeće uvozne namete su ograničene”, upozorio je Michael Heydt, viši potpredsjednik u Morningstar DBRS-u. Budući da ne očekuje velike zaokrete u američkoj trgovinskoj politici, europske kompanije i dalje moraju računati na viši trošak pristupa američkom tržišt
Važna obavijest:
Sukladno članku 94. Zakona o elektroničkim medijima, komentiranje članaka na web portalu Poslovni.hr dopušteno je samo registriranim korisnicima. Svaki korisnik koji želi komentirati članke obvezan je prethodno se upoznati s Pravilima komentiranja na web portalu Poslovni.hr te sa zabranama propisanim stavkom 2. članka 94. Zakona.Uključite se u raspravu