EN DE

Pet stvari na koje prema Hypou Hrvatska treba obratiti pažnju

Autor: Poslovni.hr
26. ožujak 2013. u 13:03
Podijeli članak —
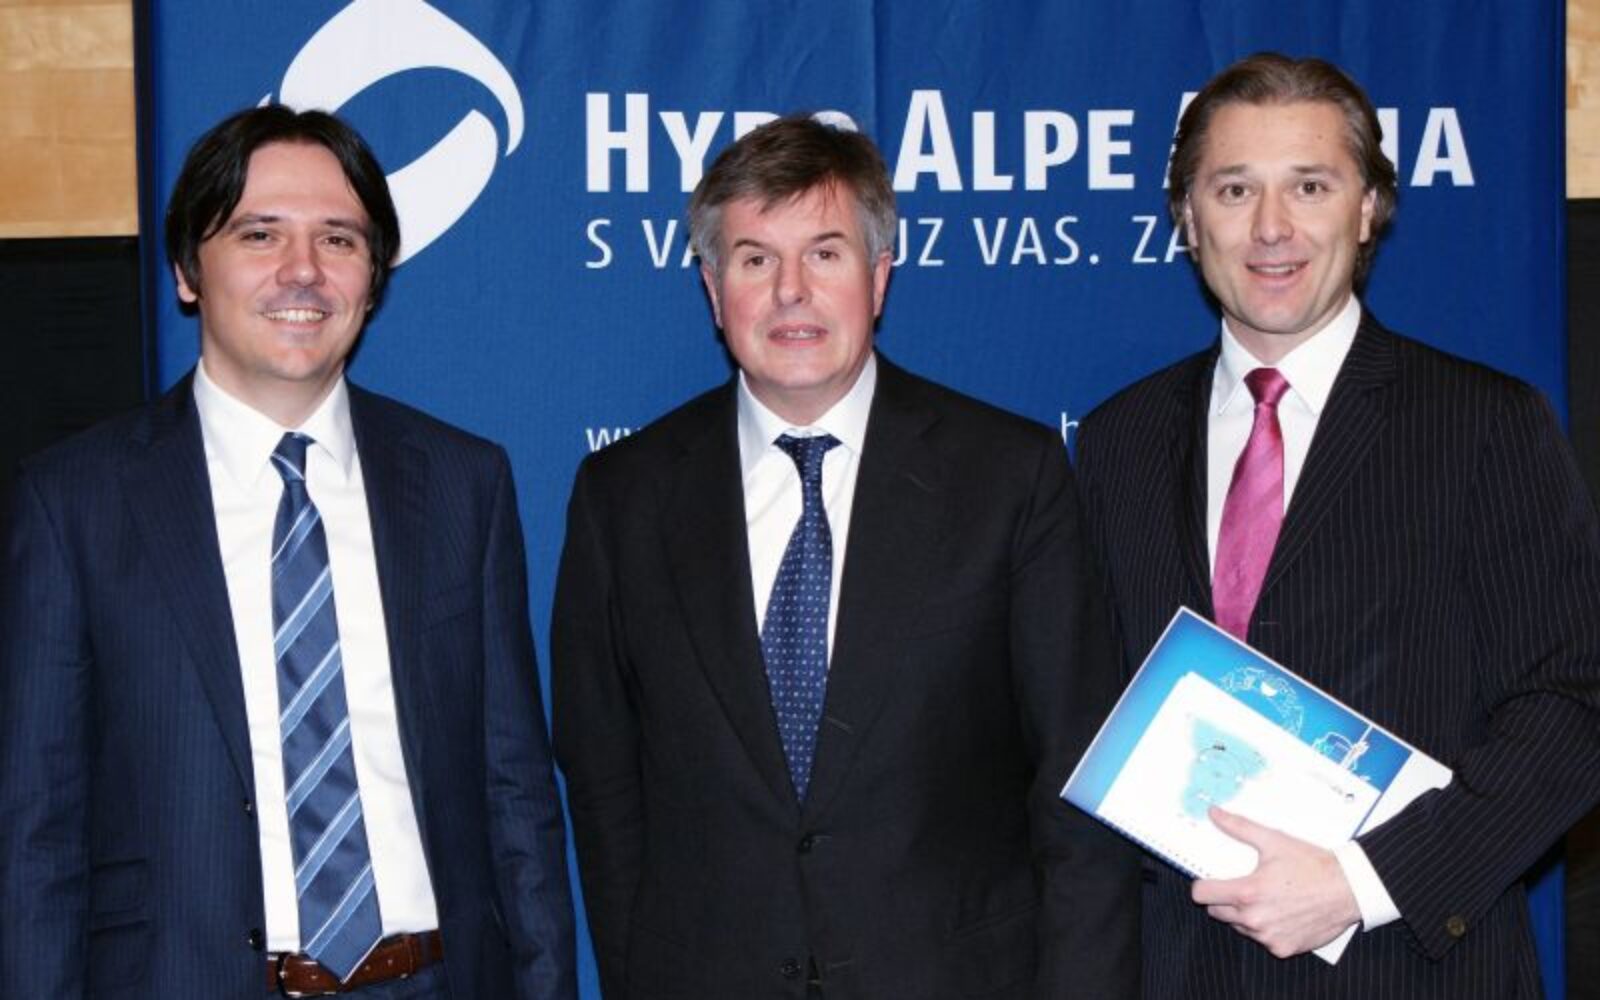
Hrvoje Stojić, Neil MacKinnon i Markus Ferstl (Press foto)

Hypo Alpe Adria banka poslala je priopćenje za medije povodom predstavljanja polugodišnje publikacije ‘Macroeconomic Outlook 2013.-2014.’,

Hypo Alpe Adria banka poslala je priopćenje za medije povodom predstavljanja polugodišnje publikacije 'Macroeconomic Outlook 2013.-2014.', odjela Ekonomskih istraživanja Hypo Alpe-Adria-Banke, koja sadržava analize gospodarskih kretanja u Hrvatskoj, uključujući i kratkoročne makroekonomske izglede.

već od 5 € mjesečno
Pretplatite se na Poslovni dnevnik
Pretplatite se na Poslovni Dnevnik putem svog Google računa, platite pretplatu sa Google Pay i čitajte u udobnosti svoga doma.
Pretplati se i uštedi

Uz standardnu prezentaciju Hrvoja Stojića, direktora odjela Ekonomskih istraživanja, svoju prezentaciju na temu "Tiskanje novca, tečajni ratovi i inflacija" održao je poseban gost konferencije Neil MacKinnon, globalni makrostrateg VTB Capitala.
Hypo Alpe Adria banka poslala je priopćenje za medije povodom predstavljanja polugodišnje publikacije 'Macroeconomic Outlook 2013.-2014.', odjela Ekonomskih istraživanja Hypo Alpe-Adria-Banke, koja sadržava analize gospodarskih kretanja u Hrvatskoj, uključujući i kratkoročne makroekonomske izglede.

Uz standardnu prezentaciju Hrvoja Stojića, direktora odjela Ekonomskih istraživanja, svoju prezentaciju na temu "Tiskanje novca, tečajni ratovi i inflacija" održao je poseban gost konferencije Neil MacKinnon, globalni makrostrateg VTB Capitala.
U priopćenju naslova "Hrvatska: Prepuštanje je najveći rizik", navodi se pet sveukupnih zaključaka:

1. Nastavak recesije, usporena fiskalna konsolidacija
2. Strukturne reforme preduvjet uspješne fiskalne konsolidacije
3. Eksterni rizici smanjeni, no rizici razduživanja ostaju
4. Monetarna relaksacija uvjetovana smanjenjem fiskalnih/eksternih rizika
5. Reforme tržišta rada i interna devalvacija nužni za povratak investicijskog rejtinga

Priopćenje Hypo Alpe Adria banke u nastavku prenosimo u cijelosti i bez izmjena:

Uslijed razduživanja privatnog sektora, rasta nezaposlenosti te slabašnih izgleda u okruženju pred nama je još jedna godina s očekivanim 2 postotnim padom BDP-a. Pritom, neizvjestan ishod predstečajnih nagodbi, rast cijene financiranja nakon gubitka investicijskog rejtinga te najavljeno zaoštravanje regulative u bankarskom sektoru kratkoročno stvaraju dodatnu neizvjesnost po kreditnu aktivnost. Isto bi vrijedilo u slučaju ublažavanja uvjeta kreditiranja stanovništva ako relevantne mjere ne osiguraju dovoljno prostora za konkurentno poslovanje banaka, odnosno dostupnost financiranja.

 Neizbježne reforme socijalnih transfera, tržišta rada te javnog sektora povrh razduživanja građana, pada raspoloživog dohotka i nezaposlenosti kratkoročno mogu negativno utjecati na povjerenje potrošača i osobnu potrošnju. U međuvremenu, oživljavanje investicija ne vidimo prije druge polovice godine, odnosno 2014. godine s obzirom na zahtjevnu realizaciju velikog broja kapitalno-intenzivnih projekata. Unatoč obećavajućoj turističkoj sezoni, slabija potražnja od strane glavnih trgovinskih partnera (posebno Italije i Slovenije) te konkurentski pritisci po ulasku u Europsku uniju impliciraju smanjenje doprinosa neto izvoza BDP-u. U nepovoljnom ekonomskom ambijentu, dobre vijesti mogu doći samo uslijed ubrzanja reformi te pogodne ravnoteže između (primarno) financijske stabilnosti te mjera za poticanje kreditne aktivnosti, prvenstveno u segmentu malih i srednje velikih poduzeća.

 Produljena recesija i nadolazeći lokalni izbori nažalost nisu previše poticajno okruženje za reforme. Pa iako druga polovica godine otvara prilike glede potonjih, kratkoročno ne treba očekivati hrabrije reformske poteze čiji pozitivni efekti se ne bi materijalizirali prije sljedećeg izbornog ciklusa za nepune dvije godine. Pozitivna je pak priprema reforme tržišta rada s ciljem 'fleksi-sigurnosti' te daljnje racionalizacije kolektivnih ugovora. Iako dobrodošle, ove reforme kratkoročno još neće donijeti preokret na tržištu rada dok god depresivna agregatna potražnja preteži nad faktorima na strani ponude. Kako su u takvim okolnostima troškovi reformskog lutanja veliki (npr. po pitanju potencijalne stope rasta), fokus svejedno treba biti na svemu što je potrebno za promjenu ekonomskog modela temeljenog na privatnim investicijama i izvozu prije nego li na 'zagrijavanju' domaće potražnje.

 Glavni faktori inflacije u ovoj godini su zamjena nulte stope PDV-a najnižom stopom od 5 posto, povećanje trošarina na duhanske proizvode te daljnja usklađenja cijena energenata s tržišnim razinama. Iako je rast globalnog monetarnog stimulansa povisio cjenovne pretpostavke za kretanje cijene nafte, one su velikim dijelom ublažene padom cijena prehrambenih sirovina. Slaba domaća potražnja zbog mjera fiskalne štednje, rasta nezaposlenosti, pada plaća i razduživanja građana te napokon stabilan tečaj sugeriraju slabljenje cjenovnih pritisaka u nastavku godine. Među ključnim ulaznim rizicima (prosječnoj inflaciji od 3,0% u 2013.) i dalje su indirektni porezi.

 Poboljšanje robne trgovinske bilance u proteklih pola godine podržano je rastom izvoza kapitalnih dobara te naftnih derivata. Pozitivno je i to da je izvoz koji isključuje kolebljive isporuke brodova te prilagođen za izvoz tvrtki čiji su kapaciteti zaustavljeni ili ugašeni zbog restrukturiranja lani rastao po visokim jednoznamenkastim stopama. Pad uvoza i dalje reflektira snažniji pad uvozno-intenzivne industrijske proizvodnje, podbačaj na investicijama javnog sektora te pad potražnje za potrošačkim dobrima.

 U 2013. godini, uslijed slabije inozemne potražnje, inicijalnih problema u konkurentnosti po ulasku u EU te administrativnog poskupljenja izvoza u članice CEFTE vidimo manji pad izvoza uz zadržavanje robnog deficita oko 15 posto BDP-a. Kako nepovoljan tržišni i proizvodni miks u kombinaciji sa ranjivošću glavnih trgovinskih partnera u EU (Italije, Slovenije) pospješuje prenošenje efekata smanjene inozemne potražnje na izvoz, hrvatski imperativ su reforme na strani ponude, deregulacija tržišta proizvoda i usluga, unutarnja devalvacija te spomenute reforme tržišta rada. Zauzdavanje deficita u robnoj razmjeni zbog mjera fiskalne štednje, slabije kreditne aktivnosti, ali i stabilan rast priljeva od turizma te postepeni priljev sredstava iz EU fondova upućuju na ostvarivanje suficita u bilanci plaćanja u nadolazećem razdoblju.

 Unatoč suficitu bazične bilance koja smanjuje potrebe za novim zaduživanjem, glavni rizici po eksternu poziciju proizlaze iz razduživanja privatnog sektora u svijetlu kratkoročnog inozemnog duga iznad trećine BDP-a, ujedno jednog od najvećih u regiji. Pritom očekujemo da se država nastavi zaduživati na svjetskim tržištima po relativno povoljnim uvjetima budući da je pad rejtinga zasjenjen globalnim apetitom za rizikom. Sukladno tome portfeljne investicije dominiraju u priljevu kapitala, potencijalno dosežući 4-5 posto BDP-a, što podržava devizne rezerve kao i stabilnost kune u ovoj godini. Kretanje kune bit će inače određeno apetitom za rizik, razduživanjem i rezervacijama banaka te karakterom monetarne politike za koju možemo očekivati da unatoč mogućoj kontra-cikličkoj relaksaciji prvenstveno vodi računa o financijskoj stabilnosti.

 Privatni sektor trebao bi nastaviti sa razduživanjem, kako u bankarskom sektoru, tako i u sektoru poduzeća. Naime, daljnji rast loših plasmana uslijed slabih ekonomskih izgleda, povećani kapitalni zahtjevi i ostali pritisci na profitabilnost banaka mogli bi smanjiti atraktivnost domaćeg bankarskog sustava u širem regionalnom kontekstu, a što smanjuje potrebu za dužničkom polugom. Istodobno, tvrtke se razdužuju u sklopu restrukturiranja i čišćenja bilanci, pri čemu su pred-stečajne nagodbe glavni faktor neizvjesnosti. Zaduživanje javnog sektora za pokriće rastućeg fiskalnog deficita, uključujući i pravodobno pred-financiranje za 2014. godinu kad su obveze veće, i dalje je jedini 'motor' inozemnog zaduživanja. Dakako, u opsegu ovisnom o uvjetima na globalnim tržištima te fiskalnom kredibilitetu. U konačnici, relativni porast vanjskog duga iznad 103 posto BDP-a posljedica je zaduživanja javnog sektora, pada BDP-a te slabije kune u odnosu na košaricu valuta.

 Monetarna politika primarno je u službi osiguranja stabilnosti financijskog sustava, a potom i podrške ekonomskom oporavku. Pored produljene recesije i razduživanja privatnog sektora, ključno je da monetarnom stimulansu prethodi smanjenje fiskalnih rizika kroz povećanu vjerodostojnost u okviru strukturno-fiskalnih mehanizama EU, smanjene globalne premije na rizik, kao i tečajna/eksterna stabilnost.

 Rebalans proračuna za 2013. sa planiranim smanjenjem deficita od 0,5 posto BDP-a korak je u pravom smjeru; međutim, cjeloviti uvid u njegovu strukturu i dalje ukazuje na smanjene ambicije Vlade da provede fiskalnu konsolidaciju reformskim potezima na rashodnoj strani proračuna. Naime, spomenuta konsolidacija uvelike se oslanja na rezanje javnih investicija umjesto racionalizaciju velikodušnih socijalnih transfera ili provođenje dalekosežnih reformi kao npr. u mirovinskom sustavu. Štoviše, fiskalno pravilo iz Zakona o fiskalnoj odgovornosti vjerojatno se neće poštovati ni ove godine.

 S obzirom na prosječni premašaj fiskalnoj deficita od 1 do 1,5 postotnog boda BDP-a u izostanku korekcijskih mjera te vrlo visoke potrebe za (re)financiranjem, javni dug (uključujući garancije i HBOR) ostaje na neodrživoj putanji iznad 80 posto BDP-a do kraja 2014. godine. Sve to domaću ekonomiju čini ranjivom na iznenadno pogoršanje uvjeta na svjetskim tržištima pa i na dalje pritiske glede kreditnog rejtinga. Pritom bi vjerojatan ulazak Hrvatske u Proceduru pretjeranog deficita odmah po pristupanju Europskoj uniji trebao djelovati stabilizacijski s obzirom da će se fiskalna konsolidacija ubuduće temeljiti na institucionalnim pravilima te strukturnim mjerilima. Predah koji su nam uslijed obaranje premije na rizik od strane vodećih centralnih banaka omogućavala financijska tržišta, ni u kom slučaju ne smije biti razlog za 'prepuštanje'.

Sažetak prognoza:

Izvor: DZS, HNB, Ministarstvo Financija, HAAB istraživanja

*HAAB upućuje čitatelje ovog priopćenja na web stranicu http://www.hypo-alpe-adria.hr/home.nsf/pages/ekonomska_istraživanja-odricanje_odgovornosti-odricanje_odgovornosti__važna_upozorenja-355 , gdje su sadržane sve zakonske objave potrebne u svezi izrade te objavljivanja investicijskih istraživanja.

Autor: Poslovni.hr
26. ožujak 2013. u 13:03
Podijeli članak —
Komentirajte prvi

Moglo bi vas Zanimati

New Report

Close