EN DE

Danski analitičari: Razočarani smo rezultatima Agrokora

Autor: Poslovni.hr
06. rujan 2012. u 13:30
Podijeli članak —

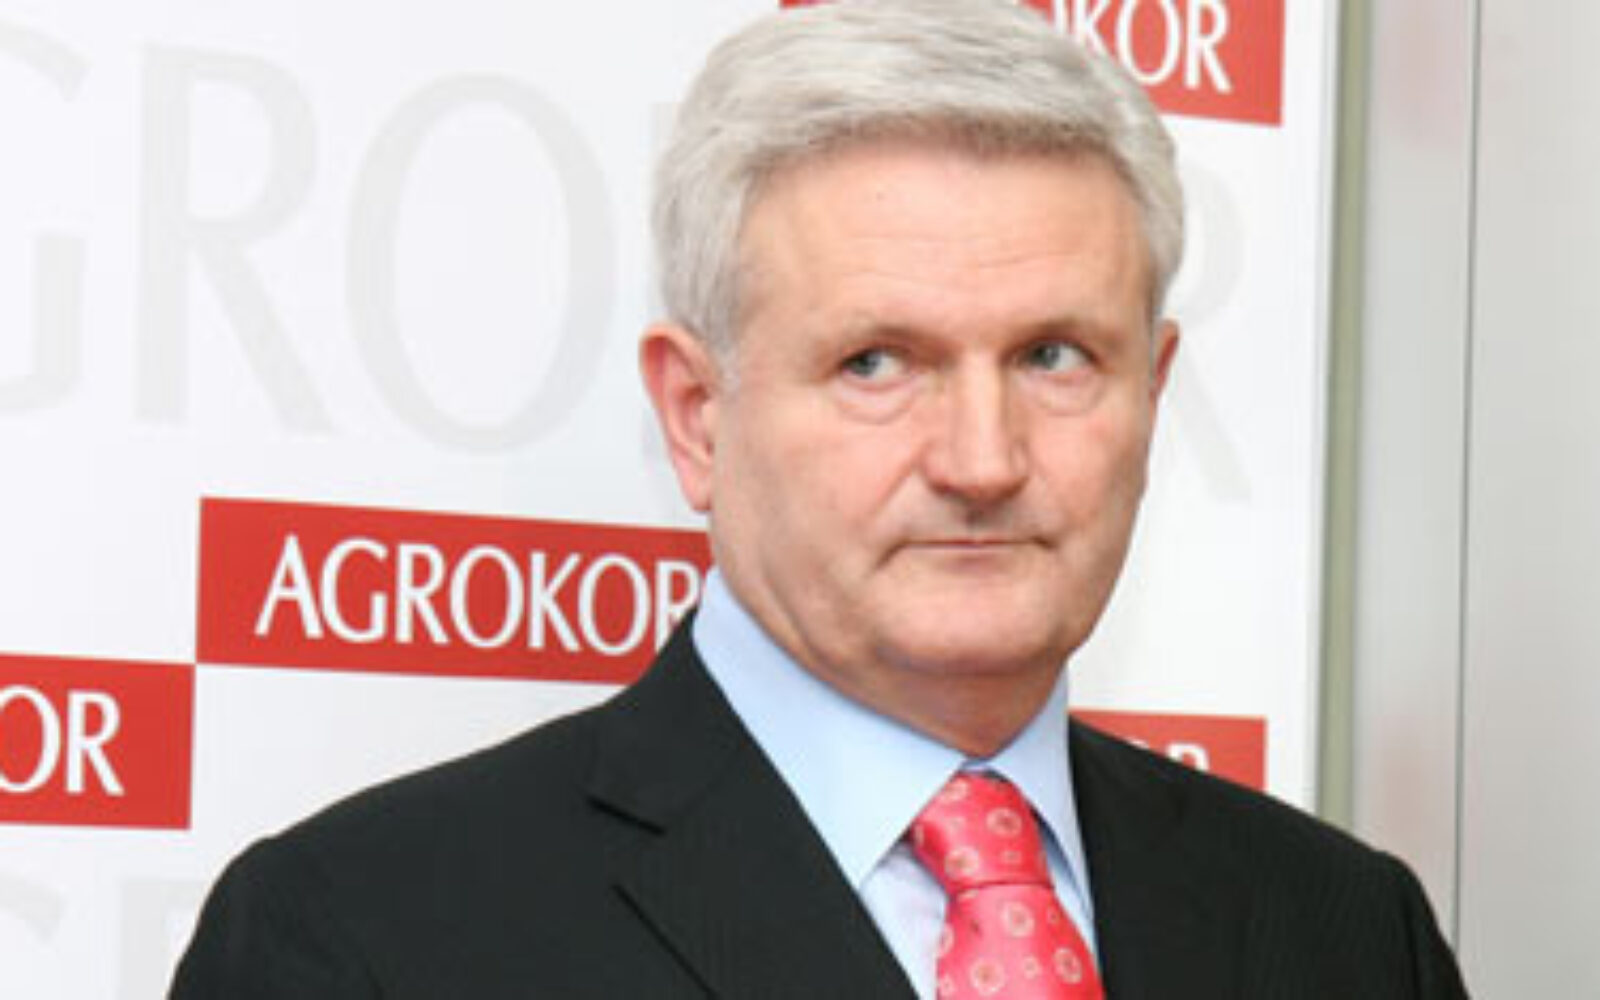
Danska Jyske bank u najnovijoj analizi Agrokorovog poslovanja piše da su ih razočarali rezultati koncerna za drugi kvartal, pa su nedavno snizili ulagačima u euroobveznice hrvatskog koncerna prošlogodišnju ‘jaku preporuku za kupnju’ (strong buy) za dvije stepenice niže na preporuku ‘držati’ (hold), piše Tportal.

već od 5 € mjesečno
Pretplatite se na Poslovni dnevnik
Pretplatite se na Poslovni Dnevnik putem svog Google računa, platite pretplatu sa Google Pay i čitajte u udobnosti svoga doma.
Pretplati se i uštedi

Iako su Agrokorovi rezultati u drugom kvartalu 2012. godine bolji nego lani u istom razdoblju, zabrinutost analitičara izaziva činjenica što se ne nastavljaju izvrsne performanse iz prvog kvartala ove godine. Zato su snizili očekivanja za 2012. i 2013. godinu i podignuli ciljani spread target Agrokorovim obveznicama (razliku u prinosu) za 50 baznih bodova. Inače, Agrokor se zadužuje u inozemstvu vrlo skupo tako da izdanje obveznica o kojemu je riječ, nosi investitorima kamatnu stopu od čak 10 posto.
Danska Jyske bank u najnovijoj analizi Agrokorovog poslovanja piše da su ih razočarali rezultati koncerna za drugi kvartal, pa su nedavno snizili ulagačima u euroobveznice hrvatskog koncerna prošlogodišnju ‘jaku preporuku za kupnju’ (strong buy) za dvije stepenice niže na preporuku ‘držati’ (hold), piše Tportal.

Iako su Agrokorovi rezultati u drugom kvartalu 2012. godine bolji nego lani u istom razdoblju, zabrinutost analitičara izaziva činjenica što se ne nastavljaju izvrsne performanse iz prvog kvartala ove godine. Zato su snizili očekivanja za 2012. i 2013. godinu i podignuli ciljani spread target Agrokorovim obveznicama (razliku u prinosu) za 50 baznih bodova. Inače, Agrokor se zadužuje u inozemstvu vrlo skupo tako da izdanje obveznica o kojemu je riječ, nosi investitorima kamatnu stopu od čak 10 posto.
‘Unatoč malom rastu EBITDA, rezultati su razočaravajući. Jedini pozitivan element je značajno povećanje slobodnog novčanog tijeka (FCF), ali ono je rezultat smanjenja od 37 posto kapitalnih troškova za 163 milijuna kuna,’ navode analitičari.

Agrokorov prihod u drugom kvartalu snižen je za 0,5 posto u odnosu na prošlogodišnji, i iznosi 7,461 milijardu kuna. Dobit prije kamata, poreza i amortizacije (EBITDA) je porasla za 3 posto na 659 milijuna kuna. EBITDA marža je uvećana za 30 baznih poena na 8,8 posto. Neto dug je u drugom kvartalu porastao za 9,6 posto na nevjerojatnih 10,7 milijardi kuna. Pokazatelj zaduženosti (leverage ratio) porastao je za 0,1 puta s 3,9 na 4 puta. Slobodni novčani tijek (FCF) veći je nego lani 60 posto i iznosi 360 milijuna kuna, navodi Tportal.

(pd)

Autor: Poslovni.hr
06. rujan 2012. u 13:30
Podijeli članak —
Komentari (3)
Pogledajte sve

non stop ulaže…na duže staze sve će mu se to isplatit i vratit..dovoljno je pogledat povezane vijesti..nekidan je samo u PiK uložio 250ml kuna ali je zato od kada ga je preuzeo povećao prihode za 10x..investiranje mu se isplati..kad pomete konkurenciju s tim investicijama onda je Hrvatska prehrambena industrija sva u njegovim rukama a jest se mora.

Pa kao da ga brine, lijepo živi!

ODE BICIKL U JARAK!!!!!!!
A tak sposoban!!!!!………………………… sve dobio od države ĐABE!!!!!
I JOŠ POTICAJE!!!!

Moglo bi vas Zanimati

New Report

Close