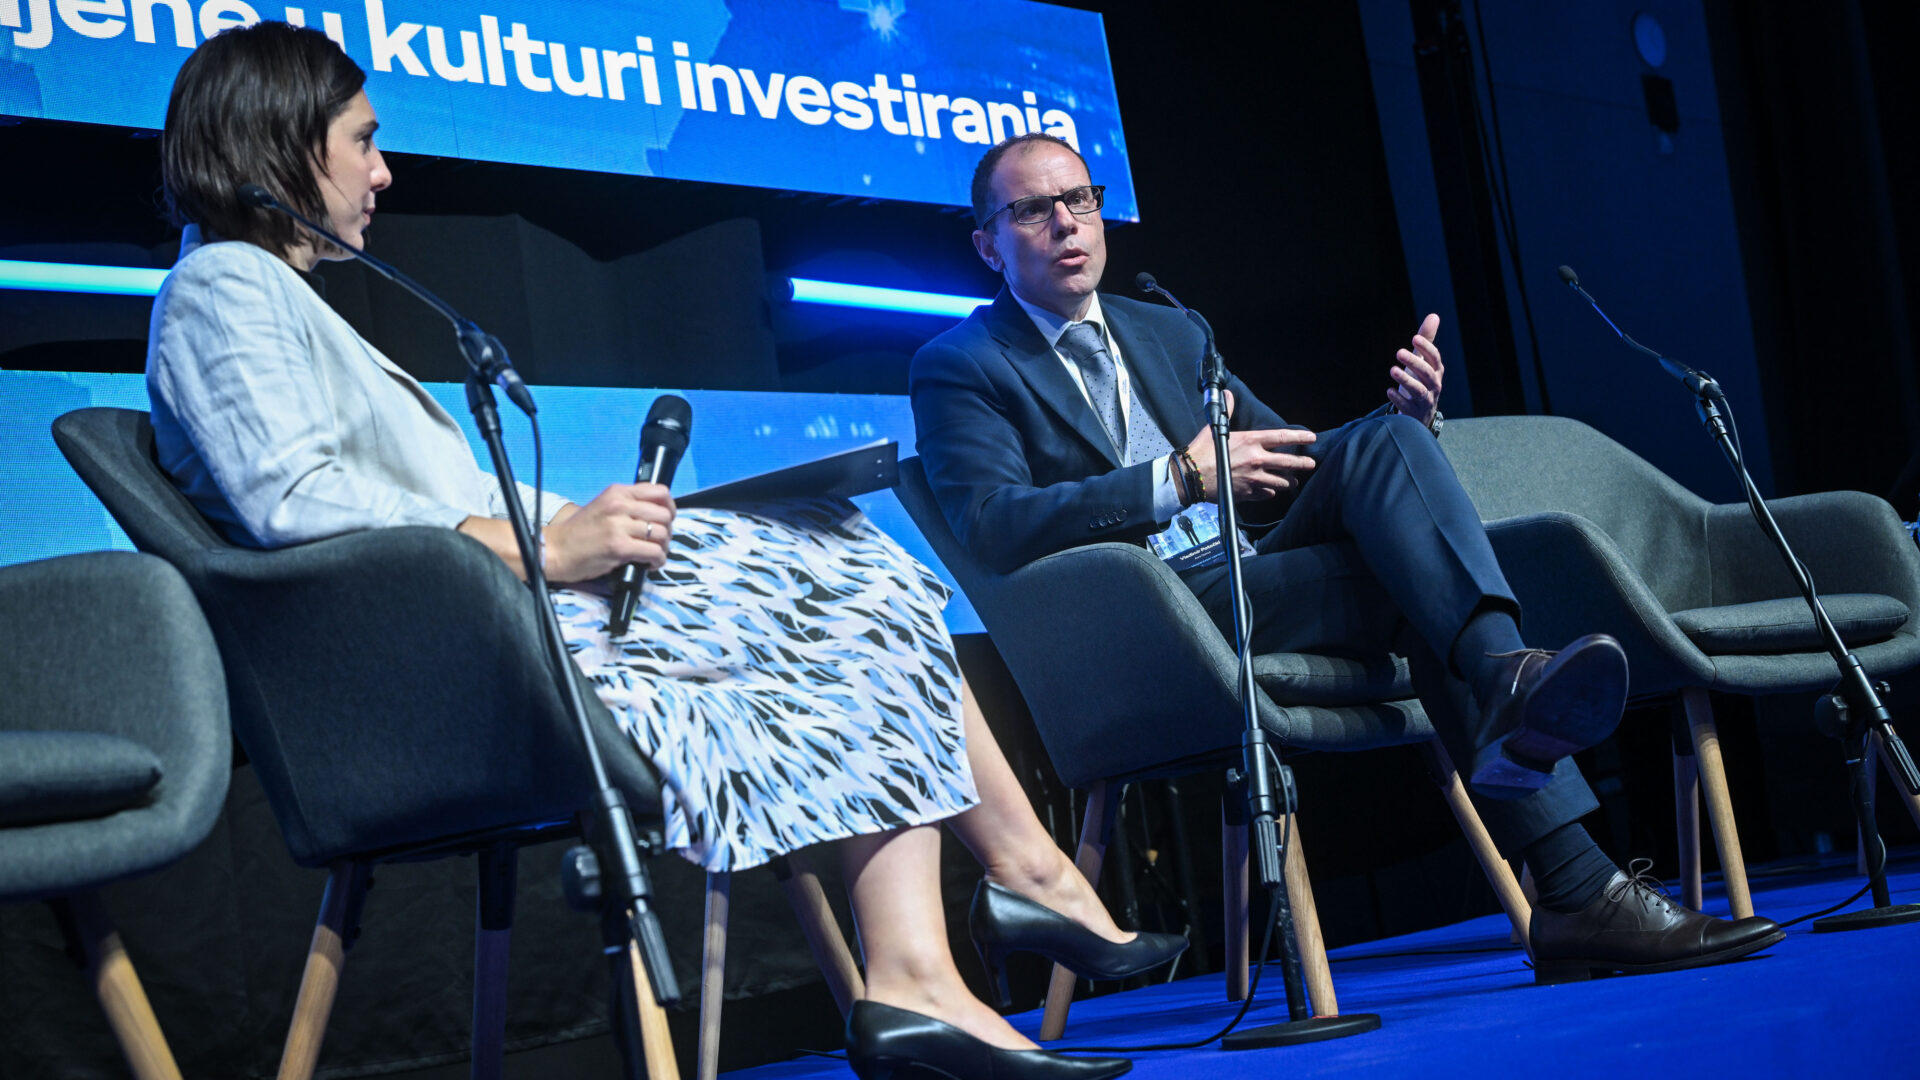
lato je u veljači ove godine dosegnulo povijesno najvišu cijenu, a oni koji su ga tada kupovali danas bi pri prodaji mogli ostati bez dijela uloženog novca. Treba li ga onda uopće promatrati kao priliku za brzu zaradu ili kao sigurnu pričuvu u nesigurnim vremenima i dio dugoročnog portfelja? O tome je na konferenciji Change Makers Poslovnog dnevnika govorio Vladimir Potočki, član Uprave Auro Domusa.
“Ako govorimo o životnom vijeku valuta, američki dolar traje već 235 godina, britanska funta oko 1250 godina, dok zlato ima povijest dugu oko 4000 godina. Od toga je oko 2600 godina predstavljalo platežno sredstvo, a prije toga služilo je kao sredstvo razmjene. Zlato ne može bankrotirati. Ono nema ugovornu stranu, nema izdavatelja i u tom ga smislu ne možete poništiti”, kazao je Potočki, naglasivši pritom da to ne znači da je riječ o imovini čija cijena ne može pasti.
“Zlato je burzovna roba, cijena mu se mijenja svakih tri do pet minuta, ovisno o ponudi i potražnji”, istaknuo je Potočki. Dodao je da zlato na duži rok također prolazi kroz uspone i padove, no da u prosjeku bilježi kontinuirani rast, što je osobito vidljivo od ukidanja zlatnog standarda i tzv. Nixonova šoka 1971. godine.
Petogodišnji horizont
“Treba ga gledati kroz monetarne i gospodarske cikluse, a ne cijenom od ponedjeljka do petka”, rekao je Potočki. Kao razdoblje koje treba imati na umu pri ulaganju u zlato naveo je najmanje tri do pet godina, pa i dulje.
Upozorio je i na čestu pogrešku ulagača – kupnju vođenu emocijama. Ljudi, kaže, nerijetko kupuju kada vlada najveći interes za neku imovinu, a zatim u panici prodaju kada njezina cijena počne padati. Upravo takvo ponašanje može pretvoriti ulaganje u gubitak. Hrvatski građani pritom i dalje izrazito preferiraju nekretnine, na koje otpada oko 90 posto ulaganja, dok je u Njemačkoj i na razini EU27 taj udio oko 60 posto. Potočki ističe da se financijska pismenost u Hrvatskoj ipak poboljšava, no veća količina dostupnih informacija ne znači nužno i bolje financijske odluke – osobito u vremenu umjetne inteligencije, koja za gotovo svaki upit može ponuditi uvjerljive argumente.
“AI će vam složiti jako dobre argumente zašto nešto kupiti, ali to ne znači da su ti argumenti ispravni i točni”, rekao je Potočki, naglasivši da konačna odluka i odgovornost ipak moraju ostati na čovjeku.
Istaknuo je da je digitalizacija ulaganje učinila jednostavnijim i dostupnijim, ali i povećala rizik od impulzivnih odluka jer se transakcije danas mogu izvršiti u svega nekoliko sekundi. Istodobno je ulaganje demokratizirala, pa su informacije i mogućnosti koje su nekoć bile dostupne uglavnom imućnijim ulagačima danas dostupne znatno širem krugu građana.
Poručio je da ulagač zlato treba promatrati kao rezervu i nadopunu portfelja, a ne kao sredstvo za brzo bogaćenje, usporedivši pritom ulaganje s nogometnom momčadi: momčad ne može imati samo napadače, pa ni ulagački portfelj ne bi trebao počivati na samo jednoj vrsti imovine, izrazio se slikovito. “Uloga zlata je zapravo obrana”, rekao je Potočki.
Onima koji žele brzo zaraditi na promjeni cijene zlata takvo ulaganje, poručuje, nije namijenjeno. Posebno je upozorio na situaciju u kojoj bi netko svu svoju imovinu pretvorio u zlato, a da pritom ne bi imao dovoljno likvidne pričuve za pokrivanje životnih troškova tijekom nekoliko mjeseci.
Kao primjer naveo je klijenta koji je prije nekoliko godina želio uložiti 9,5 milijuna kuna u zlato, iako mu je novac zapravo bio potreban za kupnju nekretnine u kratkom roku. U takvoj situaciji, kaže Potočki, zlato nije bilo odgovarajuće rješenje upravo zato što se radilo o novcu koji je klijentu uskoro trebao.
Diversifikacija ključna
Potočki upozorava da će mlađe generacije ulagača, koje odrastaju uz obilje informacija, morati sve bolje razlikovati provjerene izvore od nepouzdanih. Istodobno će, kaže, transparentnost i odgovornost biti ključne u odnosu građana i financijskog sektora.
Kao jednu od osnovnih zaštita od pogrešnih procjena izdvaja diversifikaciju, odnosno raspodjelu ulaganja na različite klase imovine.
“Bez obzira na to govorimo li o zlatu ili bilo kojoj drugoj klasi imovine, ja sam pobornik diversifikacije”, rekao je Potočki.
Takav pristup, smatra, omogućuje ulagaču da kroz dulje razdoblje ne ovisi o tome hoće li jedna imovina biti uspješnija od druge, nego da izgradi portfelj koji može lakše podnijeti različite gospodarske okolnosti.
Na kraju je izdvojio tri pitanja koja bi si svaki ulagač trebao postaviti prije donošenja odluke: koliko dugo želi ulagati, kakva su njegova očekivanja od prinosa i kolika je njegova spremnost na rizik. Kod ulaganja u zlato pritom treba znati što se točno kupuje, kakva je cijena, koliko je transakcija transparentna te, jednako važno, kako se iz ulaganja može izaći.