Hrvatski osiguravatelji iza sebe imaju još jednu rekordnu godinu. U 2025. naplatili su 2,1 milijardu eura premije, 7,5 posto više nego godinu prije, čime je nastavljen snažan rast tržišta posljednjih godina, koji je doveo do toga da se ukupna premija osiguranja gotovo udvostručila u odnosu na razinu od prije deset godina.
No, prošlogodišnja rekordna premija ne znači i da su svi osiguravatelji imali jednako uspješnu godinu. Među najvećim društvima razlike su velike: jedni su povećavali i premiju i tržišni udio, drugi su rasli sporije, ali zadržali visoku profitabilnost, dok su kod nekih veće pričuve i troškovi šteta snažno pritisnuli rezultat.
Razlike počinju već u strukturi tržišta. Gotovo sav rast u 2025. došao je iz neživotnih osiguranja, čija je premija porasla 9,1 posto, dok je životno osiguranje, s rastom od samo 0,2 posto, praktički ostalo na razini prethodne godine. Neživotna osiguranja sada čine 83,8 posto ukupne premije, a više od polovice tog tržišta vezano je uz automobile. Obvezno osiguranje od automobilske odgovornosti čini 35,2 posto neživotne premije, a kasko još 19,7 posto.
Rezultati pojedinih društava snažno su povezani upravo s automobilskim osiguranjima koja su posljednjih godina jedan od glavnih izvora rasta premije, ali istodobno i najveći izvor šteta. Broj polica raste (u 2025. sklopljeno ih je 14,54 milijuna, naspram 13,67 milijuna u 2024.), no u pojedinim segmentima premija raste mnogo brže. Posebno snažno rastao je kasko, čija je premija u 2025. povećana oko 15 posto, gotovo dvostruko brže od ukupnog tržišta.
Pad rezultata Adriatica
Osiguravatelji ne rastu samo zato što prodaju više polica, nego i zato što osiguravanje istog ili sličnog rizika postaje sve skuplje. To povećava premije, ali i račun koji osiguravatelji moraju platiti kada se šteta dogodi.
“Takav je rast ponajprije rezultat povećanja premije neživotnih osiguranja, posebno polica autoosiguranja i kasko-osiguranja, pod utjecajem inflacijskih pritisaka, ali i većeg broja osiguranih vozila”, istaknuo je krajem 2025. na Hrvatskoj aktuarskoj konferenciji tadašnji predsjednik Upravnog vijeća Hanfe Ante Žigman.
Da se uspješnost društava ne može mjeriti samo stopom rasta premije, možda je najvidljivije kod najvećeg hrvatskog osiguravatelja koji je u 2025. dodatno učvrstio vodeću poziciju naplativši približno svaki četvrti euro premije na hrvatskom tržištu. Croatia osiguranje je naplaćenu premiju povećao za 9,6 posto u odnosu na 2024., na 536,2 milijuna eura pa mu je tržišni udio porastao s 25,5 na 25,9 posto.
Na razini samog društva prihodi od ugovora o osiguranju povećani su 11,8 posto, s 448,8 na 502 milijuna eura. CO je poboljšao i rezultat iz ugovora o osiguranju, s 25,4 na 28,3 milijuna eura. Iako su mu prihodi od osiguranja snažno rasli, CO taj rast nije preslikao na posljednju liniju računa dobiti i gubitka. Prošlogodišnja neto dobit pala je 15,4 posto, sa 65,6 milijuna eura iz 2024. na 55,5 milijuna eura. Razlog nije bilo slabije poslovanje s policama, nego ponajprije manji prihod od dividendi ovisnih društava te niži prihodi povezani s nekretninama nakon promjena unutar grupe.
Brže od tržišta rastao je i Euroherc. Premiju je povećao deset posto, na 271,4 milijuna eura, te tržišni udio podigao s 12,8 na 13,1 posto. Time je dodatno učvrstio drugo mjesto na hrvatskom tržištu. Odmah iza njega pozicionirao se Adriatic s 260,2 milijuna eura premije i rastom od 6,3 posto. No, upravo Adriatic pokazuje zašto sama visina premije može biti varljiva.
Iako je u 2025. povećao premiju, rezultat Adriatica iz ugovora o osiguranju pao je čak 86,4 posto, na 2,1 milijun eura, dok je bruto dobit iznosila samo 1,3 milijuna eura. Adriatic takav rezultat u prvome redu objašnjava snažnim povećanjem tehničkih pričuva za štete. One su povećane za 38,9 milijuna eura, dok su obveze za već nastale štete, uključujući one koje još nisu prijavljene, na kraju godine bile 24,2 posto veće nego godinu prije.
To je možda najjasniji primjer druge strane rasta hrvatskog tržišta. Osiguravatelj može naplatiti više premije, a istodobno ostvariti mnogo slabiji rezultat ako procijeni da će budući trošak već nastalih šteta biti veći nego što se očekivalo. Kod Adriatica su procjena rizika i visina pričuva bile presudne za rezultat.
Wienerov rast
Posve drukčiju sliku daje Wiener koji je u 2025. uspio istodobno povećavati premiju, tržišni udio i dobit. Među većim društvima imao je jednu od najviših stopa rasta, povećavši premiju 11,4 posto, na 161,3 milijuna eura. Rast nije bio koncentriran samo na neživotna osiguranja. Životna premija povećana mu je 13,2 posto, što snažno odskače na tržištu na kojem je taj segment ukupno porastao tek 0,2 posto. Wiener je tako svoj tržišni udio u životnom osiguranju povećao na 15,5 posto. Rast premije pratio je i rast zarade. Neto dobit povećana je s 3,85 na 4,62 milijuna eura, odnosno gotovo 20 posto. U Wieneru objašnjavaju da su provodili selektivnu politiku preuzimanja rizika, dajući prednost profitabilnosti pred rastom premije po svaku cijenu.
Wienerov rezultat zanimljiv je i zbog životnog osiguranja, najveće strukturne slabosti hrvatskog tržišta. Ukupna premija životnih osiguranja u Hrvatskoj u 2025. iznosila je 335,9 milijuna eura, samo 0,2 posto više nego godinu prije, pa je njihov udio u tržištu pao na 16,2 posto. Još prije desetak godina životno osiguranje činilo je otprilike trećinu ukupne premije, a danas na njega otpada približno svaki šesti euro.
Tradicionalno životno osiguranje sve se teže natječe s drugim oblicima štednje i ulaganja. Građani danas imaju mnogo više mogućnosti nego prije desetak godina, od štednje u dobrovoljnim mirovinskim fondovima do ulaganja u investicijske fondove, državne obveznice i trezorske zapise. No, Wienerov rast pokazuje da stagnacija životnog osiguranja nije jednako raspoređena među društvima i da dio osiguravatelja ipak uspijeva pronaći prostor za rast.
Allianz, koji je po naplaćenoj premiji četvrti, ispred Wienera, krenuo je drugim putem. Premija mu je porasla samo 3,1 posto, osjetno sporije od tržišta, na 229,6 milijuna eura, zbog čega mu je tržišni udio smanjen s 11,6 na 11,1 posto. U neživotnim osiguranjima premija mu je povećana šest posto, na 171,7 milijuna eura, dok je životna pala 4,5 posto, na 57,9 milijuna eura.
Sporiji rast premije nije, međutim, značio i lošiju godinu.
Allianz je ostvario rekordnu bruto dobit od 29,7 milijuna eura, 1,5 posto više nego godinu prije. Njegov rezultat tako pokazuje da sporiji rast premije i gubitak dijela tržišnog udjela ne moraju značiti slabije poslovanje ako društvo uspije zadržati visoku profitabilnost portfelja.
Usporedbe rezultata najvećih osiguravatelja pokazuju da 2025. nije imala jednog jednostavnog pobjednika. Croatia je povećala premiju i tržišni udio te poboljšala rezultat iz osiguranja, ali joj je konačna dobit pala zbog drugih prihoda. Euroherc je rastao brže od tržišta i povećao svoj udjel, Wiener je rast premije pretvorio u još snažniji rast dobiti. Allianz je žrtvovao dio tržišnog udjela, ali zadržao rekordnu profitabilnost.
Adriatic je povećao premiju, ali mu je snažno povećanje pričuva za štete gotovo izbrisalo rezultat iz osiguranja. U pozadini tih različitih rezultata nalazi se i opći rast troška šteta. Ukupne likvidirane štete hrvatskih osiguravatelja u 2025. pale su tri posto, na 1,2 milijarde eura, ali ponajprije zbog 16,8-postotnog pada isplata u životnom osiguranju. U neživotnom segmentu, koji nosi gotovo sav rast tržišta, štete su povećane 4,3 posto, na 856,9 milijuna eura.
Većina ih se ponovno odnosi na automobile. Na obvezno osiguranje od automobilske odgovornosti otpada 39,9 posto likvidiranih neživotnih šteta, a na kasko još 21,3 posto. Slijede zdravstveno osiguranje s 11,8 posto te požar i elementarne štete sa 7,9 posto. Budući da automobili istodobno donose više od polovice neživotne premije i stvaraju više od 60 posto isplaćenih šteta, upravljanje cijenom rizika postalo je važnije od samog rasta prodaje. Ako cijena police ne prati rast troškova popravaka, rada, rezervnih dijelova ili medicinskih usluga, veća premija ne mora donijeti i veću dobit. Adriatic je u 2025. bio najizraženiji primjer tog problema, dok su Wiener i Allianz naglasili važnost selektivnog preuzimanja rizika i kontrole profitabilnosti portfelja.
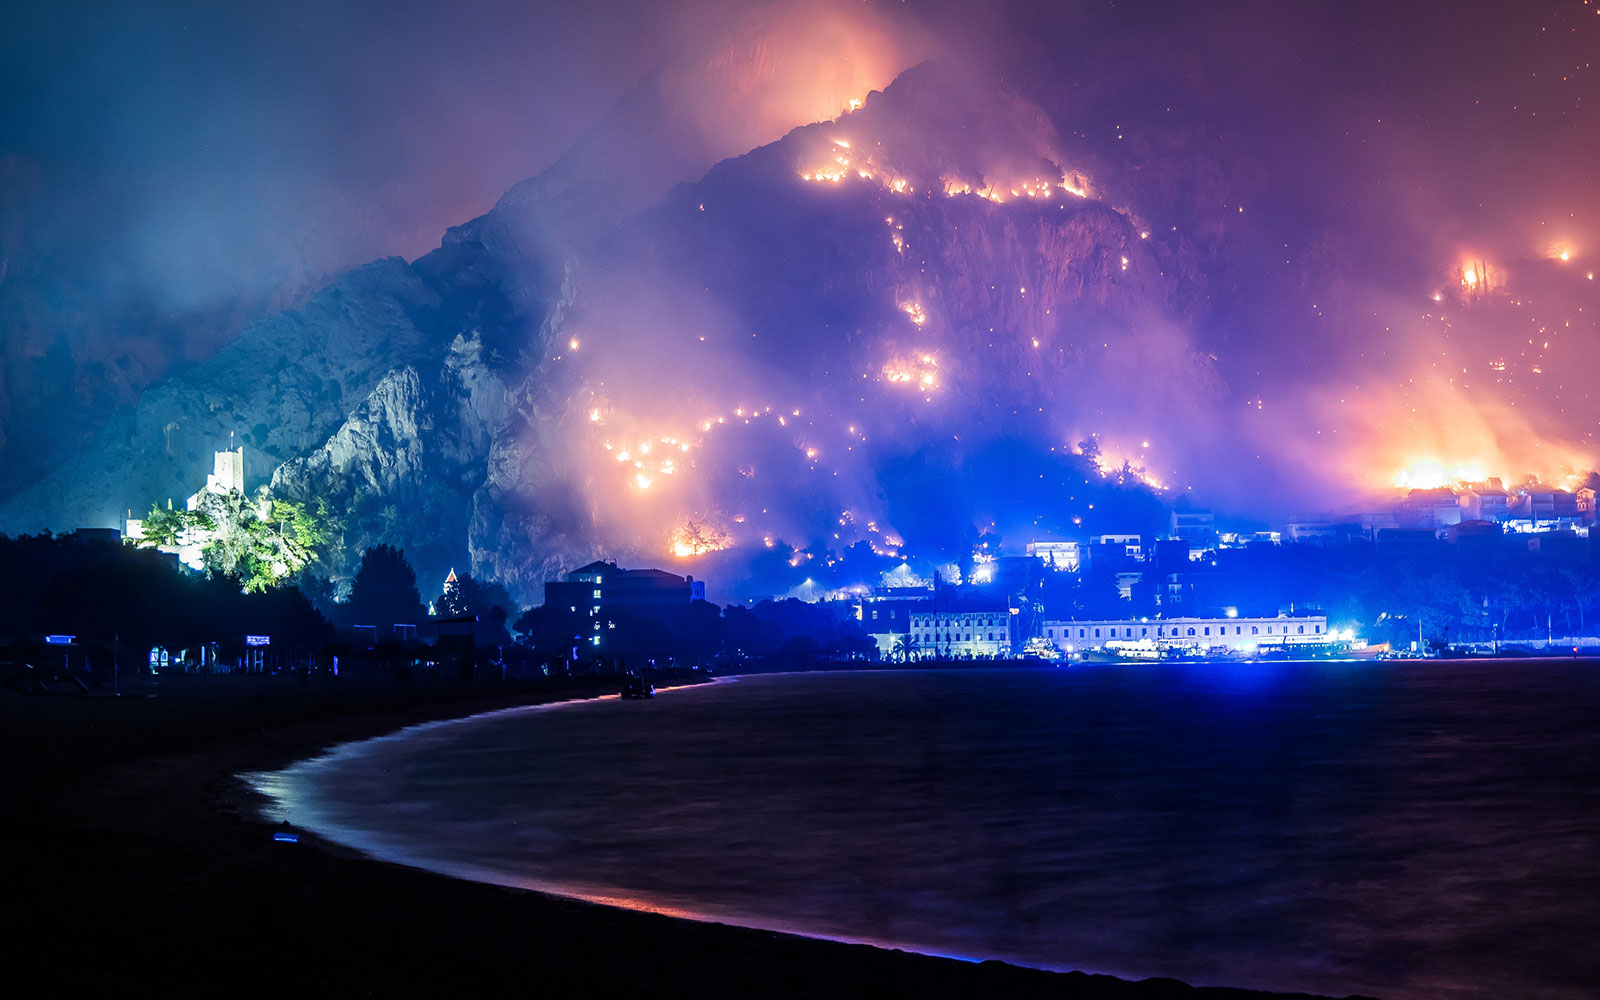
Automobili nisu jedini rizik koji osiguravateljima postaje skuplji. Klimatske promjene i sve češći ekstremni vremenski događaji povećavaju procijenjeni rizik, vrijednost moguće štete i cijenu zaštite, što se već jasno vidi u premijama. Prema podacima Hanfe, premija osiguranja od požara i elementarnih šteta u samo pet godina porasla je gotovo 67 posto, s 96,6 milijuna eura u 2020. na 161 milijun eura u 2025.
Prilika i rizik
Za osiguravatelje nepredvidljivost prirodnih katastrofa poseban je rizik. Premije rastu postupno, dok se pojedinim godinama štete mogu naglo povećati. U prošloj godini one su iznosile 67,5 milijuna eura. U posljednjih pet godina bile su najviše 2023., kada su dosegnule 79,7 milijuna eura. Dodatni je problem što je Hrvatska i dalje osjetno slabije osigurana od razvijenijih europskih tržišta. Prema procjenama industrije, od imovinskih rizika osigurana je tek približno svaka četvrta nekretnina.
To je za osiguravatelje istodobno prilika i rizik. Veći broj osiguranih kuća, stanova, poslovnih objekata i drugih rizika znači prostor za nove premije. Ali, imovina postaje skuplja, trošak obnove raste, a prirodne katastrofe stvaraju sve veće štete. Prema procjeni Swiss Rea, osigurane štete od prirodnih katastrofa realno rastu između pet i sedam posto godišnje.
Rekordnih 2,1 milijardu eura premije samo je dio priče o hrvatskim osiguravateljima u 2025. Životna osiguranja praktički su stagnirala, a tržište su nosila motorna, imovinska i zdravstvena osiguranja. Financijski izvještaji osiguravatelja pokazali su da više premije nisu donijele automatski i veću dobit te da su na krajnje rezultate snažno utjecale procjene cijene rizika, kontrola šteta i pričuva. Na hrvatskom tržištu i dalje postoji velik prostor za širenje, ali rizici postaju sve skuplji. Rast premije ostaje važan, no više nije dovoljan: pobjednike će određivati sposobnost osiguravatelja da taj rast pretvore u održivu dobit.